





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu được kỳ vọng bứt phá mạnh
Hai cổ phiếu DCM và MBB đang thu hút sự chú ý khi được các công ty chứng khoán đánh giá tích cực, với mức tăng giá kỳ vọng lần lượt 44% và 21,7%. Tuy nhiên, triển vọng lợi nhuận của hai doanh nghiệp vẫn đối mặt những thách thức riêng.
Dù thị trường chung đang trong giai đoạn rung lắc tích lũy, hai mã cổ phiếu DCM và MBB lại ghi nhận tín hiệu thu hút dòng tiền tích cực nhờ kết quả kinh doanh khởi sắc cùng định giá hấp dẫn.
DCM kỳ vọng lợi nhuận vượt 3.000 tỷ đồng
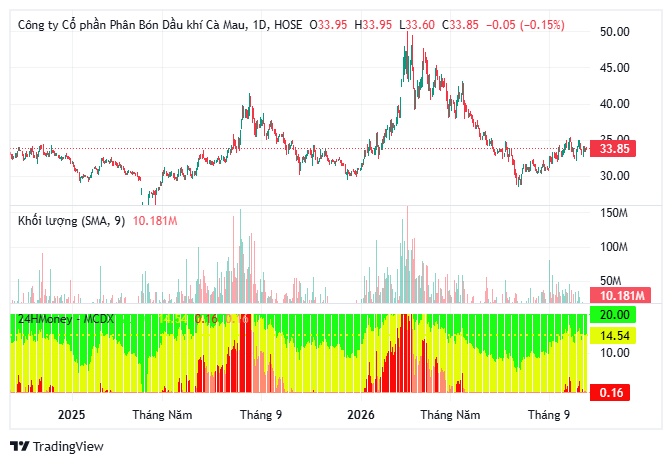
Tổng công ty Phân bón Dầu khí Cà Mau (DCM) được Chứng khoán Rồng Việt (VDSC) xác định giá mục tiêu 46.800 đồng/cổ phiếu, thấp hơn mức 48.500 đồng trước đó. Tính cả cổ tức dự kiến 2.000 đồng/cổ phiếu, tổng mức sinh lời kỳ vọng đạt 44% so với giá tham chiếu 33.750 đồng.
Nửa đầu năm 2026, DCM ghi nhận doanh thu 11.998 tỷ đồng, tăng 27%, trong khi lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 55%.
Cả năm, doanh thu dự kiến đạt 21.928 tỷ đồng, tăng 32%, lợi nhuận thuộc cổ đông công ty mẹ đạt 3.059 tỷ đồng, tăng 40%.
Đáng chú ý, doanh thu quý III ước tăng 52% lên 4.549 tỷ đồng. Mảng urê tăng 64%, trong khi NPK tăng tới 117%, phản ánh nhu cầu tiêu thụ và sản lượng cải thiện.
Tuy nhiên, giá khí đầu vào tăng khiến biên lợi nhuận gộp dự kiến giảm về 20%. Lợi nhuận năm 2027 có thể lùi xuống 2.680 tỷ đồng, cho thấy áp lực duy trì tăng trưởng khi chi phí sản xuất biến động.
MBB nổi bật với ROE trên 21%
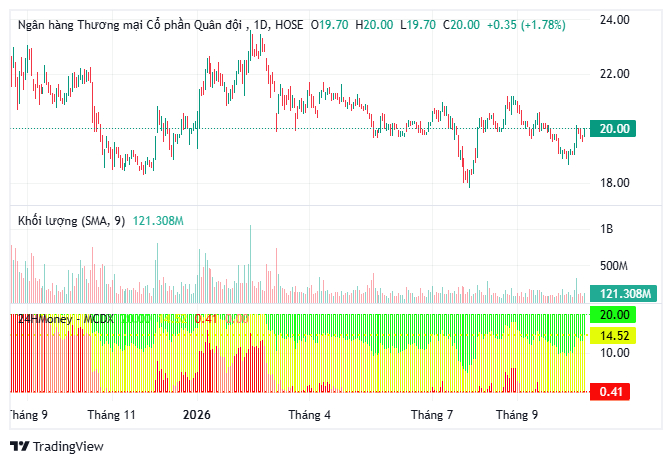
Ở nhóm ngân hàng, Chứng khoán Tiên Phong (TPS) đưa ra giá mục tiêu 23.000 đồng/cổ phiếu MBB, tương ứng dư địa tăng 21,7% so với mức tham chiếu 18.900 đồng.
Nửa đầu năm 2026, tăng trưởng tín dụng MBB đạt 13,2%, lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ tăng 26,5%. ROE đạt 21,2%, cao hơn trung bình nhóm ngân hàng lớn khoảng 3,5 điểm phần trăm.
TPS dự báo tổng thu nhập hoạt động năm 2026 đạt 79.405 tỷ đồng, tăng 17,3%; thu nhập lãi thuần đạt 65.735 tỷ đồng, tăng 27,4%.
Định giá P/B 1,17 lần, thấp hơn khoảng 16% so với bình quân 5 năm, tạo ra khoảng cách đáng chú ý giữa hiệu quả sinh lời và định giá thị trường.
Dù vậy, tỷ lệ nợ xấu 1,45% cùng mức bao phủ nợ xấu khoảng 95% vẫn là những yếu tố ảnh hưởng đến định giá.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


