





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu được định giá cao hơn 16%
Hai cổ phiếu KBC và DPR đang thu hút sự chú ý khi cùng được các tổ chức phân tích đánh giá có dư địa tăng giá trên 16%. Tuy nhiên, phía sau triển vọng tích cực là hai câu chuyện tăng trưởng hoàn toàn khác biệt, từ bất động sản khu công nghiệp đến khai thác giá trị đất cao su.
KBC được kỳ vọng phục hồi lợi nhuận từ năm 2027, trong khi DPR đứng trước khả năng ghi nhận kết quả kinh doanh đột biến nhờ giá cao su và nguồn thu bồi thường đất.
KBC: Lợi nhuận chịu sức ép, kỳ vọng phục hồi từ năm 2027
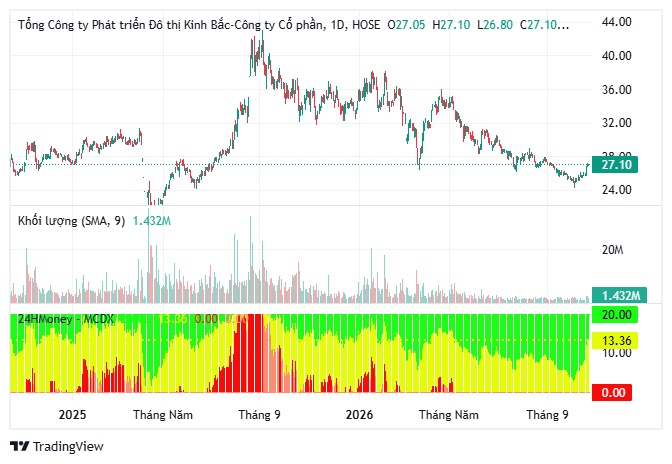
Tổng Công ty Phát triển Đô thị Kinh Bắc (HOSE: KBC) được định giá mục tiêu 31.400 đồng/cổ phiếu, tương ứng dư địa tăng 16,5% so với mức giá tham chiếu trong báo cáo phân tích.
Theo dự phóng, doanh thu năm 2026 của KBC đạt 7.134 tỷ đồng, tăng 6,7% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến chỉ đạt 1.456 tỷ đồng, giảm 30,8%.
Sự trái chiều giữa doanh thu và lợi nhuận phản ánh áp lực từ chi phí tài chính gia tăng, đồng thời tiến độ ghi nhận doanh thu tại các dự án khu công nghiệp và khu đô thị chưa đạt kỳ vọng.
Đáng chú ý, dự báo tổng lợi nhuận giai đoạn 2026–2028 đã bị điều chỉnh giảm 27%, kéo theo giá mục tiêu cổ phiếu giảm 9% so với đánh giá trước đó.
Dù vậy, triển vọng năm 2027 được đánh giá khả quan hơn với doanh thu dự kiến đạt 9.116 tỷ đồng, tăng 27,8%; lợi nhuận đạt 1.857 tỷ đồng, tăng 27,6%.
P/E dự phóng của KBC giảm từ 17,4 lần năm 2026 xuống 13,7 lần năm 2027 và 8,1 lần năm 2028. Điều này cho thấy định giá có thể trở nên hấp dẫn hơn nếu doanh nghiệp hiện thực hóa được kế hoạch tăng trưởng.
DPR: Động lực kép từ cao su và bồi thường đất
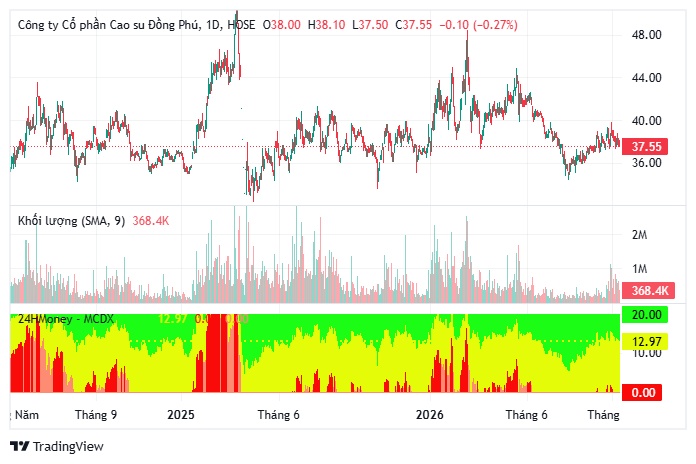
Trong khi KBC chờ chu kỳ phục hồi, Công ty CP Cao su Đồng Phú (HOSE: DPR) đang ghi nhận sự cải thiện rõ rệt về lợi nhuận.
Quý III/2026, DPR đạt doanh thu 559,4 tỷ đồng, tăng 16%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 198,7 tỷ đồng, tăng 44,7%.
Lũy kế 9 tháng, doanh thu đạt 1.219,3 tỷ đồng, tăng 37,6%.
Lợi nhuận năm 2026 được dự phóng đạt 508,5 tỷ đồng, tăng 76%. Đáng chú ý, con số này có thể vọt lên 844,7 tỷ đồng trong năm 2027, tương ứng mức tăng khoảng 66%.
Động lực tăng trưởng đến từ giá bán cao su duy trì ở mức cao, hoạt động thanh lý cây và nguồn thu bồi thường đất tại các dự án Thuận Lợi, Bắc Đồng Phú.
DPR được định giá mục tiêu 44.500 đồng/cổ phiếu, tương ứng dư địa tăng 16,8%.
Ngoài ra, doanh nghiệp đã trình phương án phát hành cổ phiếu thưởng tỷ lệ 1:1 và có kế hoạch chi trả cổ tức tiền mặt 1.400 đồng/cổ phiếu cho năm 2025.
Tuy nhiên, lợi nhuận DPR dự kiến giảm khoảng 30% trong năm 2028, cho thấy tính chu kỳ của các khoản thu bất thường.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


