





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Giải mã sức hút THG, PLX
THG gây chú ý với mức sinh lời kỳ vọng lên tới 67%, trong khi PLX được đánh giá có triển vọng cải thiện lợi nhuận nhờ cơ chế giá xăng dầu mới. Hai cổ phiếu đại diện cho những câu chuyện tăng trưởng khác biệt trên thị trường.
Đầu tư hạ tầng và sự phục hồi biên lợi nhuận đang trở thành động lực định giá của hai doanh nghiệp.
THG kỳ vọng hưởng lợi từ làn sóng đầu tư hạ tầng
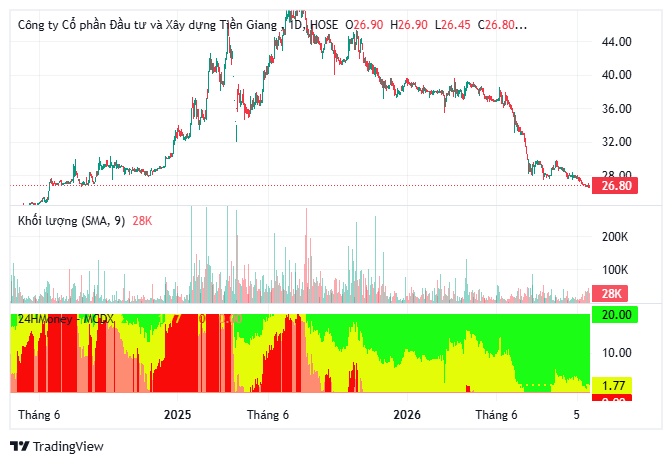
Cổ phiếu Công ty CP Đầu tư và Xây dựng Tiền Giang (THG) được định giá mục tiêu 42.900 đồng/cổ phiếu, tương ứng tổng mức sinh lời kỳ vọng 67%, bao gồm cổ tức tiền mặt, so với mức tham chiếu 27.500 đồng.
Nửa đầu năm 2026, THG ghi nhận doanh thu 1.003 tỷ đồng, lợi nhuận sau thuế 60 tỷ đồng, hoàn thành lần lượt 39% và 37% kế hoạch năm.
Cả năm, doanh thu dự kiến đạt 2.458 tỷ đồng, tăng 2%, trong khi lợi nhuận sau thuế ước đạt 176 tỷ đồng, tăng 10%. EPS dự phóng 4.198 đồng, tương ứng P/E 6,7 lần.
Động lực tăng trưởng đến từ nhu cầu bê tông phục vụ các dự án hạ tầng giai đoạn 2026–2027, nguồn cung cát đá dần cải thiện và đóng góp từ khu công nghiệp Gia Thuận.
Đáng chú ý, THG dự kiến chi trả cổ tức tiền mặt 3.000 đồng/cổ phiếu trong 12 tháng tới, tương ứng tỷ suất khoảng 11%. Tuy nhiên, tiến độ giải ngân đầu tư công và nguồn cung nguyên vật liệu vẫn ảnh hưởng trực tiếp đến khả năng hiện thực hóa lợi nhuận.
PLX đón kỳ vọng phục hồi lợi nhuận
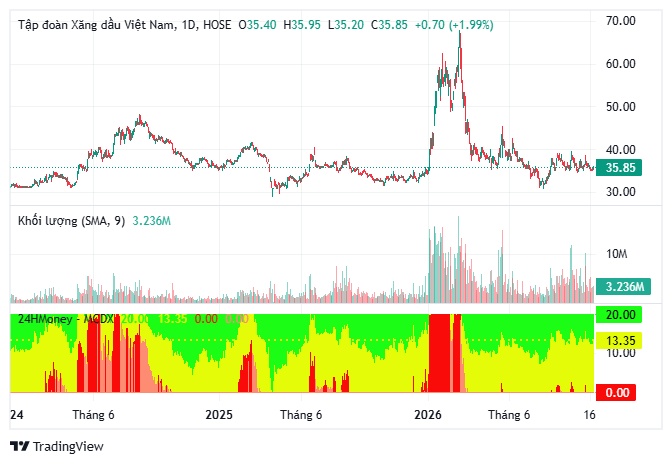
Tập đoàn Xăng dầu Việt Nam (PLX) được nâng giá mục tiêu thêm 5,1%, lên 43.200 đồng/cổ phiếu, nhờ triển vọng cải thiện biên lợi nhuận và sản lượng tiêu thụ.
Lợi nhuận sau thuế cốt lõi năm 2026 dự kiến tăng 29%, với sản lượng tiêu thụ tăng 15% nhờ mở rộng thị phần và cơ chế điều chỉnh giá thuận lợi hơn.
Sang năm 2027, lợi nhuận cốt lõi sau lợi ích cổ đông thiểu số được dự báo tăng 48%, khi lợi nhuận gộp trên mỗi lít xăng dầu cải thiện 7%.
Việc triển khai xăng E10 cùng cơ chế kinh doanh mới được kỳ vọng hỗ trợ hiệu quả hoạt động. EPS giai đoạn 2026–2028 có thể tăng trưởng kép 27% mỗi năm.
PLX hiện được định giá P/E dự phóng năm 2027 khoảng 10,4 lần, thấp hơn 48% so với trung vị 5 năm là 19,9 lần.
Dù vậy, biến động giá dầu, chi phí tài chính và cạnh tranh phân phối có thể tạo sức ép lên biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


