





 Mã liên quan


200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Giá bán giảm sâu, ngành đường đi lùi trong quý 3
Trong quý 3/2026, tổng doanh thu của 5 doanh nghiệp mía đường trên sàn chứng khoán tăng 32% so với cùng kỳ, nhưng lãi ròng giảm 6%. Kết quả kinh doanh phân hóa rõ nét khi QNS duy trì tăng trưởng, trong khi SBT , SLS và KTS đều ghi nhận lợi nhuận suy giảm.
*Ngành đường sử dụng niên độ 01/07-30/09 năm sau, riêng QNS từ 01/01-31/12
Thị trường đường trong nước tiếp tục đối mặt nhiều khó khăn trong quý 3/2026. Giá đường thế giới giảm, cùng tình trạng đường nhập lậu và gian lận thương mại khiến hoạt động tiêu thụ trong nước chịu áp lực, giá bán đường giảm sâu. Bên cạnh đó, nguồn cung gia tăng từ đường lỏng siro ngô HFCS cũng tạo thêm sức ép lên thị trường.
Theo thống kê của VietstockFinance đối với 5 doanh nghiệp đường trên sàn chứng khoán đã công bố BCTC, tổng doanh thu trong giai đoạn 01/07-30/09/2026 đạt 11,604 tỷ đồng, tăng 32% so với cùng kỳ. Tuy nhiên, lãi ròng chỉ đạt 682 tỷ đồng, giảm 6%.
Đáng chú ý, CTCP Thành Thành Công - Biên Hòa (AgriS, HOSE: SBT) đóng góp khoảng 66% tổng doanh thu của nhóm. Trong khi đó, CTCP Đường Quảng Ngãi (UPCoM: QNS) chiếm khoảng 70% tổng lãi ròng. Kết quả cho thấy sự phân hóa đáng kể giữa các doanh nghiệp, khi quy mô doanh thu lớn chưa đồng nghĩa với khả năng duy trì tăng trưởng lợi nhuận.
SBT tăng doanh thu nhưng lãi ròng giảm 23%
Theo BCTC quý 1 niên độ 2026-2027, AgriS ghi nhận doanh thu thuần đạt 7,616 tỷ đồng, tăng 42% so với cùng kỳ. Tuy nhiên, giá vốn tăng nhanh hơn doanh thu, tăng 47% lên 7,141 tỷ đồng, kéo lãi gộp giảm 5%, còn 475 tỷ đồng.
Trong kỳ, doanh thu hoạt động tài chính tăng 98%, đạt 701 tỷ đồng, nhưng chi phí tài chính cũng tăng 54%, lên 643 tỷ đồng. Chi phí bán hàng ghi nhận hơn 241 tỷ đồng, tăng 44%; chi phí quản lý doanh nghiệp tăng 22%, lên 179 tỷ đồng. Bên cạnh đó, lãi khác giảm 52%, từ 17.6 tỷ đồng xuống còn 8.5 tỷ đồng. Kết quả, SBT lãi ròng 156 tỷ đồng, giảm 23% so với cùng kỳ.
Theo giải trình của doanh nghiệp, SBT tiếp tục đẩy mạnh phát triển thị trường xuất khẩu nhằm đa dạng hóa thị trường tiêu thụ và gia tăng nguồn thu ngoại tệ. Tuy nhiên, các chi phí phát triển thị trường đã được ghi nhận trong kỳ, trong khi hiệu quả kinh doanh từ những thị trường này cần thêm thời gian để đóng góp vào kết quả hoạt động.
Xét theo cơ cấu doanh thu, mảng đường tiếp tục giữ vai trò chủ lực với hơn 6,600 tỷ đồng, tăng 36.5% so với cùng kỳ và đóng góp khoảng 87% tổng doanh thu. Động lực tăng trưởng đến từ sản lượng tiêu thụ tăng hơn 55%, cùng diễn biến tích cực tại các thị trường xuất khẩu.
QNS là điểm sáng tăng trưởng lợi nhuận
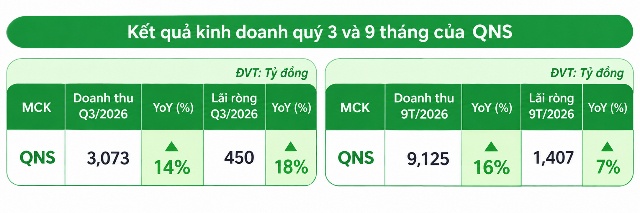
Trái ngược với SBT, CTCP Đường Quảng Ngãi (UPCoM: QNS) ghi nhận kết quả kinh doanh tích cực trong quý 3/2026. Doanh thu đạt 3,073 tỷ đồng, tăng 14% so với cùng kỳ; lãi gộp tăng 25%, lên 1,086 tỷ đồng.
Theo doanh nghiệp, sản lượng tiêu thụ tăng tại các mảng chủ lực gồm sữa đậu nành, đường và bia. Bên cạnh đó, hoạt động xuất khẩu bia, bánh kẹo cũng tăng trưởng tích cực nhờ mở rộng mạng lưới phân phối và khai thác hiệu quả các kênh bán hàng.
Doanh thu hoạt động tài chính tăng gấp đôi, đạt 157 tỷ đồng. Ở chiều ngược lại, chi phí bán hàng tăng 37%, lên gần 574 tỷ đồng; chi phí quản lý doanh nghiệp tăng 26%, lên gần 97 tỷ đồng.
QNS cho biết, chi phí bán hàng gia tăng chủ yếu do hoạt động tiếp thị, quảng cáo, chiết khấu và hỗ trợ kênh phân phối. Trong đó, chi phí khuyến mãi, dùng thử và chào hàng tăng 67.3% so với cùng kỳ; hoa hồng đại lý và hỗ trợ bán hàng tăng 198.4%, còn chi phí vận chuyển tăng 35.4%. Theo doanh nghiệp, các khoản chi này nhằm thúc đẩy sản lượng tiêu thụ và doanh thu thuần. Kết quả, QNS lãi ròng 450 tỷ đồng, tăng 18%.
Nguồn: VietstockFinance
Lũy kế 9 tháng đầu năm 2026, QNS đạt doanh thu 9,125 tỷ đồng, tăng 16%; lãi ròng đạt 1,407 tỷ đồng, tăng gần 7% so với cùng kỳ. Lãi gộp đạt 3,144 tỷ đồng, tăng 22%. Trong khi đó, chi phí bán hàng tăng 49% và chi phí quản lý doanh nghiệp tăng 21%.
Mảng sữa đậu nành tiếp tục đóng góp tích cực vào kết quả kinh doanh. Sản lượng tiêu thụ 9 tháng đạt 225 triệu lít, tăng 12%; doanh thu đạt 4,373 tỷ đồng, tăng 22% so với cùng kỳ.
Doanh nghiệp quy mô nhỏ chịu sức ép lớn
Ở nhóm doanh nghiệp quy mô nhỏ hơn, CTCP Mía Đường Sơn La (HNX: SLS) ghi nhận lãi ròng lao dốc 72%, từ 82 tỷ đồng xuống còn 23 tỷ đồng trong quý 1 niên độ 2026-2027.
Doanh thu trong kỳ đạt 269 tỷ đồng, giảm 10% so với cùng kỳ, trong khi giá vốn tăng 12%, lên 248 tỷ đồng. Qua đó, lãi gộp giảm 73%, còn 21 tỷ đồng. Doanh thu hoạt động tài chính đạt 11 tỷ đồng, giảm 7%; chi phí bán hàng và chi phí quản lý doanh nghiệp cùng tăng 42%.
Theo SLS, thị trường đường trong nước niên độ 2026-2027 đang đối mặt tình trạng nguồn cung vượt cầu. Tình trạng đường nhập lậu, gian lận thương mại và sự gia tăng nhập khẩu đường lỏng siro ngô HFCS khiến thị trường dư cung, kéo giá bán sản phẩm đường giảm mạnh. Diễn biến này gây áp lực lên biên lãi gộp và kết quả kinh doanh của doanh nghiệp.
Tương tự, CTCP Đường Kon Tum (UPCoM: KTS) dù ghi nhận doanh thu tăng 55%, đạt 92 tỷ đồng, nhưng lợi nhuận vẫn suy giảm mạnh. Giá vốn tăng 68%, lên 86 tỷ đồng, trong khi chi phí bán hàng và chi phí quản lý doanh nghiệp lần lượt gấp 7.26 lần và 2.1 lần cùng kỳ. Kết quả, lãi ròng chỉ còn 314 triệu đồng, giảm 87% so với mức 2.5 tỷ đồng cùng kỳ.
Giá đường thế giới phục hồi, triển vọng vẫn phụ thuộc cung cầu
Trên thị trường thế giới, theo TCBS, giá đường thô trên sàn ICE vượt 20 cent/pound vào ngày 07/10/2026, tăng hơn 8% từ đầu tháng 10 và đạt mức cao nhất kể từ tháng 2/2025. Đà tăng được hỗ trợ bởi nhiều yếu tố thời tiết và mùa vụ tại các quốc gia sản xuất lớn, gồm mưa lớn ở Brazil làm chậm tiến độ thu hoạch, gió mùa Ấn Độ suy yếu, vụ củ cải đường tại châu Âu kém thuận lợi và hạn hán ở Thái Lan.
Tuy nhiên, các yếu tố hỗ trợ giá hiện chủ yếu đến từ diễn biến mùa vụ. Do đó, mặt bằng giá có thể đảo chiều nếu điều kiện sản xuất tại các khu vực này cải thiện trong vụ tiếp theo.
Tại thị trường trong nước, các biện pháp phòng vệ thương mại tiếp tục được duy trì. Theo Quyết định 1309 và 1310/QĐ-BCT ngày 02/06/2026, Bộ Công Thương gia hạn thêm 5 năm biện pháp chống bán phá giá và chống trợ cấp đối với đường mía có xuất xứ từ Thái Lan, áp dụng từ ngày 16/06/2026 đến 15/06/2031. Đồng thời, biện pháp chống lẩn tránh thuế cũng được áp dụng đối với một số sản phẩm đường có xuất xứ từ Campuchia, Indonesia, Lào, Myanmar và Malaysia.
Trong thời gian tới, nhu cầu đường có thể được hỗ trợ bởi hoạt động sản xuất bánh kẹo phục vụ Tết Nguyên đán 2027. Dù vậy, khả năng cải thiện lợi nhuận của các doanh nghiệp vẫn phụ thuộc vào diễn biến giá bán, tình hình cung cầu trong nước và sức ép cạnh tranh từ đường nhập khẩu cũng như HFCS.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


