





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
FDI đổi chiều, KBC hưởng lợi?
Sở hữu khoảng 8.000 ha quỹ đất cùng hệ thống khu công nghiệp tại các trung tâm sản xuất phía Bắc, KBC được đánh giá là một trong những doanh nghiệp có vị thế thuận lợi để đón làn sóng FDI chất lượng cao. Tuy nhiên, kết quả kinh doanh quý I suy giảm mạnh cho thấy quá trình hiện thực hóa tiềm năng vẫn còn nhiều thách thức.
Sự dịch chuyển của dòng vốn FDI sang công nghệ cao và sản xuất thông minh được kỳ vọng mở ra dư địa tăng trưởng dài hạn cho KBC. Dù vậy, tiến độ triển khai dự án, áp lực nợ vay và biến động thương mại toàn cầu vẫn là những yếu tố cần theo dõi.
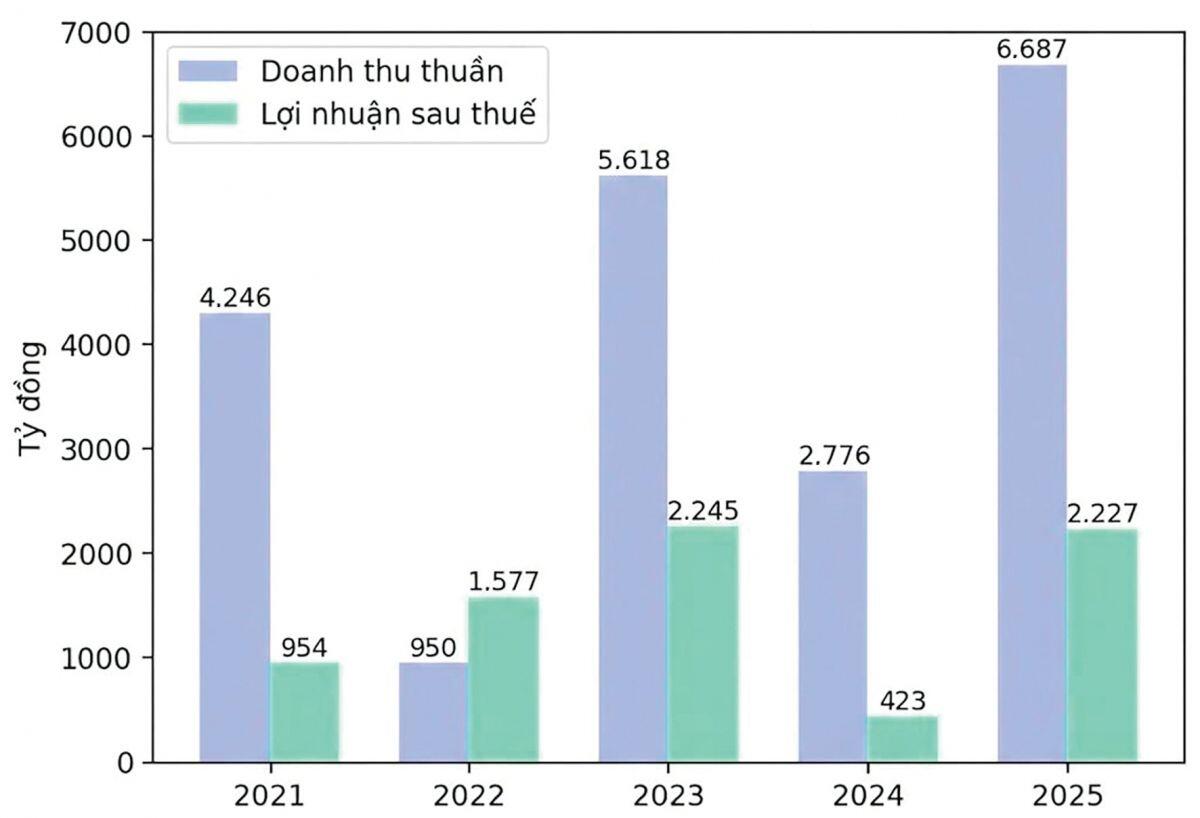
Trong bối cảnh Việt Nam định hướng thu hút dòng vốn FDI chất lượng cao giai đoạn 2026-2030, Tổng Công ty Phát triển Đô thị Kinh Bắc được đánh giá là một trong những doanh nghiệp bất động sản khu công nghiệp có nhiều lợi thế nhờ quỹ đất quy mô lớn và danh mục khách hàng thuộc nhóm tập đoàn công nghệ toàn cầu.
Theo các báo cáo phân tích, KBC hiện sở hữu khoảng 8.000 ha đất công nghiệp và đất đô thị thông qua các công ty thành viên. Phần lớn quỹ đất tập trung tại các trung tâm sản xuất lớn ở miền Bắc - khu vực đang hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng và dòng vốn đầu tư vào lĩnh vực điện tử, bán dẫn, AI, tự động hóa và logistics.
Danh mục khách thuê của KBC hiện có nhiều tên tuổi lớn như LG Electronics, Foxconn, Canon và **Goertek. Đây đều là những doanh nghiệp hoạt động trong lĩnh vực công nghệ cao - nhóm ngành đang được Chính phủ ưu tiên thu hút trong giai đoạn mới.
Theo đánh giá của một số công ty chứng khoán, lợi thế lớn nhất của KBC nằm ở quỹ đất sẵn sàng khai thác. Tính đến hết quý I/2026, doanh nghiệp còn khoảng 2.500 ha đất khu công nghiệp thương phẩm, trong đó gần 500 ha đã hoàn tất giải phóng mặt bằng và có thể đưa ra thị trường.
Trong năm 2026, diện tích bàn giao đất khu công nghiệp của KBC được dự báo đạt khoảng 157 ha, tăng khoảng 28% so với năm trước. Động lực đến từ các dự án như Tràng Duệ 3, Quế Võ 2 mở rộng, Nam Sơn Hạp Lĩnh cùng các khu công nghiệp tại Long An.
Ngoài các dự án đã lấp đầy như Quế Võ 1, Quế Võ 2, Quang Châu hay Tràng Duệ 1 và 2, doanh nghiệp còn nhiều khu công nghiệp quy mô lớn đang trong quá trình khai thác hoặc chuẩn bị đưa ra thị trường như Lộc Giang (466 ha), Tân Tập (654 ha), Kim Thành 2 giai đoạn 1 (235 ha), Phú Bình (675 ha) và Sông Hậu 2 (380 ha).
Tuy nhiên, triển vọng dài hạn vẫn đi cùng không ít thách thức trong ngắn hạn.
Quý I/2026, KBC ghi nhận doanh thu thuần 1.336 tỷ đồng, giảm 56,2% so với cùng kỳ. Trong đó, doanh thu cho thuê đất và hạ tầng khu công nghiệp giảm từ gần 2.484 tỷ đồng xuống còn khoảng 732 tỷ đồng. Lợi nhuận sau thuế đạt 234,3 tỷ đồng, giảm 72,4%, mới hoàn thành khoảng 7,8% kế hoạch lợi nhuận cả năm.
Sự suy giảm chủ yếu đến từ tiến độ ghi nhận doanh thu, trong khi doanh nghiệp đang tăng đầu tư vào các dự án quy mô lớn như khu đô thị Tràng Cát và Trump International Hưng Yên, kéo theo áp lực nợ vay gia tăng.
Bên cạnh đó, KBC cũng đối mặt với một rủi ro đáng chú ý khi cơ cấu khách thuê tập trung nhiều vào ngành điện tử - lĩnh vực có tỷ trọng xuất khẩu lớn sang thị trường Mỹ. Nếu các chính sách thuế quan hoặc thương mại quốc tế thay đổi theo hướng bất lợi, nhu cầu mở rộng đầu tư của nhóm khách hàng này có thể bị ảnh hưởng.
Nhìn chung, việc Chính phủ thúc đẩy thu hút FDI chất lượng cao cùng xu hướng dịch chuyển chuỗi cung ứng tiếp tục tạo nền tảng thuận lợi cho các doanh nghiệp sở hữu quỹ đất lớn như KBC. Tuy nhiên, tốc độ hiện thực hóa tiềm năng sẽ phụ thuộc vào tiến độ triển khai dự án, khả năng thu hút khách thuê mới và diễn biến của môi trường thương mại toàn cầu.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


