





 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dự thảo luật nhà ở liên quan đến người nước ngoài
(Cụ thể, khoản 2 và khoản 3 Điều 19 dự thảo Luật Nhà ở: Chi tiết: https://luatvietnam.vn/dat-dai/du-thao-luat-nha-o-quy-dinh-moi-va-cac-dieu-khoan-quan-trong-can-biet-447092-d10.html)
Dự thảo Luật Nhà ở sửa đổi đang thu hút sự quan tâm lớn khi đề xuất thu hẹp đáng kể quyền sở hữu nhà ở của tổ chức và cá nhân nước ngoài tại Việt Nam. Nếu theo đúng nội dung hiện tại, người nước ngoài sẽ không còn được sở hữu nhà ở riêng lẻ mà chủ yếu duy trì quyền sở hữu căn hộ chung cư với giới hạn tối đa 30% số căn trong một tòa nhà. Vấn đề được nhiều nhà đầu tư quan tâm lúc này không đơn thuần là chính sách có thay đổi hay không, mà quan trọng hơn là nếu được thông qua thì tác động thực tế lên thị trường bất động sản sẽ lớn đến đâu, doanh nghiệp nào chịu ảnh hưởng và phân khúc nào có thể hưởng lợi.
Trước hết cần nhìn vào quy mô thực tế của nhóm khách hàng nước ngoài. Theo số liệu của Bộ Xây dựng, từ năm 2015 đến hết quý III/2023, cả nước ghi nhận khoảng 3.035 người nước ngoài mua và sở hữu nhà, trong đó Hà Nội có khoảng 1.765 căn và TP.HCM khoảng 850 căn. Theo tính toán của Hội Môi giới Bất động sản Việt Nam, lượng nhà người nước ngoài mua trong giai đoạn 2018 đến 2022 chỉ tương đương khoảng 0,53% tổng lượng nhà ở trên cả nước. Con số này cho thấy cầu nhà ở đến từ cá nhân nước ngoài vẫn là một thị trường tương đối nhỏ nếu đặt cạnh tổng cầu bất động sản Việt Nam. Vì vậy, nếu nhìn ở cấp độ toàn thị trường, việc siết quyền sở hữu của nhóm khách hàng này khó tạo ra một cú sốc cầu đủ lớn để làm thay đổi mặt bằng giá bất động sản trên diện rộng.
Tuy nhiên, không nên vì quy mô nhỏ mà kết luận tác động của chính sách là không đáng kể. Điểm đáng chú ý nằm ở sự phân bổ không đồng đều của nhu cầu ngoại theo từng phân khúc và từng địa phương. Nửa đầu năm 2024, riêng Hà Nội đã bán hơn 1.000 căn hộ cho người nước ngoài, gần bằng hai phần ba tổng số căn người nước ngoài sở hữu tại thành phố trong 8 năm trước đó. Đến quý IV/2024, Sở Xây dựng Hà Nội tiếp tục mở thêm 7 dự án với quota khoảng 3.000 căn dành cho khách nước ngoài và nhóm dự án này đã tiêu thụ hơn 60% quỹ căn được phép trong thời gian tương đối ngắn. Gần đây, cơ quan quản lý tiếp tục công bố thêm 150 căn tại ba tòa K8B, K8C và K8D thuộc khu đô thị Starlake Tây Hồ Tây được phép bán cho tổ chức và cá nhân nước ngoài. Những diễn biến này cho thấy dù tỷ trọng trong tổng thị trường còn nhỏ, cầu từ người nước ngoài tại một số dự án cao cấp ở các đô thị lớn lại có mức độ tập trung khá cao.
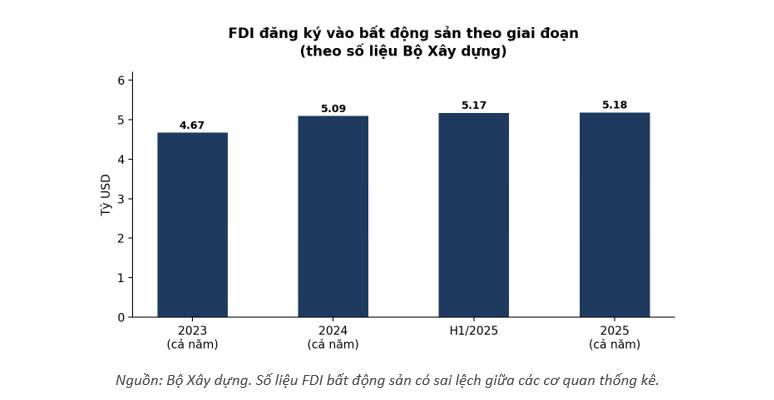
Đây cũng là lý do cần phân biệt giữa dòng vốn FDI vào bất động sản và nhu cầu mua nhà của cá nhân nước ngoài. Trong giai đoạn 2023 đến 2025, FDI đăng ký vào lĩnh vực bất động sản được ghi nhận ở mức khoảng 4,67 đến 8,1 tỷ USD mỗi năm tùy theo nguồn thống kê. Tuy nhiên, phần lớn dòng vốn này đến từ doanh nghiệp, quỹ đầu tư và các tổ chức nước ngoài thực hiện dự án, phát triển bất động sản công nghiệp hoặc các hoạt động đầu tư kinh doanh khác. Đây không phải là dòng tiền của cá nhân nước ngoài mua nhà để ở. Vì vậy, nếu dự thảo Luật Nhà ở siết quyền sở hữu nhà của cá nhân nước ngoài thì không nên đồng nhất điều này với việc Việt Nam siết FDI bất động sản. Hai dòng vốn có bản chất và động lực hoàn toàn khác nhau.
Tác động đáng chú ý nhất của dự thảo nằm ở việc thay đổi cơ cấu cầu giữa các phân khúc. Nếu quyền sở hữu nhà ở riêng lẻ của người nước ngoài bị loại bỏ, nhóm khách hàng đang tìm kiếm biệt thự hoặc nhà ở riêng lẻ tại các thị trường như Đà Nẵng, Nha Trang, Phú Quốc hay Vân Đồn sẽ mất đi một lựa chọn pháp lý quan trọng. Một bộ phận trong số này có thể chuyển sang căn hộ chung cư, một bộ phận có thể lựa chọn các sản phẩm khác như condotel, trong khi phần còn lại có thể rút khỏi thị trường Việt Nam. Điều đó đồng nghĩa với việc tác động không nhất thiết xuất hiện dưới dạng tổng cầu bất động sản giảm mạnh, mà có thể thể hiện rõ hơn qua sự dịch chuyển cầu từ loại hình này sang loại hình khác.
Ở chiều ngược lại, chung cư cao cấp tại Hà Nội và TP.HCM có khả năng trở thành nhóm hưởng lợi tương đối. Khi nhà ở riêng lẻ không còn là lựa chọn dành cho khách nước ngoài, phần nhu cầu còn lại sẽ tập trung nhiều hơn vào căn hộ chung cư. Trong khi đó, luật hiện hành đã đặt giới hạn sở hữu của người nước ngoài ở mức tối đa 30% số căn hộ trong một tòa nhà. Nếu cầu ngoại tiếp tục tăng tại những dự án vốn đã có tỷ lệ khách nước ngoài cao, tốc độ chạm ngưỡng 30% có thể diễn ra nhanh hơn. Điều này có thể tạo lợi thế cho một số chủ đầu tư sở hữu quỹ căn hộ cao cấp phù hợp với nhu cầu của khách quốc tế, nhưng đồng thời cũng khiến dư địa bán hàng cho nhóm khách ngoại tại những dự án này bị giới hạn sớm hơn.
Một câu hỏi quan trọng khác là liệu chính sách mới có khiến thị trường xuất hiện tình trạng bán tháo hoặc gây cú sốc đối với những người nước ngoài đã sở hữu nhà riêng lẻ hay không. Dựa trên nội dung dự thảo hiện tại, rủi ro này được hạn chế đáng kể nhờ điều khoản chuyển tiếp tại khoản 2 Điều 132. Người đã sở hữu hoặc đã ký hợp đồng mua nhà riêng lẻ trước thời điểm luật mới có hiệu lực vẫn tiếp tục được thực hiện quyền của mình theo Luật Nhà ở 2023. Điều này có nghĩa chính sách không hồi tố và không buộc những người đã mua nhà trước đó phải bán tài sản. Do đó, tác động trong ngắn hạn chủ yếu nằm ở lượng cầu mới bị thay đổi chứ không phải một làn sóng tài sản hiện hữu bị bán ra bắt buộc.
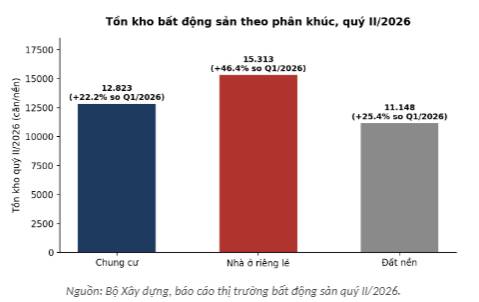
Vấn đề đáng quan tâm hơn lại nằm ở phía chủ đầu tư đang có hàng tồn kho nhà ở riêng lẻ và biệt thự nghỉ dưỡng. Theo báo cáo thị trường bất động sản quý II/2026 của Bộ Xây dựng, tổng tồn kho bất động sản của chủ đầu tư tại 25 trên 34 địa phương đạt 39.284 căn và nền. Trog đó, tồn kho nhà ở riêng lẻ đạt 15.313 căn, tăng 46,4% so với quý I/2026. Đây là mức tăng cao nhất trong ba nhóm được thống kê, vượt mức tăng 22,2% của chung cư và 25,4% của đất nền. Đáng chú ý, con số này xuất hiện đúng thời điểm dự thảo luật đề xuất loại bỏ quyền sở hữu nhà ở riêng lẻ của cá nhân nước ngoài.
Điều này khiến tác động của chính sách trở nên đáng chú ý hơn ở cấp độ từng phân khúc. Nếu một chủ đầu tư đang sở hữu lượng lớn biệt thự nghỉ dưỡng và trước đây xem khách hàng quốc tế là một trong những nhóm khách hàng mục tiêu, việc mất đi quyền sở hữu lâu dài của nhóm khách này có thể khiến bài toán thanh khoản trở nên khó khăn hơn. Đặc biệt trong bối cảnh thị trường bất động sản nói chung đang có dấu hiệu suy giảm giao dịch. Quý II/2026 ghi nhận 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I/2026 và 63,7% cùng kỳ năm 2025. Riêng giao dịch chung cư và nhà ở riêng lẻ đạt 26.567 giao dịch, tương đương 86,1% quý trước và 77,1% cùng kỳ. Đất nền đạt 73.438 giao dịch, chỉ bằng 67,4% quý trước và 59,9% cùng kỳ.
Khi thanh khoản chung đang suy yếu, việc thu hẹp thêm một nhóm khách hàng tại một phân khúc vốn đã có lượng tồn kho lớn có thể tạo ra áp lực đáng kể ở một số dự án cụ thể. Đặc biệt, bất động sản du lịch và nghỉ dưỡng vẫn đang tiếp tục tăng nguồn cung. Trong quý II/2026 có 9 dự án được chấp thuận chủ trương đầu tư và 4 dự án được cấp phép xây dựng mới, với quy mô khoảng 1.807 căn hộ du lịch và 942 căn biệt thự du lịch, tương đương 133,3% quý I/2026. Khi cung tiếp tục mở rộng trong khi cầu tổng thể đang hạ nhiệt, việc một nguồn cầu là khách nước ngoài bị thu hẹp có thể khiến áp lực thanh khoản và giá bán gia tăng tại một số khu vực.
Tuy nhiên, cần tránh nhìn nhận vấn đề theo hướng tất cả doanh nghiệp bất động sản đều chịu ảnh hưởng tiêu cực. Mức độ nhạy cảm phụ thuộc rất lớn vào cơ cấu sản phẩm của từng doanh nghiệp. Những chủ đầu tư tập trung vào biệt thự nghỉ dưỡng tại Đà Nẵng, Nha Trang, Phú Quốc hay Vân Đồn sẽ chịu tác động trực tiếp hơn bởi đây là những thị trường từng sử dụng quyền sở hữu lâu dài của khách nước ngoài như một điểm bán hàng. Ngược lại, những doanh nghiệp tập trung vào chung cư cao cấp tại Hà Nội và TP.HCM có thể hưởng lợi tương đối nhờ dòng cầu được chuyển dịch sang căn hộ. Trong khi đó, bất động sản công nghiệp và nhà ở xã hội gần như không chịu tác động trực tiếp vì nhu cầu của hai phân khúc này không phụ thuộc đáng kể vào việc cá nhân nước ngoài mua nhà để ở.
Một điểm khác cũng cần được nhìn nhận thận trọng là tác động của dự thảo đối với FDI bất động sản. Quý I/2026, tổng FDI đăng ký vào Việt Nam đạt 15,2 tỷ USD, tăng 42,9% so với cùng kỳ, trong khi phần vốn thực hiện vào bất động sản chỉ khoảng 389,5 triệu USD. Khoảng cách giữa vốn đăng ký và vốn thực hiện cho thấy dòng vốn ngoại vào bất động sản không đơn giản chỉ phụ thuộc vào quyền sở hữu nhà ở của cá nhân nước ngoài. Dòng vốn này ngày càng gắn nhiều hơn với các dự án công nghiệp, văn phòng và phát triển bất động sản do doanh nghiệp nước ngoài thực hiện. Do đó, không có cơ sở để từ riêng dự thảo này suy luận rằng FDI bất động sản sẽ bị ảnh hưởng mạnh.
Một vấn đề nữa mà nhà đầu tư cần đặc biệt lưu ý là đây vẫn chỉ là dự thảo. Theo lộ trình ban đầu, Quốc hội dự kiến xem xét thông qua vào tháng 10/2026, nhưng tiến độ sau đó đã có sự dịch chuyển. Bộ Xây dựng đặt mốc chậm nhất ngày 5/10/2026 để trình Quốc hội. Theo diễn biến ngày 9/9/2026, ba luật liên quan gồm Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản sửa đổi dự kiến được xem xét thông qua tại kỳ họp thứ 2 vào cuối năm 2026. Điều này đồng nghĩa với việc những nội dung đang được thị trường quan tâm hiện nay vẫn có khả năng tiếp tục thay đổi trước khi được thông qua chính thức. Việc bản dự thảo mới nhất cũng đã bỏ khái niệm chung cư có thời hạn sau những lo ngại liên quan đến quyền sở hữu càng cho thấy các điều khoản nhạy cảm vẫn đang trong quá trình hoàn thiện.
Vì vậy, nếu đặt câu hỏi dự thảo Luật Nhà ở sửa đổi có tạo ra cú sốc lớn cho toàn bộ thị trường bất động sản hay không, câu trả lời hợp lý nhất ở thời điểm hiện tại là chưa có cơ sở để cho rằng như vậy. Quy mô cầu nhà ở của cá nhân nước ngoài vẫn quá nhỏ nếu so với tổng thị trường, khi lượng nhà người nước ngoài mua trong giai đoạn 2018 đến 2022 chỉ chiếm khoảng 0,53% tổng lượng nhà ở. Tác động lớn hơn nằm ở sự tái phân bổ cầu giữa các phân khúc. Nhà ở riêng lẻ và biệt thự nghỉ dưỡng có thể mất một phần nguồn cầu quốc tế, trong khi chung cư cao cấp tại các đô thị lớn có khả năng tiếp nhận phần cầu chuyển dịch này.
Nếu nhìn dưới góc độ đầu tư cổ phiếu bất động sản, đây cũng là điểm quan trọng nhất cần ghi nhớ. Không nên đánh đồng việc siết sở hữu nhà ở của người nước ngoài với một chính sách bất lợi đồng đều cho toàn bộ ngành bất động sản. Cần nhìn vào cơ cấu sản phẩm, địa bàn phát triển dự án, tỷ trọng biệt thự nghỉ dưỡng, tỷ lệ khách hàng nước ngoài và lượng tồn kho của từng doanh nghiệp. Những doanh nghiệp có danh mục phụ thuộc lớn vào biệt thự nghỉ dưỡng và khách quốc tế sẽ nhạy cảm hơn. Những doanh nghiệp tập trung vào chung cư cao cấp tại Hà Nội và TP.HCM có thể có tác động trung tính hoặc thậm chí hưởng lợi nhẹ nhờ sự dịch chuyển nhu cầu. Còn bất động sản công nghiệp, nhà ở xã hội và nhà ở thương mại giá phù hợp trong nước gần như nằm ngoài tác động trực tiếp của thay đổi này.
Cuối cùng, điều nhà đầu tư cần tránh nhất là đưa ngay một giả định chính sách chưa được chốt vào định giá cổ phiếu. Dự thảo hiện tại có thể thay đổi cả về nội dung lẫn thời điểm thông qua, trong khi tác động kinh tế cũng phụ thuộc vào cơ cấu tài sản và khách hàng của từng doanh nghiệp. Vì vậy, ở thời điểm này nên xem đây là một biến số rủi ro chính sách cần theo dõi hơn là một cơ sở chắc chắn để thay đổi quan điểm đầu tư. Bản chất của câu chuyện không phải là thị trường bất động sản Việt Nam mất đi một lượng cầu đủ lớn để tạo ra cú sốc toàn ngành, mà là một phần cầu ngoại có khả năng được phân bổ lại giữa các loại hình bất động sản. Và chính sự phân bổ lại này mới là yếu tố mà nhà đầu tư cần theo dõi khi đánh giá từng doanh nghiệp cụ thể.
Trần Đỗ Kiến Quốc - Tổ Kiến Invest
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


