





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá về đáy 5 năm, 4 cổ phiếu KCN nào đáng chú ý?
Trong bối cảnh định giá ngành bất động sản khu công nghiệp đã giảm đáng kể so với giai đoạn 2020-2024, TVS Research cho rằng cơ hội đầu tư giữa các doanh nghiệp đang có sự phân hóa rõ nét. Khả năng sinh lời, nguồn thu định kỳ và tiến độ khai thác quỹ đất sẽ là những yếu tố quan trọng quyết định triển vọng của từng cổ phiếu.
Trong nhóm doanh nghiệp được theo dõi, TVS ưu tiên Tổng công ty IDICO (IDC), Đầu tư Sài Gòn VRG (SIP), Tổng công ty Phát triển Đô thị Kinh Bắc (KBC) và Long Hậu (LHG), dựa trên sự kết hợp giữa hiệu quả hoạt động và tiềm năng tăng trưởng.
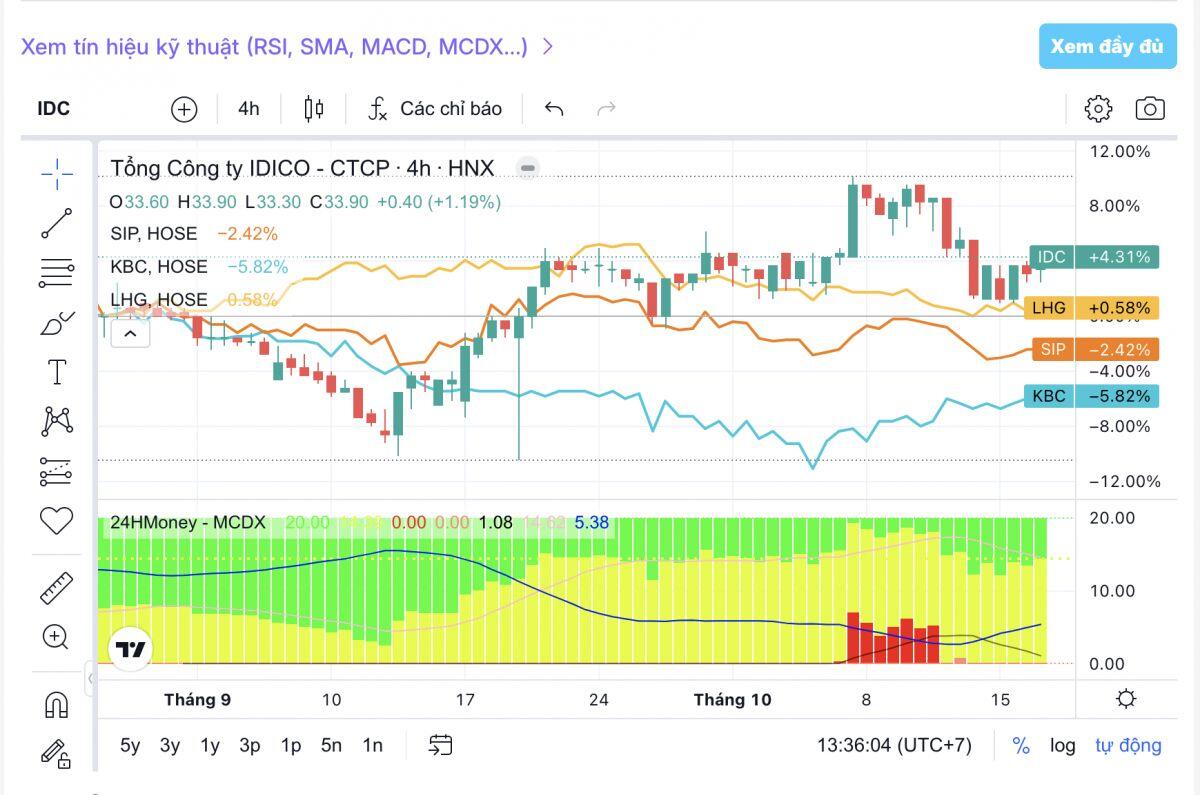
IDC, SIP nổi bật nhờ khả năng sinh lời
Theo đánh giá của TVS, IDC và SIP có lợi thế nhờ khả năng duy trì tỷ suất sinh lời trên vốn chủ sở hữu (ROE) ở mức cao, cùng nguồn lợi nhuận định kỳ tương đối ổn định.
Cụ thể, ROE dự phóng bình quân giai đoạn 2026-2027 của IDC đạt khoảng 27%, trong khi SIP ở mức 25%. Đây là hai mức cao trong nhóm doanh nghiệp khu công nghiệp được phân tích, phản ánh khả năng tạo lợi nhuận trên vốn chủ sở hữu tương đối tốt.
Bên cạnh đó, nguồn thu định kỳ giúp hai doanh nghiệp có thêm nền tảng duy trì kết quả kinh doanh, thay vì phụ thuộc hoàn toàn vào thời điểm bàn giao đất khu công nghiệp. Trong bối cảnh lợi nhuận của nhiều doanh nghiệp có thể biến động theo tiến độ ghi nhận doanh thu, đây là yếu tố được TVS đánh giá tích cực.
Với LHG, điểm mạnh nằm ở việc phần lớn quỹ đất hiện hữu đã hoàn tất giải phóng mặt bằng và doanh nghiệp duy trì trạng thái tiền mặt ròng. Tuy nhiên, quy mô quỹ đất còn lại tương đối hạn chế có thể trở thành yếu tố cản trở tăng trưởng trong dài hạn.
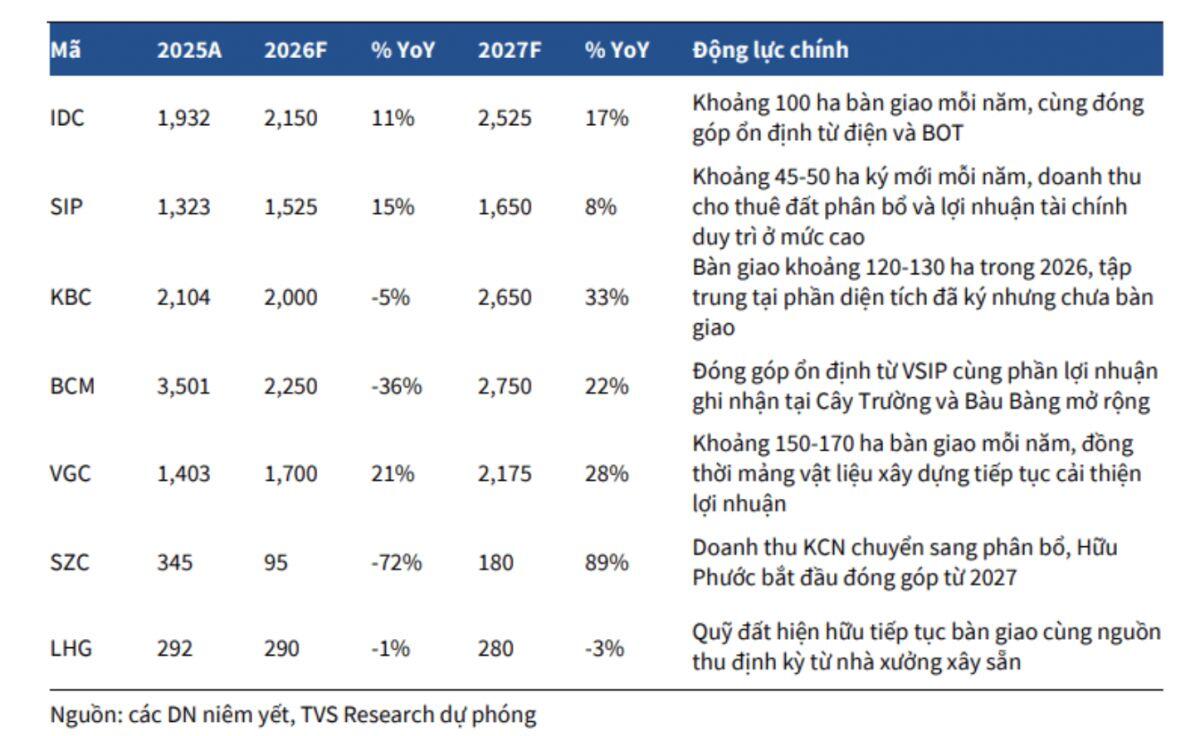
Nguồn: TVS
KBC kỳ vọng lợi nhuận tăng lên 2.650 tỷ đồng vào năm 2027
Đối với Kinh Bắc (KBC), TVS đánh giá doanh nghiệp còn dư địa phục hồi nhờ diện tích đất khu công nghiệp đã ký hợp đồng nhưng chưa được bàn giao. Nếu tiến độ triển khai thuận lợi, việc chuyển phần diện tích này thành doanh thu có thể đóng góp đáng kể vào kết quả kinh doanh.
TVS Research dự phóng lợi nhuận ròng của KBC đạt khoảng 2.000 tỷ đồng trong năm 2026 và tăng lên 2.650 tỷ đồng vào năm 2027.
Riêng trong năm 2026, KBC được kỳ vọng bàn giao khoảng 120-130ha đất khu công nghiệp từ phần diện tích đã ký hợp đồng trước đó. Đây là một trong những động lực quan trọng trong dự báo lợi nhuận của doanh nghiệp.
Dù vậy, triển vọng của KBC vẫn đi kèm các rủi ro liên quan đến tiến độ bàn giao và mức đòn bẩy tài chính cao hơn so với một số doanh nghiệp cùng ngành. Vì vậy, khả năng chuyển hóa quỹ đất thành doanh thu và dòng tiền thực tế sẽ là yếu tố cần theo dõi.
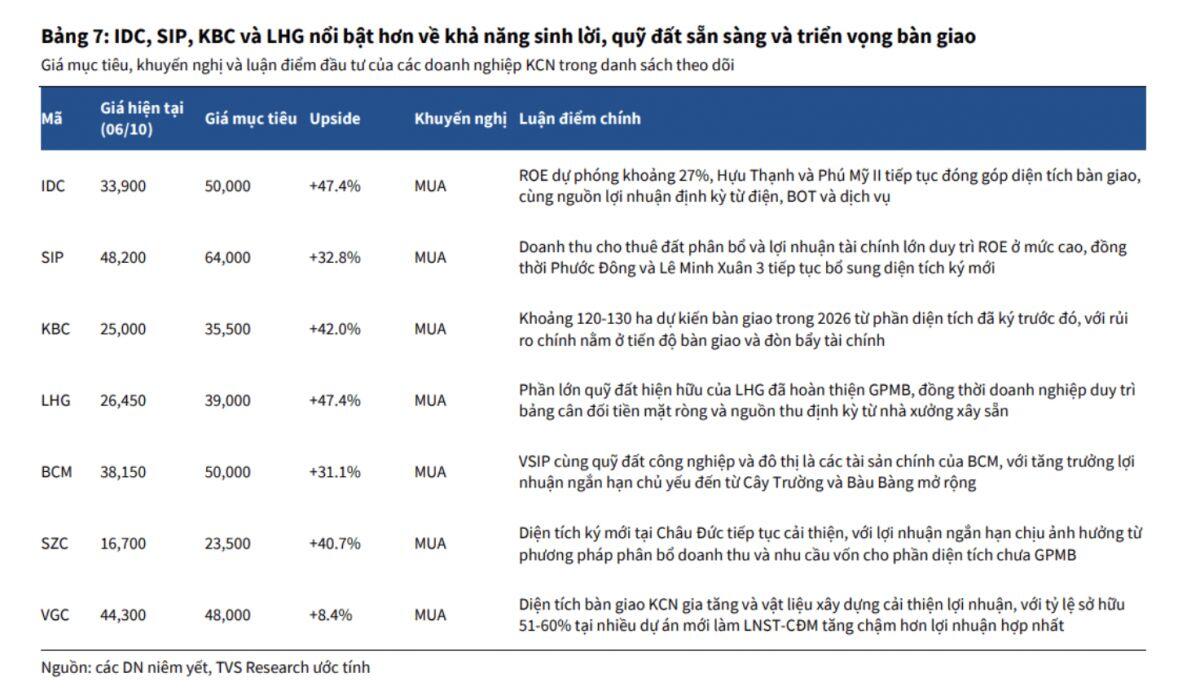
Nguồn: TVS
BCM, SZC chờ động lực từ các dự án mới
Với Becamex IDC (BCM), TVS Research dự phóng lợi nhuận trong nửa cuối năm 2026 đạt khoảng 1.945 tỷ đồng, chủ yếu nhờ đóng góp từ các dự án VSIP, Cây Trường và Bàu Bàng mở rộng. Qua đó, lợi nhuận cả năm được kỳ vọng đạt khoảng 2.250 tỷ đồng.
Trong khi đó, Sonadezi Châu Đức (SZC) được dự báo đạt lợi nhuận khoảng 95 tỷ đồng năm 2026 và 180 tỷ đồng năm 2027. Động lực tăng trưởng được kỳ vọng đến từ việc Khu công nghiệp Hữu Phước bắt đầu đóng góp vào kết quả kinh doanh.
Tuy nhiên, TVS lưu ý lợi nhuận ngắn hạn của BCM, SZC và Viglacera (VGC) có thể biến động đáng kể, tùy thuộc vào tiến độ ghi nhận doanh thu, nhu cầu vốn và tỷ lệ sở hữu tại các dự án mới. Riêng VGC còn nhận được đóng góp từ mảng vật liệu xây dựng, giúp đa dạng hóa nguồn thu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


