





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điều gì khiến cổ phiếu Đạt Phương (DPG) bất ngờ giảm sàn?
Phiên giao dịch ngày 16/11, cổ phiếu DPG của CTCP Tập đoàn Đạt Phương (HoSE: DPG) bất ngờ giảm kịch sàn xuống 31.450 đồng/cp, đảo chiều sau khi phục hồi hơn 30% kể từ đầu tháng 10.
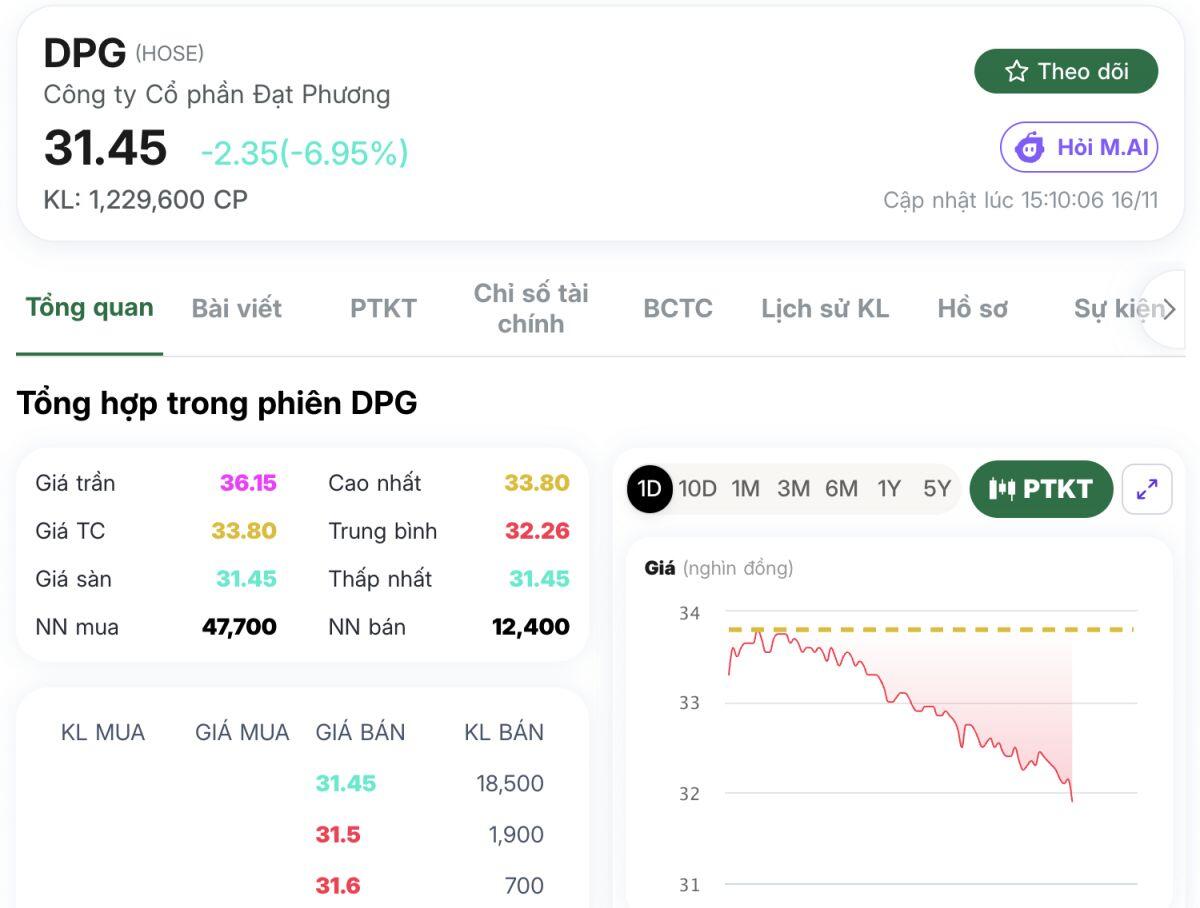
Diễn biến này thu hút sự chú ý khi hoạt động xây lắp của doanh nghiệp khởi sắc với hàng loạt gói thầu hạ tầng quy mô lớn. Tuy nhiên, việc đồng thời mở rộng đầu tư vào xây dựng, bất động sản và sản xuất kính cũng kéo theo áp lực đáng kể về vốn và dòng tiền.
Theo báo cáo tài chính hợp nhất quý III/2026, tổng nợ phải trả của Đạt Phương đạt 7.333 tỷ đồng, tăng 41% so với đầu năm. Dư nợ vay và nợ thuê tài chính lên tới 5.666 tỷ đồng, tăng gần 50%. Trong khi đó, tiền và các khoản tương đương tiền giảm 15%, còn 604 tỷ đồng; các khoản phải thu ngắn hạn tăng 27%, lên hơn 1.761 tỷ đồng.
Trước nhu cầu vốn gia tăng, tháng 9/2026, HĐQT doanh nghiệp thông qua các giao dịch tín dụng tại 4 ngân hàng với tổng hạn mức lên tới 11.150 tỷ đồng cho giai đoạn 2026-2027. Cuối tháng 10, Đạt Phương tiếp tục thông qua việc mượn bất động sản của 8 cá nhân là lãnh đạo và người có liên quan để bảo đảm nghĩa vụ tín dụng tại BIDV - Chi nhánh Thăng Long. Danh sách gồm Chủ tịch HĐQT Lương Minh Tuấn, Phó Chủ tịch Phạm Kim Châu, Tổng Giám đốc Trần Anh Tuấn cùng các thành viên gia đình và người liên quan.
Ở mảng xây lắp, theo Chứng khoán Phú Hưng (PHS), từ đầu năm 2026 đến nay, Đạt Phương đã trúng 10 gói thầu hạ tầng với tổng giá trị gần 8.900 tỷ đồng. Lượng công việc lớn tạo triển vọng tăng doanh thu, nhưng cũng đòi hỏi vốn lưu động đáng kể để triển khai thi công trước khi nghiệm thu và thu tiền từ chủ đầu tư.
Doanh nghiệp còn đẩy mạnh đầu tư vào lĩnh vực sản xuất kính. Cuối quý III, chi phí xây dựng cơ bản dở dang đạt gần 2.500 tỷ đồng, trong đó riêng nhà máy kính siêu trắng chiếm hơn 1.666 tỷ đồng. Về thời điểm vận hành, Chứng khoán BIDV (BSC) dự kiến nhà máy có thể hoạt động từ quý IV/2026, trong khi Chứng khoán NH Việt Nam (NHSV) đưa ra giả định từ năm 2027.
Tại mảng bất động sản, dự án Casamia Balanca ghi nhận gần 1.900 tỷ đồng hàng tồn kho vào cuối tháng 9. Do tốc độ tiêu thụ chậm hơn kỳ vọng, trong báo cáo tháng 9/2026, BSC đã hạ 73% dự báo doanh số mở bán mới của dự án trong năm nay, xuống còn 825 tỷ đồng.
Như vậy, dù sở hữu lượng hợp đồng xây lắp lớn, Đạt Phương vẫn đối mặt áp lực cân đối nguồn vốn khi dư nợ tăng nhanh, dòng tiền bất động sản có thể thu hồi chậm và nhà máy kính chưa đóng góp đáng kể vào lợi nhuận. Khả năng kiểm soát nợ vay cùng tiến độ triển khai, đưa các dự án vào khai thác sẽ là những yếu tố đáng chú ý trong thời gian tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


