





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DGC đối mặt năm 2026 đầy thách thức: Lợi nhuận có thể “bốc hơi” 47%
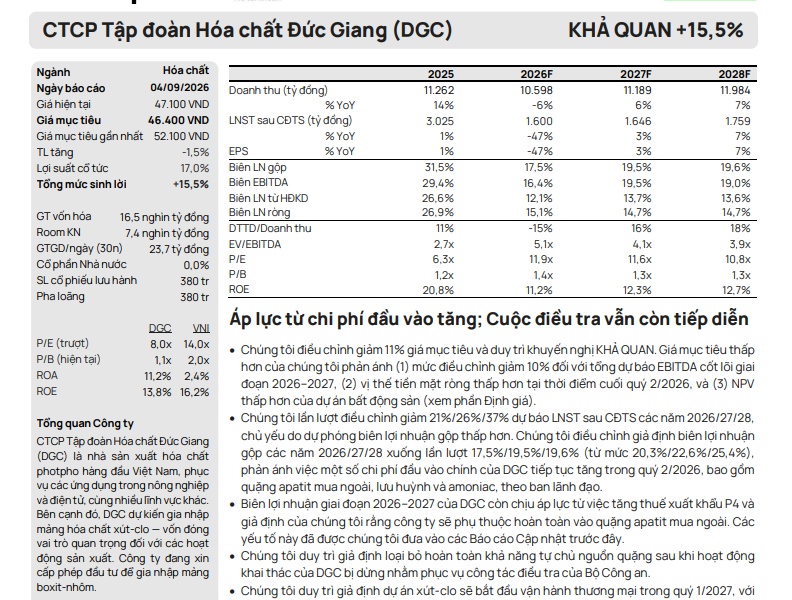
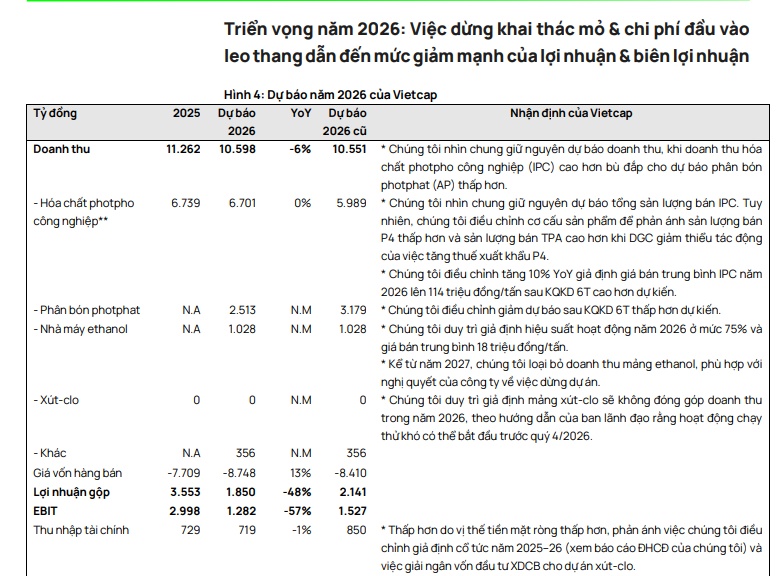
Trong báo cáo mới đây, Vietcap cho biết, CTCP Tập đoàn Hóa chất Đức Giang (DGC) được dự báo đạt khoảng 10.598 tỷ đồng doanh thu trong năm 2026, giảm 6% so với năm trước.
Theo cập nhật ngày 4/9 của Chứng khoán Vietcap, doanh thu DGC năm 2026 có thể đạt khoảng 10.598 tỷ đồng, giảm 6% so với năm 2025.
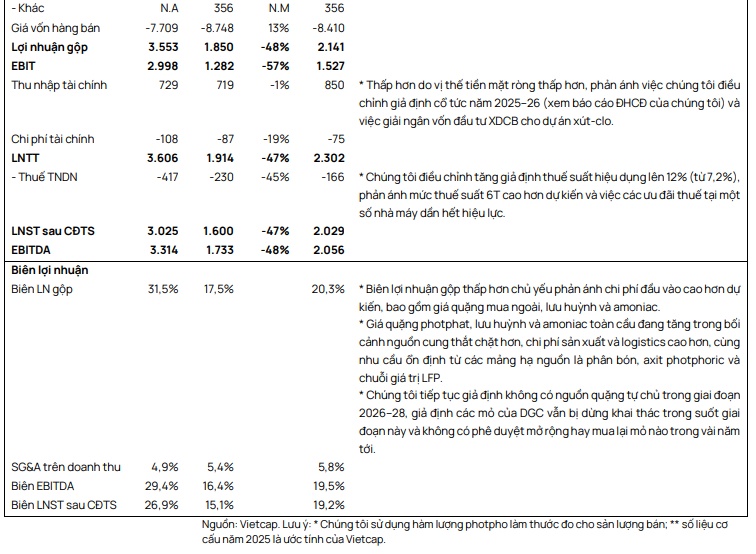
Nhưng điều đáng chú ý nằm ở phía lợi nhuận: LNST sau lợi ích cổ đông thiểu số được dự báo chỉ còn khoảng 1.600 tỷ đồng, giảm tới 47% so với mức 3.025 tỷ đồng của năm trước.
Doanh thu giảm 6%, lợi nhuận giảm 47% – vì sao?
Câu trả lời chủ yếu nằm ở giá vốn.
Vietcap dự báo giá vốn hàng bán của DGC có thể tăng 13% lên 8.748 tỷ đồng, khiến lợi nhuận gộp giảm tới 48%, còn khoảng 1.850 tỷ đồng.
Biên lợi nhuận gộp theo đó có thể co mạnh từ 31,5% xuống chỉ còn 17,5%.
EBITDA cũng được dự báo giảm 48%, còn lợi nhuận trước thuế giảm 47%.
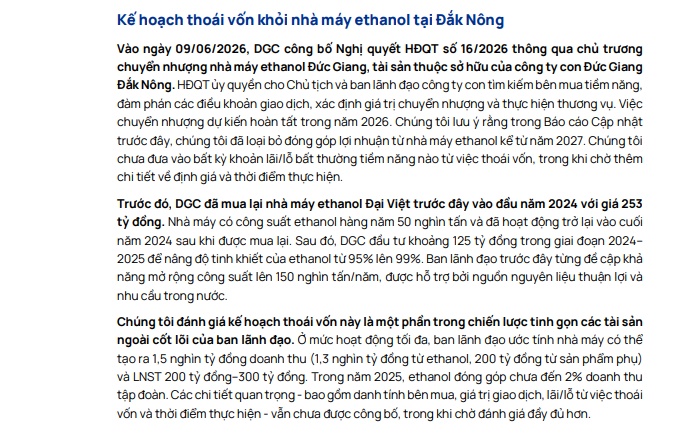
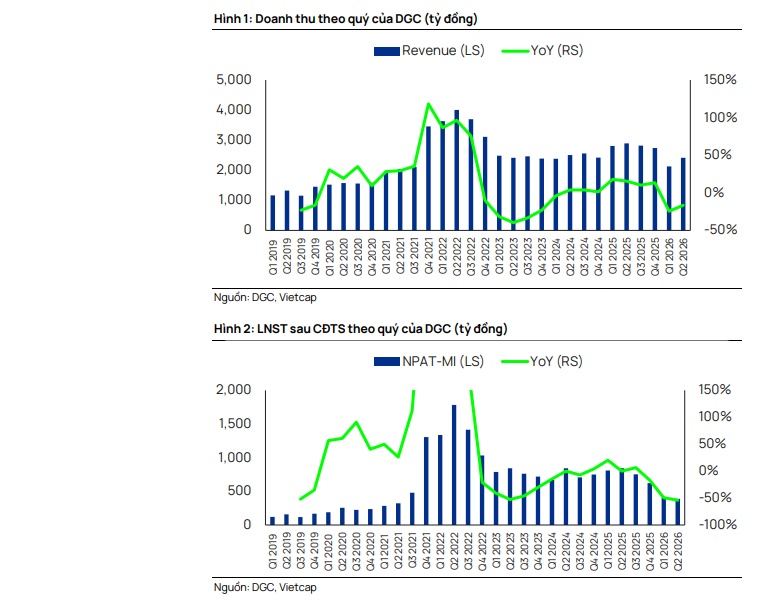
Mất lợi thế quặng tự chủ, chi phí đầu vào trở thành bài toán khó
Một trong những lợi thế quan trọng của DGC trước đây là khả năng tự chủ nguồn quặng apatit.
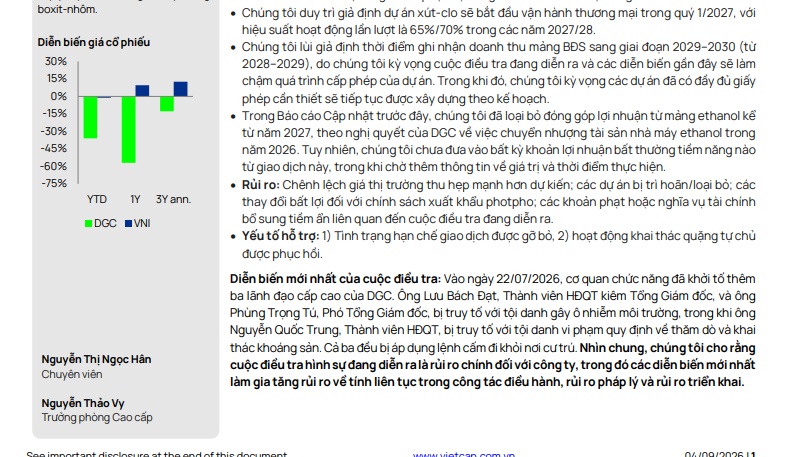
Tuy nhiên, Vietcap giả định doanh nghiệp chưa thể khôi phục nguồn quặng tự khai thác trong giai đoạn 2026-2028.
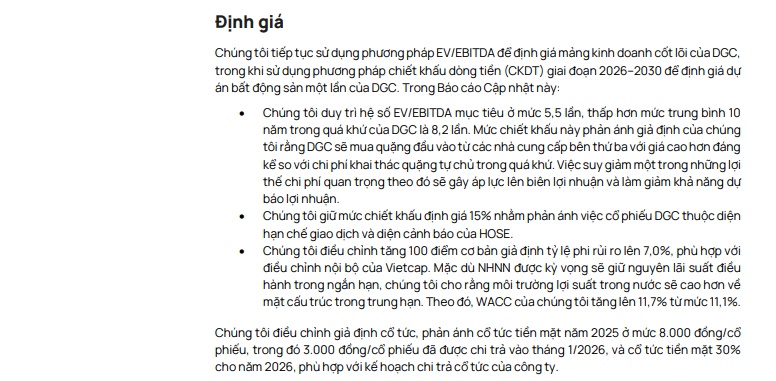
Điều này đồng nghĩa DGC tiếp tục phải mua quặng từ bên ngoài với chi phí cao hơn, trong khi giá lưu huỳnh, amoniac cùng chi phí sản xuất và logistics đều chịu áp lực.
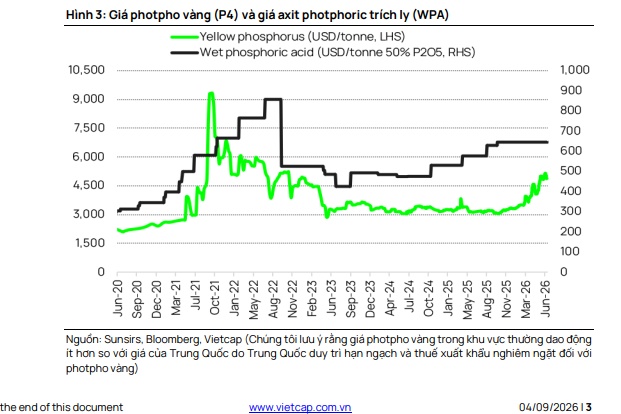
Chưa hết, mảng photpho còn chịu ảnh hưởng từ việc tăng thuế xuất khẩu photpho vàng.
DGC được kỳ vọng giảm sản lượng photpho vàng và chuyển dịch cơ cấu sang axit photphoric nhiệt để phần nào hạn chế tác động.
Ở chiều tích cực, giá bán nhóm hóa chất photpho công nghiệp vẫn được kỳ vọng duy trì tương đối tốt, với doanh thu năm 2026 dự kiến khoảng 6.701 tỷ đồng.
Nhưng đây chưa phải rủi ro lớn nhất…
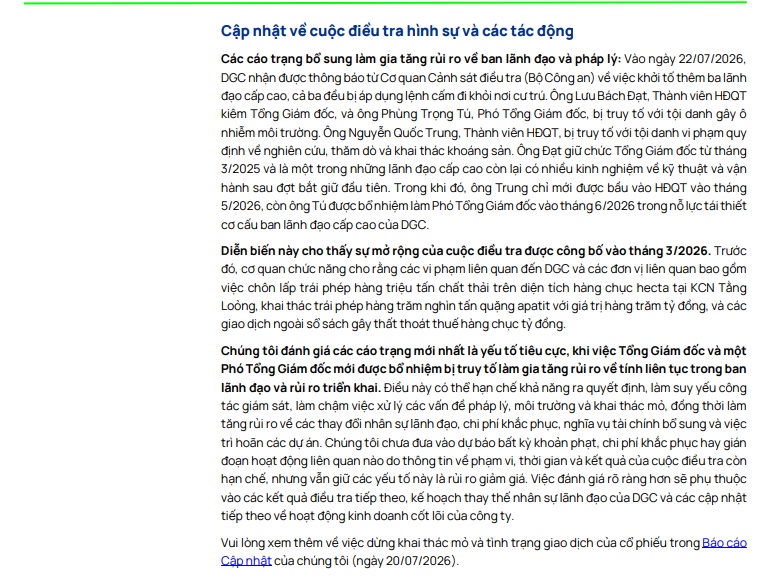
Cuộc điều tra liên quan đến các lãnh đạo cấp cao tiếp tục là biến số mà nhà đầu tư phải theo dõi.
Sau thông báo ngày 22/7 về việc khởi tố thêm 3 lãnh đạo cấp cao, Vietcap cho rằng diễn biến này có thể tạo rủi ro đối với hoạt động điều hành, xử lý các vấn đề pháp lý, môi trường, khai thác mỏ và tiến độ các dự án mới.
Đáng chú ý, các khoản phạt, chi phí khắc phục hay khả năng gián đoạn hoạt động chưa được Vietcap đưa vào mô hình dự báo, do hiện chưa đủ thông tin về phạm vi và kết quả cuối cùng của cuộc điều tra.
Hy vọng được đặt vào dự án xút-clo
Trong lúc hoạt động hiện hữu chịu sức ép, dự án xút-clo tại Nghi Sơn được kỳ vọng trở thành động lực tăng trưởng mới.
Tuy nhiên, dự án được dự báo chỉ bắt đầu chạy thử từ quý IV/2026 và có thể vận hành thương mại từ quý I/2027.
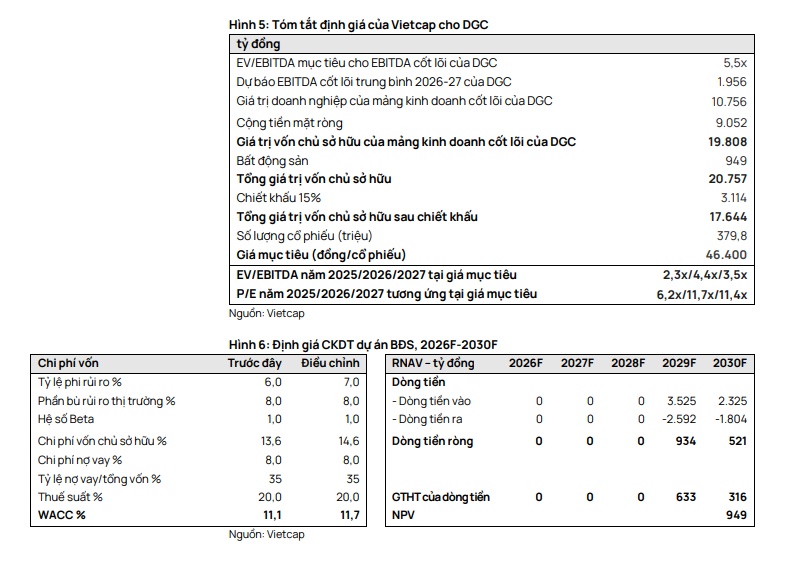
Vietcap dự báo lợi nhuận DGC có thể phục hồi lên khoảng 1.646 tỷ đồng năm 2027 và 1.759 tỷ đồng năm 2028.
Dù vậy, những con số này vẫn còn khá xa mức hơn 3.000 tỷ đồng lợi nhuận năm 2025.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


