





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cuộc họp FOMC tháng 7: Fed sắp ra quyết định: Thị trường đang định giá điều gì?
Thị trường tài chính tuần này đang cực kỳ bất định khi Fed họp ngày 28–29/7. Giới đầu tư không chắc Fed sẽ làm gì, dẫn đến biến động mạnh trên trái phiếu, USD, vàng, dầu và hàng hóa nói chung.
Thị trường đang định giá điều gì?
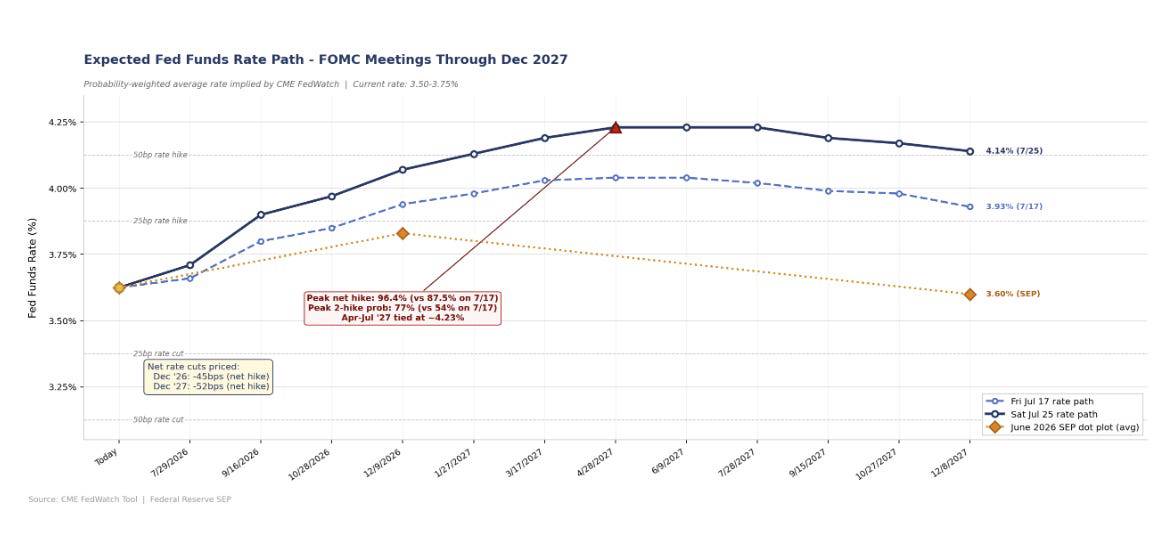
Thị trường tương lai Fed cho thấy kịch bản rất phân hóa. Theo công cụ CME FedWatch, xác suất tăng lãi suất 0,25% trong cuộc họp 28–29/7 hiện khoảng 36%, so với 30% ghi nhận vào cuối tháng 6. Ngược lại, khả năng Fed sẽ tăng lãi suất tại kỳ họp tháng 9 được định giá rất cao, khoảng 81–82%. Đến cuối năm 2026, thị trường cũng gần như chắc chắn Fed sẽ tăng ít nhất một lần (gần 90% khả năng). Cơ sở FedWatch cũng cho thấy phân hóa về số lần tăng: khả năng tăng 2 lần chiếm phần lớn, còn tăng 3 lần chỉ ở mức một con số. Điều này có nghĩa là thị trường không còn đồng thuận về chính sách tiền tệ, mà dự báo rất đa dạng tùy theo kịch bản dữ liệu kinh tế.
Nguyên nhân quan trọng là cách tiếp cận mới của Chủ tịch Fed Kevin Warsh. Khác với trước đây, Warsh không đưa ra hướng dẫn định hướng (forward guidance) trước cuộc họp. Ông khẳng định với Quốc hội rằng không “dung thứ” cho lạm phát cao dai dẳng, nhưng từ chối tiết lộ cụ thể sẽ hành động như thế nào. Trên thực tế, ông nói “không cho biết trước hướng đi” (nói ngắn gọn: “I’m not big for forward guidance”). Chính sách này có nghĩa là thị trường phải tự bám sát dữ liệu kinh tế thay vì hy vọng chỉ dẫn từ Fed. Mỗi báo cáo lạm phát, việc làm hay tiêu dùng đều có thể đảo chiều dự báo chính sách chỉ trong vài giờ. Như Reuters nhận xét, cuộc họp lần này “đang trở thành cuộc họp khó dự đoán nhất trong nhiều năm”.
Từ sau họp tháng 6 đến nay chỉ có vài dữ liệu quan trọng: lạm phát tháng 6 và báo cáo việc làm tháng 6. Lạm phát đã có dấu hiệu giảm nhiệt. CPI tháng 6 tăng 3,5% so với cùng kỳ (giảm mạnh từ 4,2% tháng 5); lạm phát cơ bản (không tính thực phẩm – năng lượng) cũng chỉ tăng 2,6% (giảm so với tháng trước). Nguyên nhân chính là giá năng lượng tháng 6 đã giảm (xăng giảm gần 10% so với tháng trước dù vẫn cao hơn 26,7% so với một năm trước). Tuy vậy, lạm phát dịch vụ vẫn cao và áp lực chi phí có thể tái xuất nếu giá dầu nhảy trở lại.
Báo cáo việc làm tháng 6 cho thấy một bức tranh mâu thuẫn. Số việc làm mới chỉ tăng 57.000 (thấp hơn nhiều so với kỳ vọng ~110.000), trong khi tỷ lệ thất nghiệp giảm xuống 4,2% (từ 4,3%). Đáng chú ý, tỷ lệ tham gia lực lượng lao động xuống mức 61,5% – thấp nhất trong nhiều năm. Điều này làm Fed đau đầu: thị trường lao động có đang yếu đi thật sự, hay nhiều người đã ngừng đi tìm việc? Trong tình trạng “low hire – low fire” (ít tuyển mới, ít sa thải) như hiện nay, Fed vẫn coi lạm phát là rủi ro lớn. Như một chuyên gia Fed nói, Fed “vẫn xem thị trường lao động ổn định – không quá nóng, không quá lạnh”, nhưng không thể chủ quan với lạm phát.
Biến số lớn nhất là giá dầu
Giá dầu và xăng là ẩn số then chốt. Xung đột Trung Đông khiến dầu biến động rất mạnh: chỉ vài tháng qua, dầu đã tăng vọt khoảng 30% từ đáy rồi lại lao dốc gần 10% trong vài ngày khi căng thẳng hạ nhiệt. Những dao động dữ dội này làm khó việc dự báo lạm phát. Giá xăng ở Mỹ có những lúc lập kỷ lục, đóng góp chủ yếu vào nhóm chi phí yên tâm của Fed. Chỉ số CPI tháng 6 giảm 0,4% chủ yếu do năng lượng giảm 5,7% trong tháng, nhưng giá xăng và dầu mỏ vẫn cao gấp hơn 1/4 so với một năm trước (giá xăng cao 26,7% YoY trong tháng 6). Nếu dầu và xăng lại tăng mạnh, tức thời kỳ giảm nhiệt chỉ tạm thời, thì lạm phát hoàn toàn có thể bật tăng trở lại. Điều này là mối lo lớn cho Fed.
Kịch bản cơ sở của FOMC
Hầu hết tổ chức phân tích cho rằng Fed sẽ giữ nguyên lãi suất tại cuộc họp tháng 7 này, nhưng sẽ duy trì chính sách thắt chặt trong tương lai gần. Cụ thể, khả năng Fed giữ nguyên tháng 7 rất cao, song có thể có vài phiếu bất đồng. Hai chủ tịch Fed là Beth Hammack (Cleveland) và Lorie Logan (Dallas) đã lên tiếng ủng hộ việc tăng lãi suất, và dự kiến sẽ phản đối nếu Fed chỉ giữ nguyên. Những thành viên khác cũng chia rẽ: Christopher Waller – người từng khá ôn hòa – nay nói rằng nếu lạm phát không hạ, Fed “có thể cần phải tăng lãi suất trong thời gian tới”. Trong khi đó, John Williams (New York Fed) tin “lạm phát đang rất cao nhưng sẽ sớm hạ nhiệt” và đưa ra nhiều lý do để biện giải cho lập trường giữ nguyên lãi suất lâu hơn. Nói chung, Fed đang tiến gần góc độ thắt chặt hơn trước, nhưng không nhất thiết phải hành động ngay. Đó là lý do những đồng hồ đếm của thị trường (FedWatch, Fed funds futures) đang nhích dần lên kỳ vọng cho các đợt tăng lãi suất trong các cuộc họp tới, đặc biệt từ tháng 9/2026 trở đi.
Điều nhà đầu tư cần nhìn không phải là lãi suất
Điểm quan trọng bậc nhất trong cuộc họp này chính là ngôn từ trong thông điệp của Fed. Việc giữ nguyên lãi suất chỉ là “im lặng trước khi bùng nổ”: thị trường sẽ tập trung xem trong tuyên bố và họp báo, Chủ tịch Warsh sẽ dùng từ ngữ thế nào. Nếu Fed bổ sung các câu chữ như “Ủy ban sẵn sàng hành động để đảm bảo ổn định giá cả”, điều này sẽ được xem là dấu hiệu hawkish (cứng rắn). Nói cách khác, dù quyết định trong tháng 7 là giữ nguyên, cách Fed diễn giải và cam kết với lạm phát mới quyết định hướng đi sắp tới. Nếu Fed phát đi tín hiệu cứng rắn, thị trường hiểu rằng tháng 9 trở đi khả năng tăng lãi suất là rất cao. Ngược lại, nếu thông điệp mềm mỏng hơn dự kiến, thì thị trường sẽ nhẹ nhõm hơn về khả năng tăng tiếp.
Những kịch bản từ nay đến cuối năm
Hiện có thể phác thảo ba kịch bản chính:
Kịch bản cơ bản (xác suất cao nhất): Fed giữ nguyên tháng 7 nhưng sau đó tăng lãi suất hai lần trong năm (ví dụ tháng 9 và tháng 11). Thực tế, thị trường đang định giá kịch bản Fed thắt chặt thêm 2 lần kể từ tháng 9.
Kịch bản giảm nhiệt: Nếu lạm phát cốt lõi (PCE core) tiếp tục hạ mạnh trong các tháng tới – ví dụ nhờ yếu tố cơ học hoặc nhu cầu suy yếu – Fed có thể không cần tăng thêm lãi suất. Khả năng này được nhiều chuyên gia đánh giá thấp (khoảng 20–25%).
Kịch bản dầu sốc: Nếu giá dầu và xăng vụt tăng trở lại (ví dụ do xung đột duy trì hoặc đột biến nguồn cung), đẩy lạm phát chung cao hơn đáng kể, Fed có thể phải tăng lãi suất đến 3 lần. Đây là kịch bản có xác suất thấp nhưng sẽ tác động rất lớn nếu xảy ra.
Theo quan điểm cá nhân
Tôi cho rằng Fed nhiều khả năng sẽ giữ nguyên lãi suất tháng 7, vì dữ liệu lạm phát đầu mùa hè cho thấy dấu hiệu hạ nhiệt chưa đủ mạnh để buộc thay đổi. Tuy nhiên, chu kỳ siết chặt chưa kết thúc. Điểm đáng chú ý là giọng điệu của Chủ tịch Warsh trong họp báo. Nếu ông nhấn mạnh rằng lạm phát vẫn là rủi ro hàng đầu và Fed “sẵn sàng hành động” nếu cần thiết, thị trường sẽ hiểu rằng Fed nghiêng về tăng lãi suất vào tháng 9.
Trong vài tuần tới, ba yếu tố tôi theo dõi sát: (1) Chỉ số giá PCE cốt lõi – thước đo ưu tiên của Fed; (2) Diễn biến thị trường lao động – xem sức cầu lao động còn mạnh hay đã suy yếu; (3) Giá năng lượng – đặc biệt dầu thô và xăng, bởi nó có thể đảo chiều kỳ vọng lạm phát rất nhanh.
Trên góc độ thị trường tài chính, nếu Fed giữ nguyên lãi suất nhưng phát tín hiệu cứng rắn hơn, lợi suất trái phiếu Mỹ và đồng USD có thể được hỗ trợ (tăng), trong khi vàng, bạc và các tài sản “an toàn” khác sẽ chịu áp lực giảm. Ngược lại, nếu thông điệp Fed là mềm mỏng hơn dự kiến, các kim loại quý và tài sản rủi ro (cổ phiếu, hàng hóa) có thể đón nhận đợt hồi phục.
Nói tóm lại, nhà đầu tư không nên chỉ chăm chăm vào con số lãi suất. Điều quan trọng là đánh giá toàn bộ thông điệp của Fed và diễn biến kinh tế vĩ mô sau cuộc họp. Chính những yếu tố này mới quyết định xu hướng thị trường trong những tháng cuối năm.
Cuộc họp FOMC lần này có thể sẽ giữ nguyên lãi suất, nhưng lại mở đường cho chính sách tiền tệ trong thời gian tới. Với nhà đầu tư, đây không chỉ là lúc theo dõi xem Fed tăng hay giảm lãi suất, mà còn phải xem Fed nói gì và dữ liệu kinh tế ra sao trong ngắn hạn. Điều đó sẽ quyết định đà đi của đồng USD, lợi suất trái phiếu, vàng, bạc, dầu và toàn bộ thị trường hàng hóa.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


