





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
"Cuộc đua" nguồn vốn ngân hàng
Dù tổng tài sản toàn hệ thống ngân hàng chạm mốc 22,6 triệu tỷ đồng trong nửa đầu năm 2026, biên lãi thuần (NIM) lại chịu sức ép co hẹp đáng kể. Báo cáo tài chính phác họa sự phân hóa gay gắt giữa nhóm ngân hàng quốc doanh và tư nhân về hiệu quả sinh lời cũng như quản trị chi phí.
Tỷ lệ cho vay trên huy động (LDR) leo dốc lên gần 88% đang thu hẹp dư địa tín dụng, buộc các ngân hàng phải bước vào cuộc đua tối ưu chi phí vốn và giữ chân dòng tiền CASA.
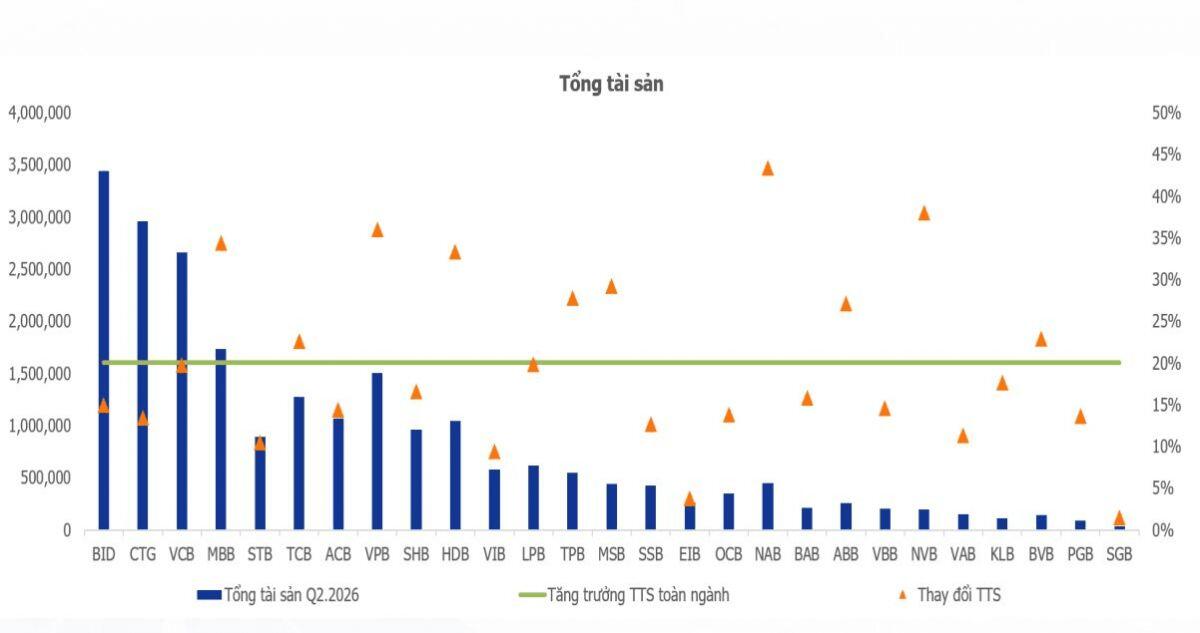
Trong nửa đầu năm 2026, hệ thống ngân hàng ghi nhận tăng trưởng tài sản mạnh mẽ. Tổng tài sản toàn hệ thống đạt khoảng 22,6 triệu tỷ đồng cuối quý II, tăng 20% so với cùng kỳ năm trước và tăng 6,73% so với đầu năm. Vốn chủ sở hữu tăng 19,6% năm trên năm, lên 1,92 triệu tỷ đồng. Tốc độ tăng trưởng tài sản không đều giữa các nhóm: nhóm ngân hàng thương mại cổ phần lớn tăng 22%, nhóm thương mại cổ phần nhỏ tăng 18%, còn nhóm quốc doanh tăng 16%. Sự khác biệt này phản ánh sự chênh lệch về khả năng huy động vốn, chất lượng nguồn vốn và hiệu quả vận hành.
Sự phân hóa lợi nhuận rõ rệt ở quý II/2026. Nhóm ngân hàng quốc doanh dẫn đầu về ROE với 18%, nhóm ngân hàng thương mại cổ phần lớn đạt 15,6%, trong khi nhóm nhỏ chỉ 10,8%. Về ROA, ngân hàng thương mại cổ phần lớn dẫn đầu với 1,5% so với 1,3% của quốc doanh và 0,8% của nhóm nhỏ. Chi phí vận hành cũng phân hóa mạnh: nhóm quốc doanh duy trì CIR 28-32%, nhóm lớn khoảng 30-35%, nhóm nhỏ lên tới 46-48%. Khoảng cách này phản ánh sự khác biệt về cơ cấu tín dụng, quy mô hoạt động và khả năng phân bổ chi phí. Những ngân hàng lớn có lợi thế khi quy mô tài sản lớn tạo điều kiện phân bổ chi phí tốt hơn.
Tỷ lệ LDR toàn ngành tăng lên gần 88% vào quý II, tăng 2 điểm phần trăm so với quý trước. Áp lực lớn nhất xuất hiện tại nhóm ngân hàng thương mại cổ phần lớn với LDR ở mức cao. Nhóm ngân hàng quốc doanh có LDR khoảng 89,6%, trong khi nhóm ngân hàng nhỏ ở mức thấp hơn khoảng 79%. Khi tín dụng mở rộng nhanh nhưng tăng trưởng tiền gửi không theo kịp, cạnh tranh huy động có thể gia tăng, từ đó tạo áp lực lên chi phí vốn và biên lãi thuần. Diễn biến NIM phần nào phản ánh sức ép này. Nhóm ngân hàng thương mại cổ phần lớn duy trì NIM khoảng 3,1% trong quý II/2026. Nhóm ngân hàng nhỏ duy trì NIM khoảng 2,3-2,4%. Nhóm ngân hàng quốc doanh có dấu hiệu phục hồi, đạt khoảng 2,4% vào quý II/2026, phản ánh lợi thế từ cơ cấu nguồn vốn ổn định hơn.
Với mặt bằng LDR hiện tại, sự phân hóa giữa các nhóm ngân hàng có thể tiếp tục gia tăng trong nửa cuối năm. Nhóm ngân hàng thương mại cổ phần phải đối mặt rõ hơn với áp lực cạnh tranh tiền gửi khi tăng trưởng tín dụng ở mức cao. Khả năng kiểm soát chi phí sẽ tiếp tục là yếu tố quyết định sự phân hóa lợi nhuận. Những ngân hàng có cơ sở khách hàng rộng và tỷ lệ tiền gửi không kỳ hạn cao sẽ có lợi thế tốt hơn trong việc kiểm soát chi phí vốn và duy trì NIM.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


