





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cuộc chiến săn tiền gửi bắt đầu
Cuối quý III, các ngân hàng lớn tăng cường các chương trình khuyến mại để hút dòng tiền nhàn rỗi. Cụ thể
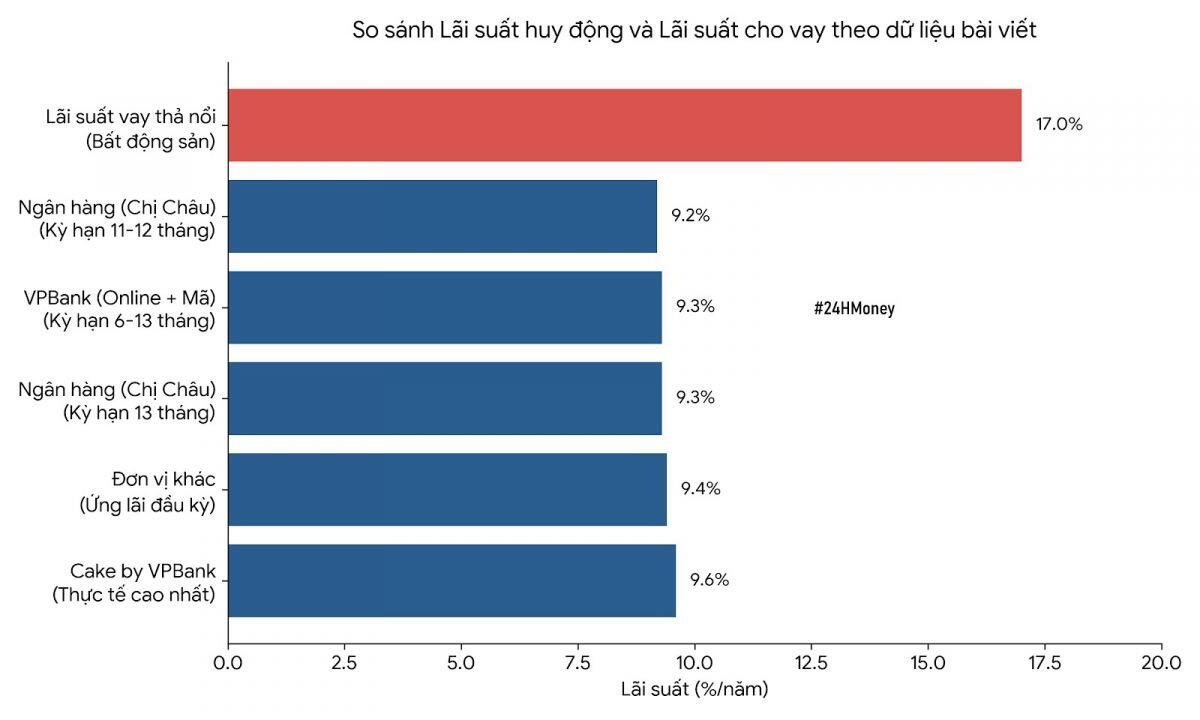
ACB đưa lãi suất kỳ hạn 13 tháng lên 9,3%/năm với ngưỡng tối thiểu chỉ 10 triệu đồng, giảm mạnh so với 100-300 triệu đồng trước đây.
VPBank thông qua Cake by VPBank và VPBank NEO cộng thêm 1,6-2,2%/năm, đưa lãi suất thực tế lên 9,6%/năm.
Một số ngân hàng còn áp dụng cơ chế ứng lãi đầu kỳ để người gửi tái đầu tư khoản tiền lãi, nâng lãi suất huy động thực tế lên 9,4%/năm.
Người gửi tiền hưởng lợi từ mức lãi suất cao, nhất là những người có khoản tiền gửi đủ lớn. Tuy nhiên, người vay chịu áp lực lớn khi lãi suất cho vay tăng theo. Sự chênh lệch giữa lãi suất huy động (9-9,6%/năm) và cho vay (15-17%/năm) tạo ra biên lợi nhuận rộng cho ngân hàng, nhưng gây áp lực lên người vay, đặc biệt những người có thu nhập không ổn định hoặc gặp thay đổi công việc.
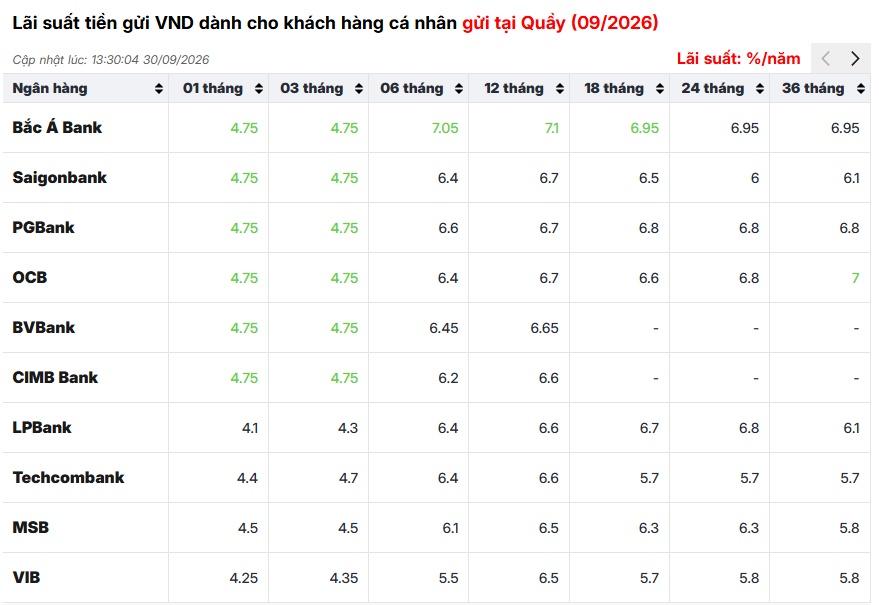
Ngành BĐS chịu ảnh hưởng nặng nề khi người vay buộc phải thanh toán nợ gốc nhanh hơn. Một số nhà đầu tư bất động sản, đặc biệt sở hữu nhiều tài sản, đang bán tháo để giảm áp lực lãi suất. Ngành xây dựng cũng chịu ảnh hưởng gián tiếp từ sự sụt giảm nhu cầu mua nhà khi lãi vay tăng cao. Các doanh nghiệp vay ngắn hạn để kinh doanh cũng gặp khó khăn khi chi phí tài chính tăng đột ngột.
Người vay cần cân nhắc kỹ khả năng trả nợ trước khi vay, đặc biệt với các khoản vay lãi suất thả nổi có nguy cơ tăng thêm. Việc thanh toán nợ gốc sớm có thể giúp giảm áp lực lãi suất lâu dài. Những người có thu nhập không ổn định nên ưu tiên giảm nợ để tránh rủi ro tài chính.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


