





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cú sốc cung cầu đổi thế ngành phân bón
Giá năng lượng tăng, nguồn cung phân đạm toàn cầu thắt chặt đang tạo ra khoảng trống thương mại mới. Với công suất urê vượt nhu cầu trong nước, doanh nghiệp phân bón Việt Nam có thêm dư địa mở rộng xuất khẩu.
Công suất urê của 4 nhà máy lớn tại Việt Nam khoảng 2,6 triệu tấn/năm, cao hơn nhu cầu nội địa khoảng 1,8 triệu tấn, tương ứng dư địa khoảng 0,8 triệu tấn cho thị trường nước ngoài.
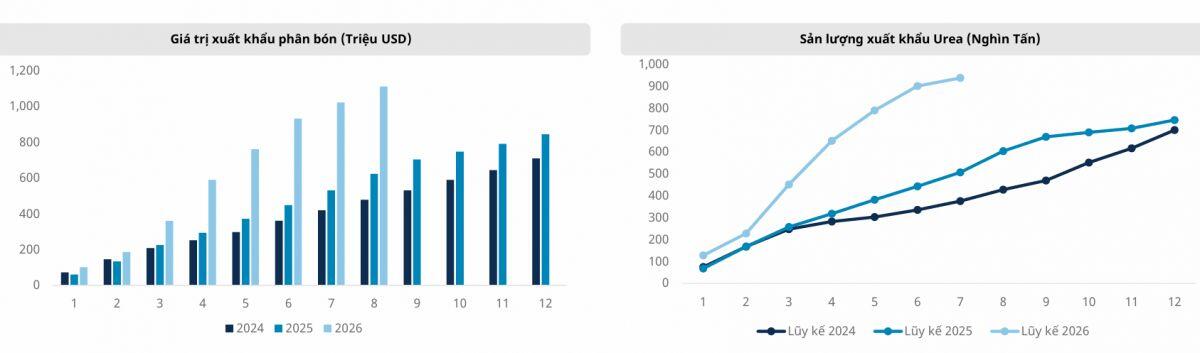
Chi phí năng lượng tăng mạnh đang làm thay đổi tương quan cạnh tranh của ngành phân bón toàn cầu. Giá khí tự nhiên cao khiến nhiều nhà máy ammonia và urê tại châu Âu chịu áp lực chi phí, thậm chí phải giảm công suất. Trong khi đó, các yếu tố địa chính trị tiếp tục gây gián đoạn thương mại và làm nguồn cung nitrogen trở nên hạn chế hơn.
EIA đã nâng dự báo giá Brent bình quân nửa cuối năm 2026 lên khoảng 90 USD/thùng. Khi năng lượng – nguyên liệu quan trọng của sản xuất ammonia – tăng giá, các nhà sản xuất có chi phí cao sẽ chịu sức ép lớn hơn.
Mirae Asset đánh giá DCM và DPM đang có lợi thế tương đối nhờ nguồn khí đầu vào trong nước ổn định. Khi giá phân bón quốc tế tăng nhưng chi phí sản xuất trong nước ít biến động hơn, biên lợi nhuận của doanh nghiệp có thể được hỗ trợ.
Thực tế, trong quý II/2026, giá phân bón tại nhiều thị trường quốc tế và trong nước đã tăng trên 50% so với cùng kỳ. Trong 22 doanh nghiệp phân bón – hóa chất công bố kết quả, 13 doanh nghiệp ghi nhận lợi nhuận tăng, trong đó DCM và DPM nổi bật ở nhóm sản xuất urê.
Tuy nhiên, lợi thế không hoàn toàn miễn phí. Giá khí, chi phí logistics, tỷ giá và giá bán urê đều có thể thay đổi nhanh. Nếu giá đầu vào tăng mạnh hơn giá bán, biên lợi nhuận sẽ chịu áp lực.
Khoảng 0,8 triệu tấn công suất dư thừa về lý thuyết tạo dư địa cho xuất khẩu. Nhưng khả năng biến dư địa này thành doanh thu còn phụ thuộc giá quốc tế, nhu cầu từng thị trường và chi phí vận chuyển.
Vì vậy, cú sốc cung toàn cầu đang mở ra cơ hội cho ngành phân bón Việt Nam, nhưng kết quả kinh doanh vẫn phụ thuộc vào khả năng duy trì lợi thế chi phí và mở rộng thị trường.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


