





600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Có tiền nhàn rỗi lúc này: Gửi ngân hàng hay “gom” bất động sản?
Lãi suất tiền gửi tăng lên mức hấp dẫn, trong khi bất động sản vẫn đang có những khoảng giá và cơ hội thương lượng riêng, vậy người có tiền nhàn rỗi nên chọn phương án nào?
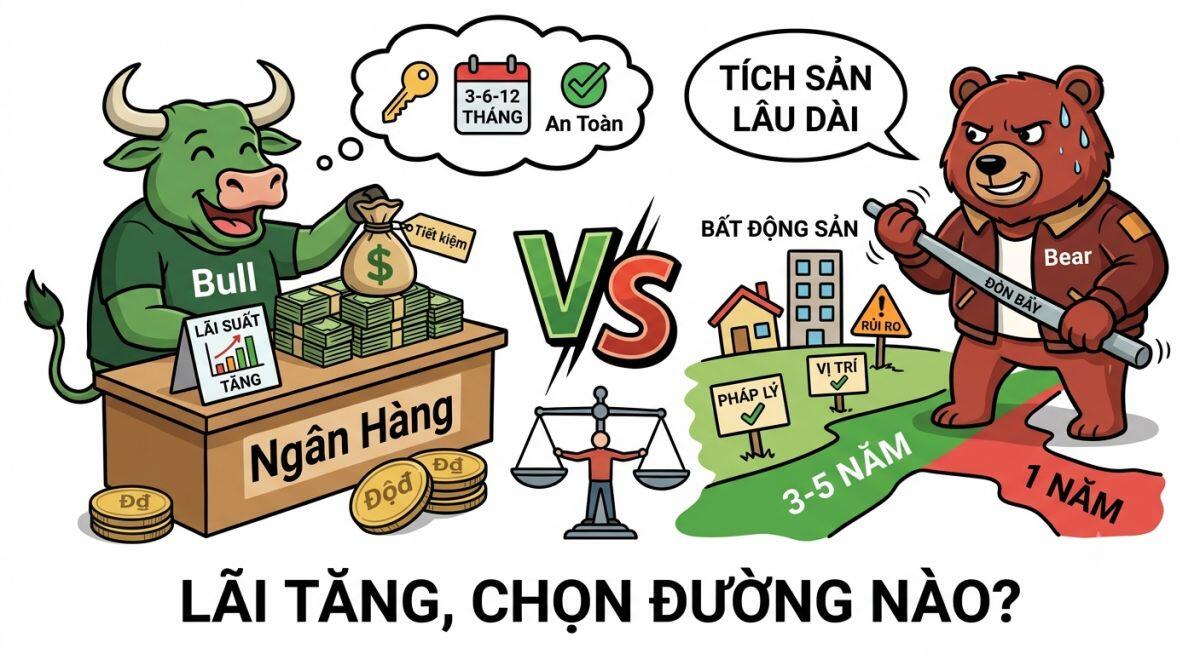
Trong bối cảnh lãi suất tiền gửi tăng, nhiều nhà đầu tư đang cân nhắc giữa gửi tiết kiệm và mua bất động sản. Các chuyên gia cho rằng không có lựa chọn tuyệt đối, bởi mỗi kênh phù hợp với một mục tiêu và mức chịu rủi ro khác nhau.
Tiết kiệm được xem là vùng đệm an toàn, phù hợp với quỹ dự phòng, tiền cần sử dụng trong ngắn hạn hoặc nguồn vốn đang chờ cơ hội. Nhà đầu tư có thể chia tiền thành nhiều kỳ hạn 3-6-12 tháng để vừa hưởng lãi vừa duy trì thanh khoản.
Trong khi đó, bất động sản vẫn có cơ hội tăng giá dài hạn, nhưng không nên mua theo tâm lý chạy theo thị trường. Nhà đầu tư cần đặc biệt chú ý pháp lý, vị trí, mức giá, khả năng tạo dòng tiền và nhu cầu thực tế. Việc sử dụng đòn bẩy quá lớn cũng được cảnh báo khi lãi suất cho vay vẫn ở mức cao.
Một chuyên gia FIDT cho rằng nếu chỉ đầu tư trong 1 năm tới, gửi ngân hàng có thể là lựa chọn phù hợp hơn. Nhưng với người xác định tích sản bằng bất động sản trong 3-5 năm, việc chuẩn bị sẵn tiền mặt để săn tài sản tốt trong giai đoạn thị trường trầm lắng lại mang đến lợi thế về lựa chọn và đàm phán.
Theo một chuyên gia, với nhà đầu tư khẩu vị rủi ro trung bình, có thể tham khảo cơ cấu 50-60% tiền gửi, 30-40% bất động sản và khoảng 10% dự phòng thanh khoản. Quan trọng nhất là không dùng đòn bẩy quá mức và chỉ xuống tiền khi tìm được tài sản thực sự phù hợp.
Thông điệp đáng chú ý: Gửi tiết kiệm trong lúc chờ đợi không đồng nghĩa với bỏ lỡ cơ hội. Ngược lại, giữ được dòng tiền và khả năng tài chính có thể giúp nhà đầu tư chủ động hơn khi xuất hiện bất động sản tốt với mức giá hợp lý.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


