





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu tăng 187% vẫn chưa hết nóng?
Thị trường chứng khoán xuất hiện những tín hiệu trái chiều tại bốn cổ phiếu MSR, SZC, PVD và HPG. Trong khi MSR ghi nhận lợi nhuận tăng đột biến và thị giá tăng 187% trong một năm, HPG phát tín hiệu đảo chiều với mục tiêu kỹ thuật 25.000 đồng. Ngược lại, SZC và PVD vẫn đối mặt những phép thử về hiệu quả kinh doanh.
MSR ghi nhận lợi nhuận 2.148 tỷ đồng, nhưng cổ phiếu đã tăng 187% trong một năm. SZC có P/B thấp nhưng P/E dự phóng lên tới 41 lần. PVD hưởng lợi từ triển vọng khoan dầu khí dài hạn, trong khi HPG xuất hiện tín hiệu đảo chiều với mục tiêu kỹ thuật 25.000 đồng/cổ phiếu.
MSR: Lợi nhuận bùng nổ, định giá không còn rẻ
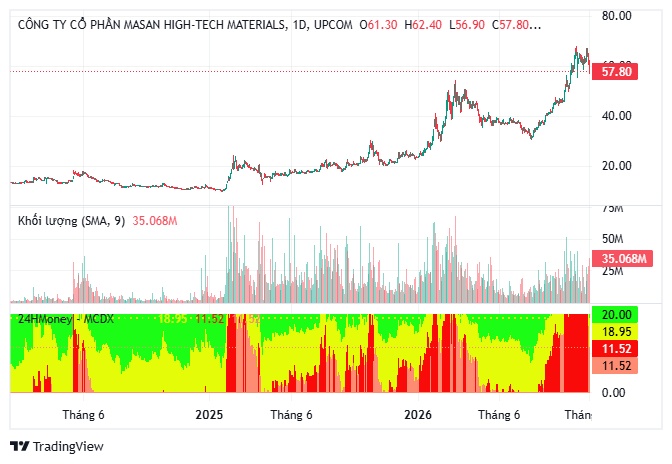
CTCP Masan High-Tech Materials (UPCoM: MSR) ghi nhận quý tăng trưởng lợi nhuận thứ ba liên tiếp, nhờ giá bán vonfram duy trì ở mức cao và sản lượng cải thiện.
Doanh thu thuần đạt 14.557 tỷ đồng, gấp 7,1 lần cùng kỳ, trong khi lợi nhuận sau thuế đạt 2.148 tỷ đồng, so với chỉ 5 tỷ đồng cùng kỳ năm trước.
Giá APT bình quân đạt 3.129 USD/mtu, cao gần 6 lần cùng kỳ, còn sản lượng vonfram tăng 55%.
Tuy nhiên, sau khi cổ phiếu tăng 187% trong 12 tháng, P/E đã lên 16,5 lần. Điều này khiến triển vọng lợi nhuận tích cực đi kèm áp lực định giá, đặc biệt nếu giá vonfram đảo chiều.
SZC: Định giá thấp nhưng lợi nhuận chưa thuyết phục
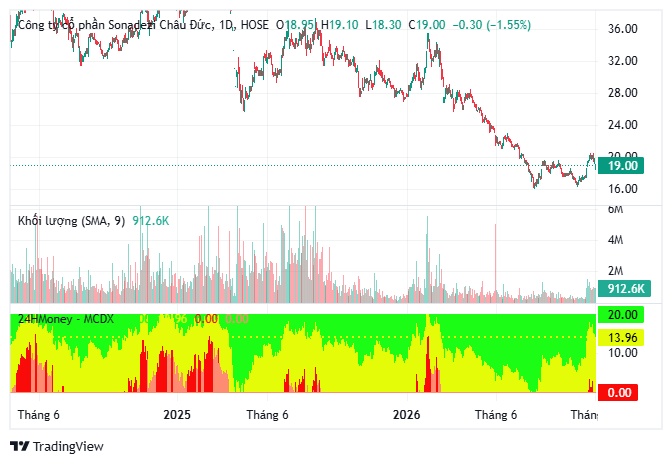
CTCP Sonadezi Châu Đức (HOSE: SZC) ghi nhận doanh thu quý III/2026 đạt 112 tỷ đồng, lợi nhuận sau thuế 22 tỷ đồng, tăng 3,8%.
Tuy nhiên, lợi nhuận thuần từ hoạt động kinh doanh giảm 30,9%, cho thấy mức tăng lợi nhuận ròng chưa phản ánh sự cải thiện tương ứng của hoạt động cốt lõi.
Doanh thu khu công nghiệp chỉ đạt 14 tỷ đồng do cách phân bổ tiền thuê đất theo thời hạn thuê.
Đáng chú ý, P/B của SZC ở mức 1,12 lần, thấp nhất trong 11 quý, nhưng P/E dự phóng năm 2026 vẫn khoảng 41 lần.
Sự chênh lệch giữa hai chỉ số phản ánh thách thức trong việc chuyển hóa quỹ đất và hợp đồng thuê thành lợi nhuận ghi nhận.
PVD: Kỳ vọng từ chu kỳ khoan dầu khí
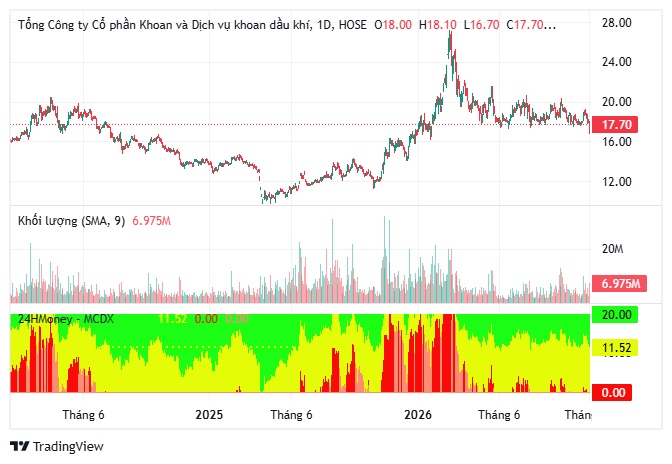
Tổng CTCP Khoan và Dịch vụ khoan Dầu khí (HOSE: PVD) đang chịu áp lực lợi nhuận ngắn hạn do chi phí dự án Sông Đốc, chi phí thuê ngoài và thời gian hoạt động giàn khoan giảm.
Tuy nhiên, triển vọng giai đoạn 2027–2030 được hỗ trợ bởi giá thuê giàn dự kiến duy trì 88.000–90.000 USD/ngày.
Doanh nghiệp hướng tới sở hữu 10 giàn khoan vào năm 2030, đồng thời hưởng lợi từ chu kỳ phát triển thượng nguồn dầu khí trong nước.
Tại giá 17.950 đồng/cổ phiếu, PVD giao dịch với P/B 0,97 lần, thấp hơn mức trung vị 1,11 lần của nhóm doanh nghiệp khoan so sánh.
HPG: Tín hiệu đảo chiều sau sáu tháng điều chỉnh
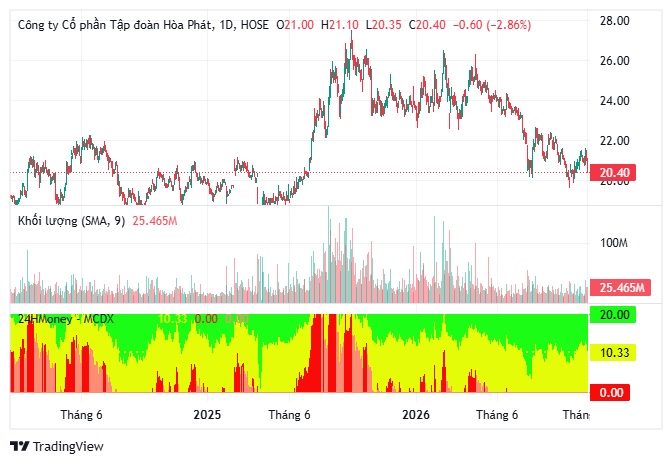
Tập đoàn Hòa Phát (HOSE: HPG) đang xuất hiện tín hiệu kỹ thuật tích cực khi giá cổ phiếu vượt đường xu hướng giảm trung hạn hình thành từ tháng 4/2026.
Khối lượng giao dịch phiên 29/10 cao gấp 2,2 lần bình quân 20 phiên, củng cố khả năng hình thành mô hình hai đáy.
Tại mức giá tham chiếu 21.200 đồng, mục tiêu kỹ thuật 25.000 đồng tương ứng dư địa tăng khoảng 17,9%.
Dù vậy, cổ phiếu vẫn đối mặt vùng cản 21.700–22.360 đồng và nguy cơ rung lắc ngắn hạn.
Bốn cổ phiếu phản ánh bốn trạng thái khác nhau của thị trường: MSR tăng trưởng mạnh nhưng định giá cao, SZC chịu áp lực lợi nhuận, PVD hưởng lợi từ chu kỳ dầu khí, còn HPG đang tìm kiếm sự xác nhận của xu hướng phục hồi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


