





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bất động sản "mắc kẹt" giữa cung và cầu
Thị trường bất động sản nhà ở đang chịu sức ép khi nguồn cung cải thiện nhưng thanh khoản suy yếu, trong khi mặt bằng lãi suất cao tiếp tục gây áp lực lên cả người mua lẫn chủ đầu tư.
Sáu tháng đầu năm 2026 ghi nhận 239.860 giao dịch bất động sản, giảm 18% so với cùng kỳ. Riêng chung cư, nhà ở riêng lẻ và đất nền đều sụt giảm đáng kể.
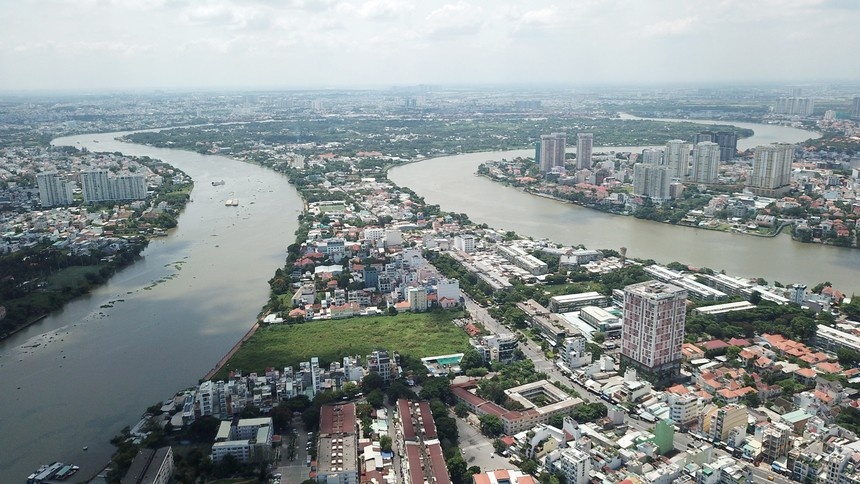
Thị trường nhà ở đang đứng trước bài toán khó: nguồn cung tăng nhưng sức hấp thụ chưa theo kịp. Theo MBS Research, trong 6 tháng đầu năm 2026, số giao dịch chung cư và nhà ở riêng lẻ đạt 26.567, giảm 23% so với cùng kỳ; giao dịch đất nền đạt 73.438, giảm tới 40%. Tổng giao dịch toàn thị trường đạt 239.860, giảm 18%.
Áp lực còn đến từ chi phí vốn. Lãi suất huy động kỳ hạn 12 tháng đã lên khoảng 7,5-9%/năm, khiến mặt bằng lãi suất cho vay bất động sản duy trì ở mức cao. Với người mua, chi phí tài chính làm giảm khả năng tiếp cận nhà ở; với doanh nghiệp, vốn đắt hơn đồng nghĩa áp lực lãi vay và dòng tiền lớn hơn.
Trong khi đó, nguồn cung sơ cấp tiếp tục gia tăng. Tại Hà Nội, nguồn cung căn hộ 6 tháng đầu năm đạt khoảng 16.600 căn, tăng 57% so với cùng kỳ. Tại TP.HCM, nguồn cung đạt khoảng 4.600 căn, tăng 228%. MBS dự báo tỷ lệ hấp thụ trong nửa cuối năm chỉ khoảng 40-50%, thấp hơn khoảng 10 điểm phần trăm so với cùng kỳ.
Điều đáng chú ý là giá chưa giảm tương ứng với thanh khoản. Giá căn hộ sơ cấp tại Hà Nội trong quý II khoảng 95 triệu đồng/m², tăng 21% so với cùng kỳ. Trong khi đó, thị trường thứ cấp đã xuất hiện điều chỉnh tại một số khu vực. Khoảng cách giữa giá bán và khả năng tài chính của người mua vì vậy tiếp tục là điểm nghẽn.
Sự phân hóa cũng thể hiện rõ giữa các phân khúc. Nếu nhà ở phụ thuộc trực tiếp vào sức mua, bất động sản khu công nghiệp lại có thêm động lực từ dòng vốn FDI. Tuy nhiên, FDI không tự động chuyển thành doanh thu: doanh nghiệp vẫn phải giải quyết bài toán pháp lý, hạ tầng, bàn giao đất và khai thác quỹ đất.
Với doanh nghiệp địa ốc, giai đoạn này vì thế không chỉ là cuộc đua mở bán mà còn là cuộc đua về khả năng hấp thụ, tốc độ bàn giao và sức khỏe dòng tiền.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


