





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bão giá chi phí "bào mòn" lợi nhuận lõi PVS
Áp lực chi phí tài chính và quản lý phình to đe dọa biên lợi nhuận ròng, dù triển vọng trung hạn vẫn được bảo chứng bởi khối lượng Backlog M&C cán mốc 7 tỷ USD.
PVS ghi nhận lợi nhuận quý II/2026 tăng 47%, tuy nhiên tăng trưởng này chủ yếu đến từ khoản bồi thường 460 tỷ đồng liên quan dự án Formosa 4, trong khi lợi nhuận cốt lõi từ hoạt động kinh doanh thực tế lại suy giảm.
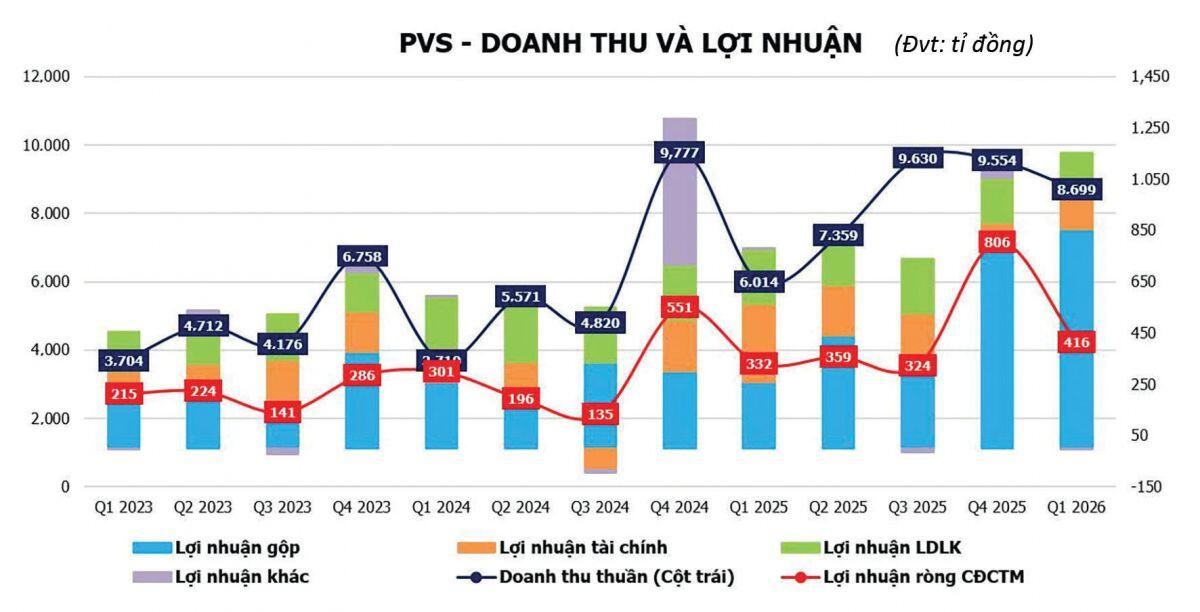
Quý II/2026, PVS báo cáo doanh thu thuần 8.589 tỷ đồng tăng 17% và lợi nhuận sau thuế cổ đông thiểu số đạt 525 tỷ đồng tăng 47%. Mảng kinh doanh chủ lực là cơ khí và xây lắp với doanh thu 4.580 tỷ đồng chiếm hơn 53% tổng doanh thu. Tuy nhiên, tăng trưởng lợi nhuận 47% chủ yếu được thúc đẩy bởi khoản lợi nhuận khác đột biến từ 3 tỷ đồng lên 460 tỷ đồng. Khoản này đến từ tiền bồi thường quyết toán hợp đồng liên quan đến việc hủy gói thầu EPC của dự án Formosa 4, là thu nhập một lần không lặp lại và không phản ánh năng lực vận hành cốt lõi của doanh nghiệp.
Khi loại trừ khoản thu nhập bất thường 460 tỷ đồng, lợi nhuận cốt lõi quý II/2026 thực tế giảm so với cùng kỳ năm trước, đáng chú ý. Đồng thời, chi phí vận hành tăng nhanh hơn tốc độ tăng doanh thu. Chi phí bán hàng và quản lý doanh nghiệp đạt 684 tỷ đồng tăng 11%, trong đó chi phí nhân viên quản lý tăng đáng kể so với cùng kỳ. Áp lực tài chính gia tăng với chi phí lãi vay tăng so với cùng kỳ, khiến chi phí tài chính ròng chuyển từ -50 tỷ đồng xuống -104 tỷ đồng. Lợi nhuận từ các công ty liên doanh liên kết cũng giảm, kéo lùi lợi nhuận trước thuế dù lợi nhuận gộp tăng 5%.
Năm 2026, doanh thu PVS dự kiến khoảng 40.000 tỷ đồng tăng 24% nhưng đã được hạ so với dự phóng trước đó, phản ánh sự thận trọng hơn. Lợi nhuận sau thuế dự kiến tăng nhẹ so với năm 2025, nhưng nếu loại trừ khoản một lần từ Formosa 4, lợi nhuận cốt lõi ước tính giảm so với năm 2025. Năm 2027, doanh thu dự báo đi ngang quanh mức 2026. Tuy nhiên, lợi nhuận cốt lõi có thể cải thiện nhờ backlog dồi dào từ các dự án và khả năng tối ưu hóa biên lợi nhuận. Backlog năm 2027 được ước tính tương đương hơn 20.000 tỷ đồng, hỗ trợ cho tăng trưởng tiếp theo.
Triển vọng của PVS phụ thuộc vào nhiều yếu tố. Khối lượng công việc từ các dự án dầu khí và điện gió ngoài khơi sẽ là trụ cột hỗ trợ. Tuy nhiên, áp lực chi phí vận hành và chi phí tài chính tăng nhanh là những thách thức cần giải quyết. Liệu công ty có thể cải thiện hiệu suất vận hành và kiểm soát chi phí để lợi nhuận cốt lõi phục hồi bền vững từ cuối 2026 sẽ là câu hỏi quan trọng cho nhà đầu tư trong những quý tới.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


