





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Báo cáo nhanh kết quả kinh doanh sơ bộ 9T/2026 của Ngân hàng TMCP Á Châu (ACB)
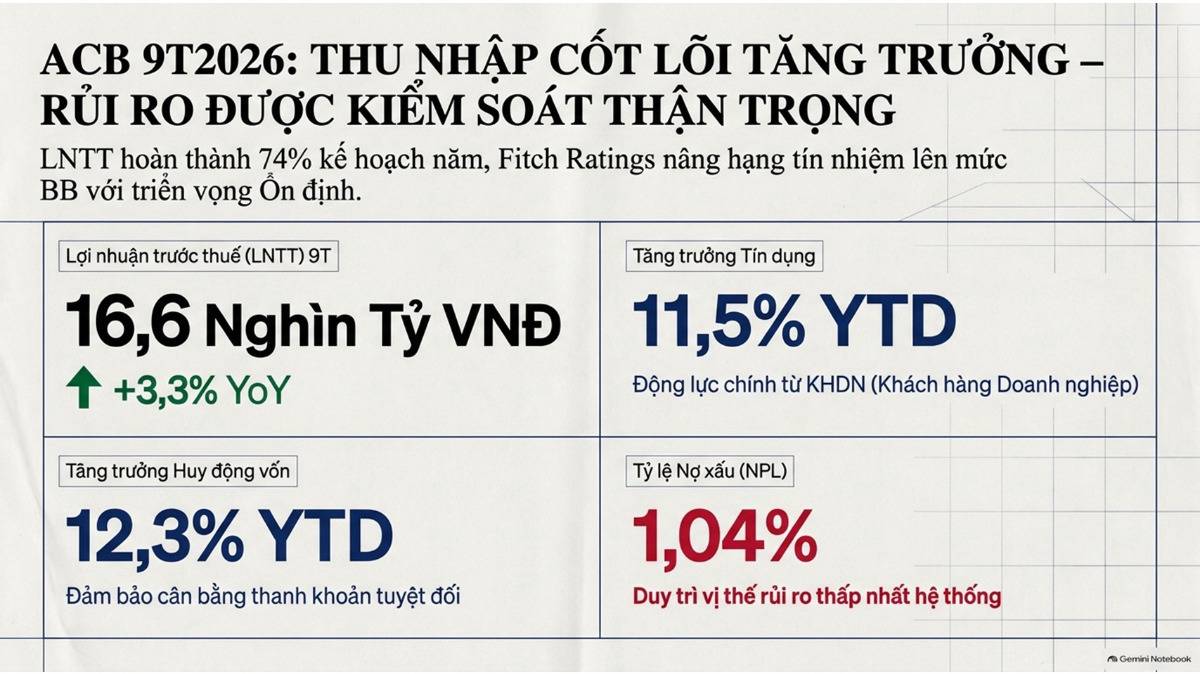
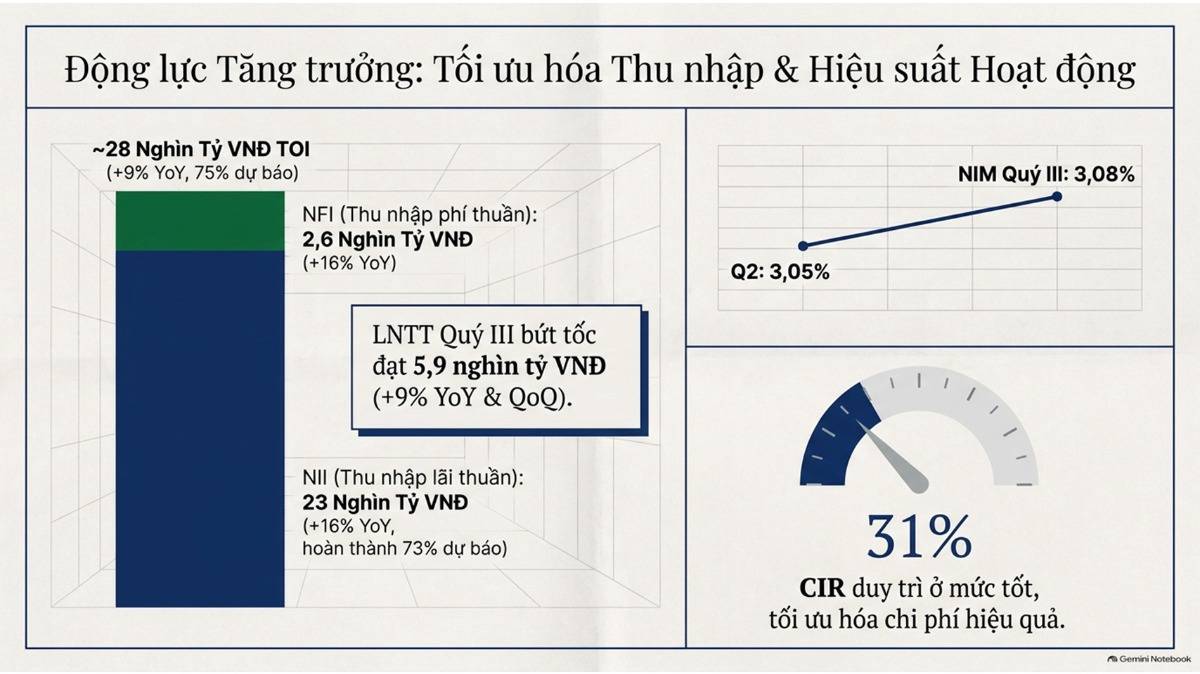
Lũy kế 9 tháng đầu năm 2026, Ngân hàng TMCP Á Châu (ACB) ghi nhận lợi nhuận trước thuế (LNTT) đạt 16,6 nghìn tỷ đồng (+3,3% YoY), hoàn thành 74% dự báo cả năm, trong đó riêng Q3/2026 đạt khoảng 5,9 nghìn tỷ đồng (+9% YoY và QoQ).
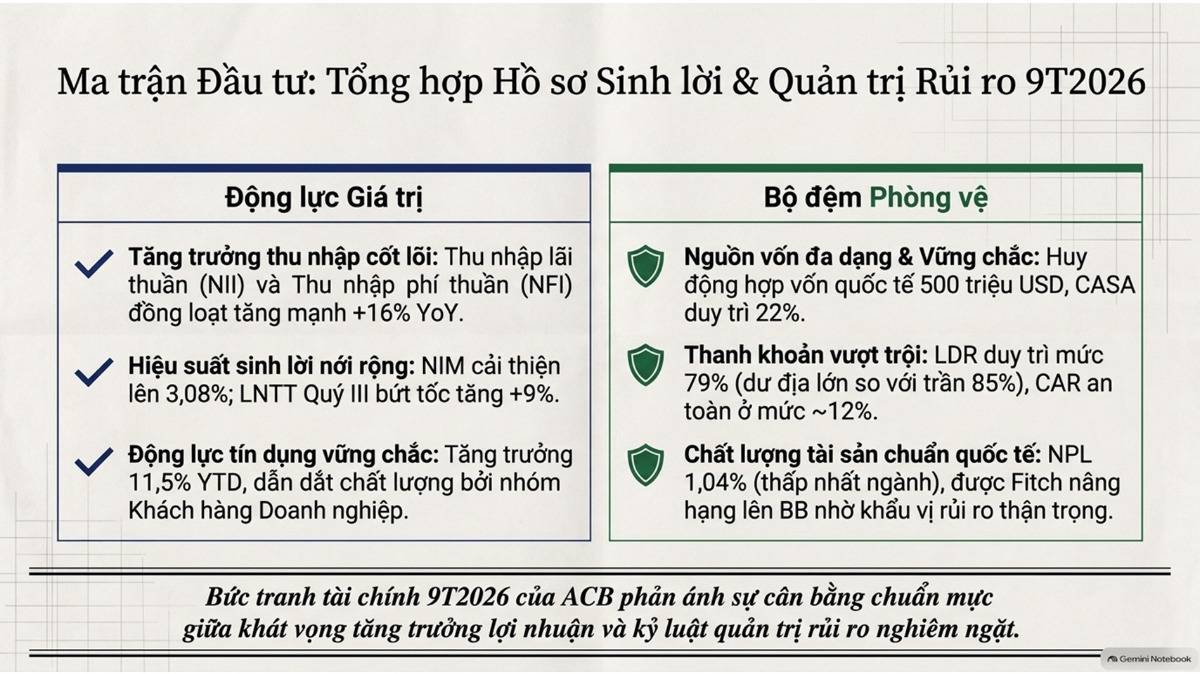
Tăng trưởng thu nhập cốt lõi diễn ra tích cực khi tổng thu nhập hoạt động (TOI) 9 tháng đạt gần 28 nghìn tỷ đồng (+9% YoY), dẫn dắt bởi thu nhập lãi thuần (NII) đạt 23 nghìn tỷ đồng (+16% YoY) và thu nhập phí thuần (NFI) đạt 2,6 nghìn tỷ đồng (+16% YoY).
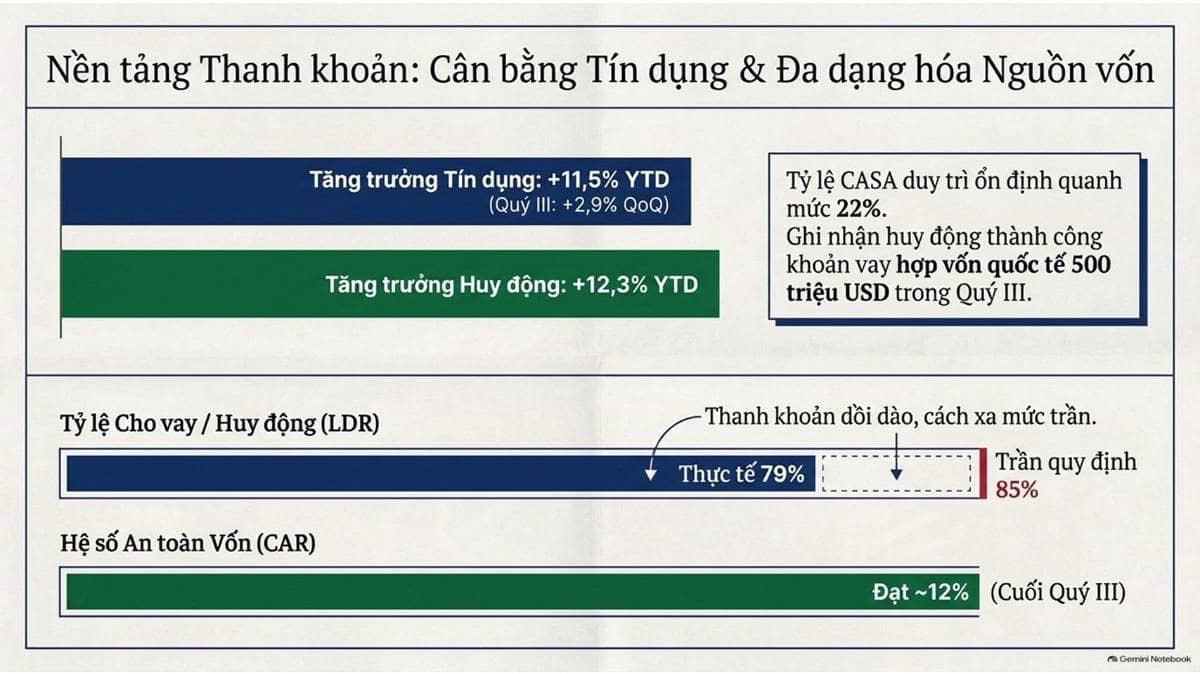
Động lực mở rộng quy mô đến từ dư nợ cho vay tăng 11,5% YTD (chủ yếu ở phân khúc khách hàng doanh nghiệp, riêng Q3 tăng 2,9% QoQ) và hạ tầng huy động vốn tăng 12,3% YTD (triển khai khoản vay hợp vốn quốc tế 500 triệu USD, tỷ lệ CASA duy trì ổn định ~22%).
Hiệu quả vận hành tiếp tục cải thiện khi biên lãi thuần (NIM) Q3 nhích nhẹ lên 3,08% (từ 3,05% trong Q2) và tỷ lệ chi phí trên thu nhập (CIR) giữ vững ở mốc 31%.
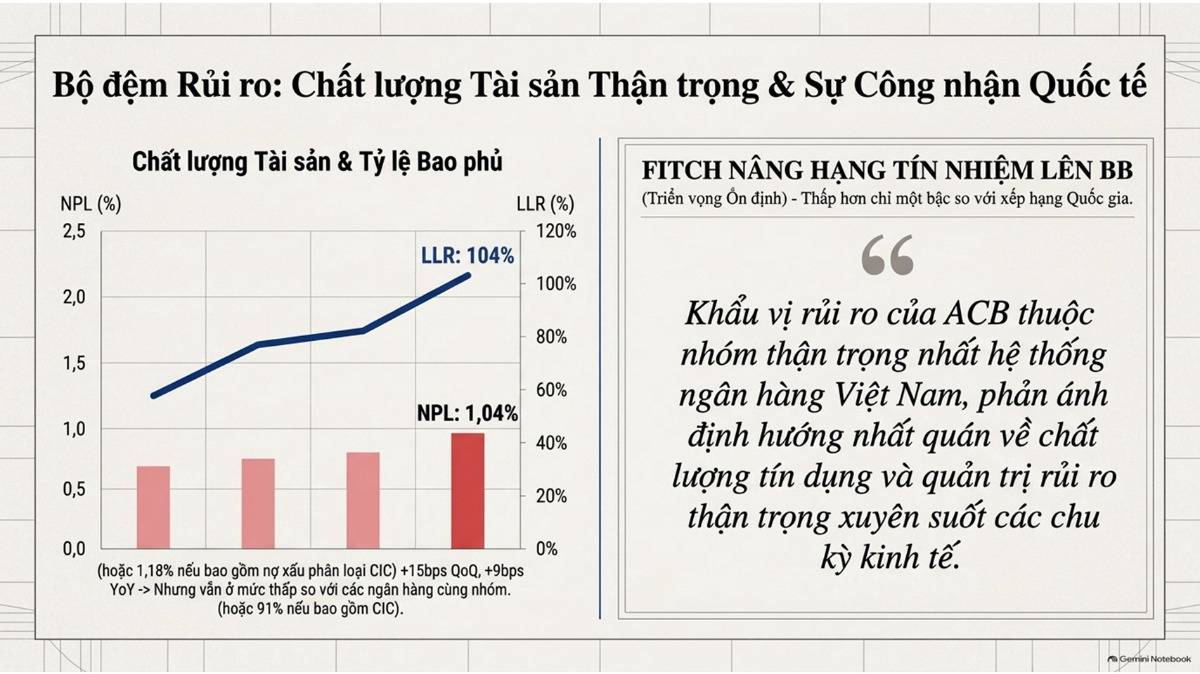
Về an toàn tài chính, ACB duy trì các chỉ tiêu quản trị rủi ro hàng đầu hệ thống với tỷ lệ nợ xấu ở mức 1,04% (hoặc 1,18% bao gồm phân loại CIC), tỷ lệ bao phủ nợ xấu tương ứng đạt 104% (hoặc 91% theo CIC), LDR ở mức 79% (thấp hơn trần 85%) và hệ số an toàn vốn (CAR) đạt ~12%. Nhờ nền tảng quản trị rủi ro thận trọng, Fitch Ratings đã chính thức nâng xếp hạng tín nhiệm của ACB từ BB- lên BB với triển vọng Ổn định.
Phân tích tài chính ngắn
1. Thu nhập cốt lõi bứt phá mạnh mẽ bù đắp áp lực trích lập dự phòng:
Mặc dù LNTT 9 tháng tăng trưởng khiêm tốn (+3,3% YoY) do ngân hàng chủ động trích lập phòng ngừa khi nợ xấu nhích nhẹ (+15 bps QoQ lên 1,04%), các trụ cột thu nhập cốt lõi NII (+16%) và NFI (+16%) vẫn duy trì đà tăng trưởng hai chữ số rất ấn tượng.
Việc NIM mở rộng lên 3,08% cùng tỷ lệ CIR tối ưu ở mức 31% khẳng định năng lực quản trị chi phí vốn và kiểm soát chi phí hoạt động vượt trội của ngân hàng.
2. Đệm an toàn vốn vững chắc và nâng tầm uy tín tín nhiệm quốc tế:
Việc Fitch nâng xếp hạng tín nhiệm lên BB phản ánh sự ghi nhận đối với khẩu vị rủi ro thận trọng và chất lượng tài sản thuộc nhóm sạch nhất hệ thống ngân hàng.
Đệm thanh khoản dồi dào (LDR 79%, CAR ~12%) cùng việc chủ động đa dạng hóa nguồn vốn qua khoản vay hợp vốn quốc tế 500 triệu USD giúp ACB sở hữu dư địa dồi dào để tăng tốc cấp tín dụng cho khối doanh nghiệp trong Q4/2026.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


