





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bài toán điện LNG hàng chục tỷ USD và bước đi đáng chú ý của Vingroup, Samsung
Chi phí điện mặt trời, điện gió thấp hơn đáng kể so với điện khí LNG, trong khi giá nhiên liệu nhập khẩu và vốn đầu tư nhà máy khí ngày càng tăng. Động thái của Vingroup và Samsung đang làm nổi bật bài toán lựa chọn nguồn điện cho Việt Nam trong những năm tới.
Điện LNG chịu sức ép chi phí
Trong báo cáo công bố ngày 14/10/2026, Viện Kinh tế Năng lượng và Phân tích Tài chính (IEEFA) cho rằng chiến lược phát triển điện lực Việt Nam đang đứng trước bước ngoặt khi chi phí đầu tư và vận hành các nhà máy điện khí tăng mạnh.
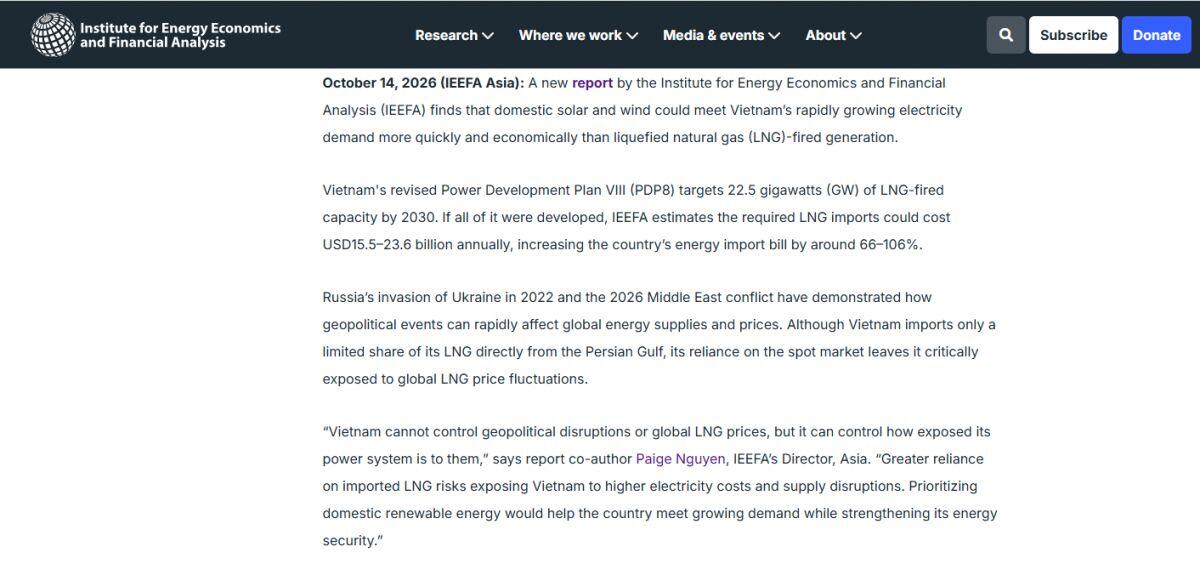
Theo Quy hoạch điện VIII điều chỉnh được phê duyệt tháng 4/2025, Việt Nam đặt mục tiêu phát triển 22,5 GW điện khí LNG và 10,9-14,9 GW điện khí sử dụng khí trong nước vào năm 2030. Tổng công suất điện khí dự kiến đạt 33,4–37,4 GW, tương đương khoảng 16-18% công suất nguồn điện lắp đặt.
Tuy nhiên, sự phụ thuộc vào nhiên liệu nhập khẩu khiến các dự án LNG dễ chịu tác động từ biến động giá năng lượng toàn cầu. IEEFA ước tính, nếu toàn bộ 22,5 GW điện LNG vận hành với hệ số công suất 75%, Việt Nam cần nhập khẩu khoảng 18,7 triệu tấn LNG mỗi năm, tương ứng chi phí 15,5-23,6 tỷ USD.
Con số này bằng khoảng 66-106% tổng kim ngạch nhập khẩu năng lượng của Việt Nam năm 2025, đạt khoảng 23,27 tỷ USD, bao gồm dầu thô, sản phẩm dầu mỏ, khí dầu mỏ hóa lỏng và than đá.
Áp lực còn đến từ nguồn khí trong nước suy giảm. Sản lượng khai thác tại các mỏ hiện hữu giảm khoảng 42%, từ 13,6 triệu m³/ngày năm 2015 xuống 7,94 triệu m³/ngày năm 2025. Trong khi đó, các dự án khí lớn như Lô B, Cá Voi Xanh và Kèn Bầu vẫn đối mặt với thách thức về chi phí, kỹ thuật hoặc tiến độ thương mại hóa.
Chi phí xây dựng nhà máy cũng tăng đáng kể. Theo IEEFA, suất đầu tư các nhà máy điện chu trình hỗn hợp quy mô lớn đã tăng từ khoảng 700-1.000 USD/kW vào đầu thập niên 2020 lên 2.100-2.500 USD/kW hiện nay. Tình trạng thiếu tuabin khí và thiết bị điện có thể kéo dài thời gian triển khai dự án thêm 48-60 tháng, khiến nhiều nhà máy khó vận hành trước đầu thập niên 2030.
Với mặt bằng chi phí đầu tư và nhiên liệu trong quý III/2026, IEEFA ước tính giá thành phát điện LNG ở mức 3.780-4.860 đồng/kWh, cao hơn khoảng 14-46% so với giá trần phát điện LNG hiện hành 3.327 đồng/kWh của Bộ Công Thương. Trong khi đó, giá bán lẻ điện bình quân EVN áp dụng từ tháng 5/2025 là 2.204 đồng/kWh.
Khoảng cách này đặt ra áp lực đối với hiệu quả tài chính của các dự án, hoạt động của EVN và bài toán giá điện trong dài hạn.
Vingroup tính chuyển dự án LNG 4,8 GW sang điện tái tạo
Một trường hợp đáng chú ý được IEEFA đề cập là đề xuất của Vingroup hồi tháng 3/2026 về việc chuyển dự án điện LNG Hải Phòng công suất 4,8 GW sang danh mục đầu tư điện mặt trời, điện gió và hệ thống lưu trữ pin.
Theo IEEFA, với giá LNG giao ngay khoảng 24 USD/MMBtu vào tháng 9/2026, chi phí nhiên liệu hằng năm cho dự án này có thể vượt 6,2 tỷ USD.
Dù phương án năng lượng tái tạo được Vingroup ước tính cần vốn đầu tư ban đầu cao gấp khoảng 5 lần, doanh nghiệp vẫn đánh giá sự ổn định của chi phí dài hạn là lợi thế quan trọng.
Động thái này làm nổi bật sự khác biệt giữa vốn đầu tư ban đầu và chi phí vận hành trong suốt vòng đời dự án, đặc biệt khi giá nhiên liệu nhập khẩu biến động khó lường.
Điện mặt trời, điện gió rẻ hơn LNG, Samsung tăng nhu cầu điện sạch
Theo tính toán của IEEFA dựa trên dữ liệu từ IRENA, Lazard và các giả định về điều kiện phát điện tại Việt Nam, chi phí điện quy dẫn (LCOE) năm 2026 của điện mặt trời quy mô lớn có thể đạt 1.328-1.625 đồng/kWh, còn điện gió trên bờ ở mức 1.026-1.412 đồng/kWh.
So với giá trần phát điện LNG 3.327 đồng/kWh, chi phí điện mặt trời thấp hơn khoảng 51-60%, trong khi điện gió trên bờ thấp hơn 58-69%.
Dù vậy, phép so sánh này chưa phản ánh đầy đủ chi phí lưu trữ, truyền tải và bảo đảm tính ổn định của hệ thống khi tỷ trọng năng lượng tái tạo tăng cao.
Điện mặt trời có thể vận hành sau khoảng 6 tháng thi công, còn điện gió có thể phát điện sau khoảng một năm. Việt Nam từng tận dụng cơ chế giá mua điện ưu đãi (FiT) để đưa tổng công suất điện mặt trời và điện gió từ mức gần như bằng không lên hơn 21 GW trong giai đoạn 2018-2023. Nhà đầu tư trong nước đóng góp gần 60% tổng vốn đầu tư, các liên doanh với đối tác nước ngoài chiếm thêm khoảng 27%.
Tuy nhiên, tốc độ phát triển nhanh cũng khiến lưới truyền tải tại một số địa phương không theo kịp, dẫn đến quá tải và cắt giảm công suất. Khung giá mua điện mặt trời ban hành năm 2025 cũng giảm khoảng 34-50% so với các mức FiT trước đó, ảnh hưởng đến khả năng huy động vốn của một số dự án.
Để tháo gỡ những vướng mắc này, IEEFA đề xuất kết hợp cơ chế FiT điều chỉnh theo thị trường, đấu thầu cạnh tranh và mở rộng hợp đồng mua bán điện trực tiếp (DPPA), đồng thời hoàn thiện quy định về đấu nối và hợp đồng mua điện.
Một tín hiệu đáng chú ý là Samsung Electronics Việt Nam Thái Nguyên đã hoàn tất đàm phán và ký hợp đồng DPPA qua lưới điện quốc gia vào tháng 6/2026, với sản lượng điện mặt trời dự kiến khoảng 70 triệu kWh mỗi năm. Theo IEEFA, đây là dấu hiệu tích cực cho khả năng huy động nhu cầu điện sạch từ các doanh nghiệp công nghiệp lớn.
Bên cạnh cơ chế giá, báo cáo nhấn mạnh yêu cầu đẩy nhanh đầu tư lưới truyền tải, hệ thống lưu trữ và các giải pháp vận hành linh hoạt để hạn chế tình trạng nguồn điện phát triển nhanh hơn khả năng tiếp nhận của hệ thống.
IEEFA khuyến nghị Việt Nam thường xuyên đánh giá lại quy mô và tiến độ triển khai mục tiêu 22,5 GW điện LNG dựa trên diễn biến giá nhiên liệu, chi phí đầu tư, khả năng cung ứng thiết bị và nhu cầu thực tế.
Bài toán năng lượng của Việt Nam không chỉ là bổ sung đủ nguồn điện, mà còn phải cân đối giữa chi phí, an ninh năng lượng và khả năng truyền tải. Những lựa chọn đầu tư của doanh nghiệp cùng nhu cầu điện sạch từ các tập đoàn lớn có thể trở thành yếu tố quan trọng định hình cơ cấu nguồn điện trong giai đoạn tới.
 Nhà đầu tư lưu ý


 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


