





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
ADS và HAH: Tiềm năng hay rủi ro?
Hai cổ phiếu ADS và HAH được giới phân tích đánh giá còn dư địa tăng giá lần lượt 105% và 12%, nhờ triển vọng phục hồi kinh doanh, mở rộng quy mô và những động lực tăng trưởng mới.
Trong khi ADS gây chú ý với mức định giá thấp và loạt dự án bất động sản công nghiệp, HAH được kỳ vọng hưởng lợi từ chiến lược mở rộng đội tàu, dù áp lực chi phí nhiên liệu vẫn hiện hữu
ADS kỳ vọng bứt phá nhờ quỹ đất công nghiệp
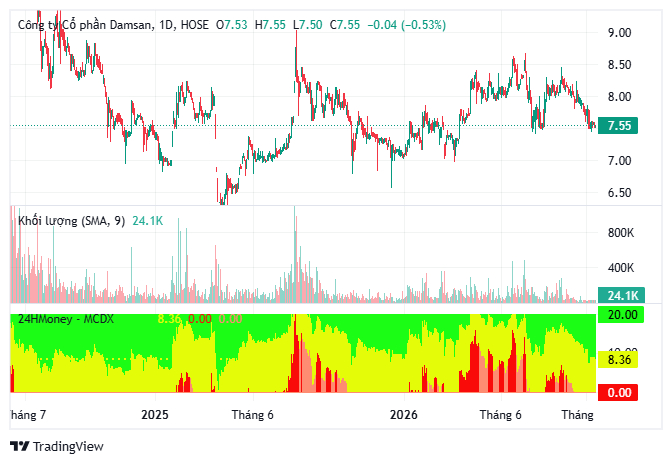
Cổ phiếu CTCP Damsan (ADS) được Chứng khoán Rồng Việt (VDSC) đánh giá tích cực với giá mục tiêu 14.400 đồng/cổ phiếu, tương ứng tổng mức sinh lời kỳ vọng 105% so với giá đóng cửa ngày 6/10, bao gồm cổ tức tiền mặt 1.000 đồng/cổ phiếu.
Theo dự phóng, doanh thu thuần năm 2026 của ADS đạt 1.959 tỷ đồng, tăng 5% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 110 tỷ đồng, tăng 13%, tương ứng EPS 1.325 đồng/cổ phiếu.
Trong nửa đầu năm, doanh nghiệp ghi nhận doanh thu 1.025 tỷ đồng và lợi nhuận trước thuế 37 tỷ đồng, lần lượt hoàn thành 48% và 36% kế hoạch năm.
Điểm đáng chú ý nằm ở định giá. P/E dự phóng năm 2026 chỉ khoảng 5,5 lần, thấp hơn 50% mức trung bình 5 năm, trong khi P/B ở mức 0,6 lần.
Bên cạnh triển vọng phục hồi xuất khẩu dệt sợi, ADS còn sở hữu các động lực tăng trưởng từ cụm công nghiệp Ninh An, An Ninh giai đoạn 2, Vũ Ninh mở rộng và nhà ở xã hội Phú Xuân.
Tuy nhiên, tiến độ triển khai dự án và khả năng ghi nhận doanh thu sẽ quyết định mức độ hiện thực hóa kỳ vọng lợi nhuận.
HAH mở rộng đội tàu đón chu kỳ tăng trưởng
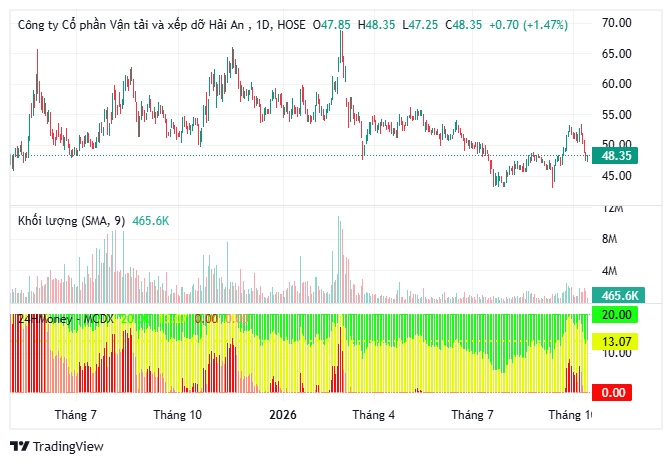
Ở nhóm vận tải biển, CTCP Vận tải và Xếp dỡ Hải An (HAH) được Chứng khoán Bảo Việt (BSC) đưa ra mức giá mục tiêu 58.900 đồng/cổ phiếu, tương ứng dư địa tăng 12%.
Năm 2026, doanh thu thuần của HAH dự kiến đạt 5.439 tỷ đồng, tăng 7%, trong khi lợi nhuận sau thuế công ty mẹ ước đạt 1.231 tỷ đồng, tăng 2%. EPS dự phóng đạt 6.226 đồng/cổ phiếu.
Riêng quý II/2026, doanh thu đạt 1.534 tỷ đồng, tăng 20%, còn lợi nhuận sau thuế công ty mẹ đạt 372 tỷ đồng, tăng 3%.
Động lực dài hạn đến từ chiến lược nâng tổng sức chở đội tàu lên 62.000 TEU vào năm 2028, tăng 73% so với quy mô tham chiếu.
Việc mở rộng công suất giúp HAH gia tăng năng lực khai thác và tận dụng nhu cầu vận tải container. Tuy nhiên, tốc độ tăng lợi nhuận thấp hơn doanh thu cho thấy hiệu quả kinh doanh vẫn chịu sức ép từ chi phí.
Giá nhiên liệu tăng do căng thẳng Trung Đông và biến động giá thuê tàu tiếp tục là những yếu tố ảnh hưởng trực tiếp đến biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


