





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VND lấy lại "khoảng thở"
Diễn biến USD/VND đang bớt căng thẳng khi nguồn cung ngoại tệ được cải thiện, tạo thêm khoảng trống cho điều hành tiền tệ. Tuy nhiên, áp lực từ chính sách của Fed, nhu cầu nhập khẩu và giá năng lượng vẫn khiến tỷ giá là biến số quan trọng với doanh nghiệp.
Khi tỷ giá ổn định hơn, chi phí ngoại tệ của nhóm nhập khẩu có thể giảm áp lực, trong khi doanh nghiệp xuất khẩu cần tính đến tác động ngược chiều lên doanh thu quy đổi sang VND.
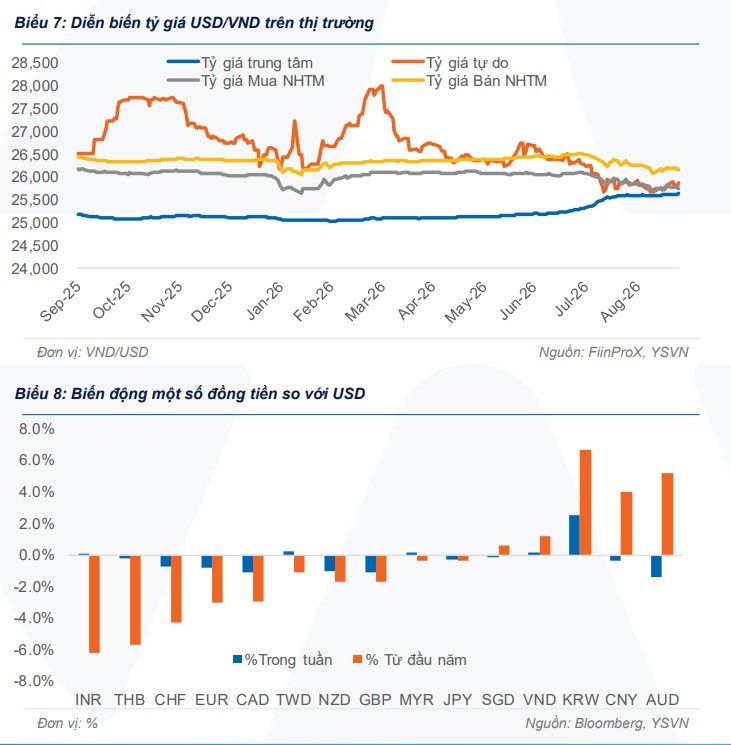
Thị trường ngoại hối Việt Nam đang ghi nhận những tín hiệu thuận lợi hơn so với giai đoạn chịu áp lực mạnh từ USD. Đến ngày 11/9, tỷ giá trung tâm được Ngân hàng Nhà nước (NHNN) công bố ở mức 25.596 đồng/USD, tăng khoảng 2% so với đầu năm. Trong khi đó, tỷ giá liên ngân hàng giảm xuống 25.920 đồng/USD, thấp hơn khoảng 1,4% so với đầu năm.
Diễn biến này cho thấy sự phân hóa đáng chú ý giữa tỷ giá trung tâm và giá giao dịch thực tế. Việc điều chỉnh tỷ giá tham chiếu từng bước giúp NHNN có thêm không gian để hấp thụ các cú sốc bên ngoài thay vì phải điều chỉnh mạnh trong thời gian ngắn.
Nguồn cung ngoại tệ trong nước cũng đang được hỗ trợ từ nhiều kênh như FDI, kiều hối và các khoản vay nước ngoài. Trong khi đó, nhu cầu ngoại tệ phục vụ đầu cơ vàng, tiền số và giao dịch chênh lệch giá được ghi nhận hạ nhiệt. Đáng chú ý, tỷ giá trên thị trường tự do từng thấp hơn giá bán tại ngân hàng thương mại, diễn biến hiếm thấy trong nhiều năm.
Ở chiều ngược lại, môi trường quốc tế vẫn là biến số khó bỏ qua. Fed đã nâng lãi suất thêm 25 điểm cơ bản trong tháng 9, đưa phạm vi mục tiêu lên 3,75%-4%. Mặt bằng lãi suất USD cao hơn có thể tạo sức ép lên các đồng tiền mới nổi, đồng thời tác động tới dòng vốn quốc tế.
Với doanh nghiệp, tỷ giá ổn định tạo ảnh hưởng khác nhau tùy cấu trúc doanh thu và chi phí. Nhóm nhập khẩu nguyên liệu, máy móc, nhiên liệu hoặc có dư nợ USD có thể giảm áp lực chi phí khi VND ổn định hơn. Ngược lại, doanh nghiệp xuất khẩu nhận doanh thu bằng USD có thể chịu tác động bất lợi về doanh thu quy đổi nếu VND lên giá.
Ở cấp độ vĩ mô, dư địa tỷ giá còn phụ thuộc vào cán cân thương mại, dòng vốn FDI, kiều hối, du lịch và nhu cầu nhập khẩu. Trong nửa đầu năm 2026, nhập khẩu tăng 33,4%, cao hơn mức tăng 21% của xuất khẩu, cho thấy nhu cầu ngoại tệ phục vụ mở rộng sản xuất vẫn đáng kể.
Vì vậy, tỷ giá hạ nhiệt chưa đồng nghĩa áp lực đã biến mất. Bài toán phía trước vẫn là duy trì sự ổn định của VND trong khi nền kinh tế cần dòng vốn và tín dụng để hỗ trợ mục tiêu tăng trưởng cao.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


