





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VCB lập kỷ lục lợi nhuận, “bệ phóng” tăng trưởng đã sẵn sàng?
Nhà băng dẫn đầu ngành ngân hàng vừa công bố kết quả kinh doanh quý II kỷ lục nhờ thu nhập lãi thuần cải thiện và tiết giảm chi phí dự phòng. Dù vậy, áp lực trích lập có thể quay trở lại trong nửa cuối năm khi nợ nhóm 4 có dấu hiệu gia tăng.
Sự kết hợp giữa lợi thế nguồn vốn giá rẻ CASA và ưu đãi room tín dụng từ việc nhận chuyển giao VCB NEO đang tạo bệ phóng giúp ngân hàng duy trì vị thế trụ cột trong chu kỳ tăng trưởng mới.
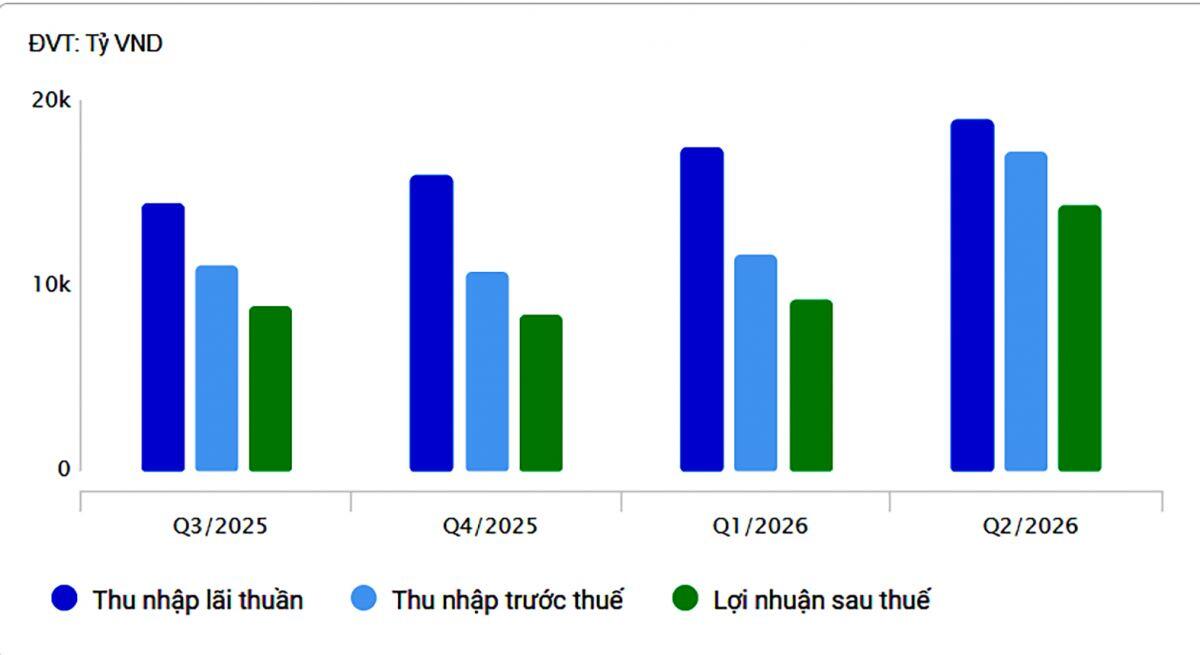
Vietcombank (VCB) công bố lợi nhuận trước thuế 6 tháng đầu năm 2026 đạt 29.222 tỷ đồng, tăng 33,5% so với cùng kỳ năm trước. Riêng quý II, lợi nhuận trước thuế đạt 17.420 tỷ đồng, tăng mạnh 57,9% so với cùng kỳ. Điểm đáng chú ý là chi phí dự phòng rủi ro tín dụng quý II giảm 37,9% xuống 503 tỷ đồng, nhờ đó lợi nhuận trước thuế trở thành con số cao nhất theo quý mà ngân hàng đạt được. Tuy nhiên, mức tăng này không hoàn toàn đến từ tăng trưởng lõi, mà bao gồm cả tác động từ giảm chi phí dự phòng, yếu tố cần lưu ý khi đánh giá triển vọng các quý tới.
NIM của VCB cải thiện lên 2,9% trong quý I/2026, tăng 23 điểm cơ bản so với cùng kỳ, giúp thu nhập lãi thuần tăng 29% - mức tăng theo quý cao nhất kể từ năm 2023. Dự báo NIM sẽ tiếp tục cải thiện lên 2,6% năm 2026 từ mức đáy 2,5% năm 2025. Lợi thế chi phí vốn của VCB đến từ CASA mạnh với quy mô huy động đứng thứ tư toàn hệ thống, bao gồm nguồn vốn từ tổ chức kinh tế và huy động nhàn rỗi qua kênh số. Chính sách hỗ trợ thanh toán theo Thông tư mới nhất cũng giúp VCB nằm trong top đầu hưởng lợi, cải thiện cơ cấu vốn huy động và mở rộng dư địa tăng trưởng tín dụng.
Nợ xấu của VCB cuối quý II tăng 11% lên hơn 10.700 tỷ đồng, nhưng tỷ lệ nợ xấu vẫn chỉ ở mức 0,61% - thấp nhất hệ thống. Tỷ lệ bao phủ nợ xấu duy trì ở mức 279%, là bộ đệm dày nhất ngành. Nợ nghi ngờ nhóm 4 tăng mạnh, áp lực trích lập dự phòng nhiều khả năng quay lại nếu nợ nghi ngờ tiếp tục dịch chuyển. Do đó, quý II "nhẹ dự phòng" khó lặp lại liên tục, đòi hỏi VCB cần tăng tốc các nguồn thu khác để bù đắp.
Với tăng trưởng tín dụng có thể được nới thêm và khả năng phân bổ chọn lọc hiệu quả, VCB được kỳ vọng tiếp tục duy trì động lực tăng trưởng. Dự báo lợi nhuận giai đoạn 2026-2027 ước tính đạt 10-12% tăng trưởng, sau mức tăng 2-4% giai đoạn 2024-2025. Nhóm Big 3 (BID, CTG, VCB) được đánh giá có dư địa mở rộng NIM rõ nhất. Tuy nhiên, câu hỏi còn bỏ ngỏ là liệu VCB có cần thêm yếu tố "gió đông" như nới room tín dụng vượt hạn mức hiện tại để thực hiện tham vọng tăng trưởng lâu dài hay không.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


