





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vàng giảm mạnh trước khi bứt phá?
Giá vàng thế giới đã giảm khoảng 28% so với mức đỉnh lịch sử nhưng vẫn duy trì trên ngưỡng 4.100 USD/ounce sau quyết định giữ nguyên lãi suất của Cục Dự trữ Liên bang Mỹ (Fed). Diễn biến hiện tại khiến nhiều chuyên gia liên tưởng đến chu kỳ những năm 1970, khi vàng từng lao dốc gần 50% trước khi bước vào giai đoạn tăng giá mạnh nhất lịch sử.
Lịch sử cho thấy vàng từng giảm tới 47% ngay giữa một đại chu kỳ tăng giá trước khi lập đỉnh mới. Tuy nhiên, giới phân tích cho rằng bối cảnh hiện nay có nhiều điểm khác biệt khi lãi suất của Fed vẫn ở vùng cao, trong khi nhu cầu tích trữ vàng của các ngân hàng trung ương và rủi ro địa chính trị tiếp tục tạo lực đỡ cho kim loại quý.
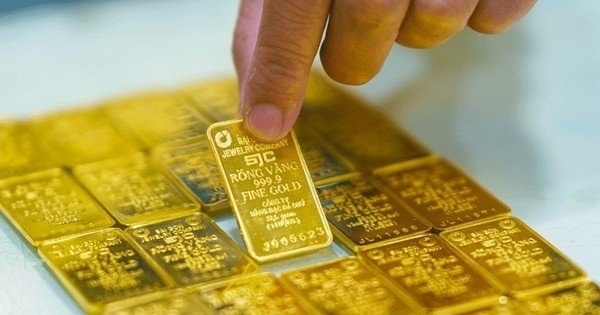
Sau khi Fed giữ nguyên lãi suất ở mức 3,5-3,75%, giá vàng phục hồi trở lại trên 4.100 USD/ounce. Tuy nhiên, kim loại quý vẫn thấp hơn khoảng 28% so với vùng đỉnh gần 5.600 USD/ounce được thiết lập hồi cuối tháng 1.
Diễn biến này làm dấy lên hai quan điểm trái chiều trên thị trường. Một bên cho rằng vàng đang bước vào chu kỳ suy yếu dưới áp lực lãi suất cao và đồng USD mạnh. Ngược lại, nhiều chuyên gia nhận định đây chỉ là nhịp điều chỉnh trong xu hướng tăng dài hạn.
Theo dữ liệu từ GoldSilver, giai đoạn 1971-1980 là minh chứng điển hình. Sau khi Mỹ chấm dứt hệ thống Bretton Woods, giá vàng tăng từ 35 USD lên 850 USD/ounce, tương đương mức tăng hơn 20 lần.
Tuy nhiên, giữa chu kỳ tăng giá đó, vàng từng trải qua cú điều chỉnh rất mạnh. Từ tháng 12/1974 đến tháng 8/1976, giá lao dốc 47%, từ 195 USD xuống 103 USD/ounce, khiến nhiều nhà đầu tư khi đó tin rằng chu kỳ tăng đã kết thúc.
Thực tế, chỉ hơn ba năm sau, giá vàng tăng hơn 650%, lập đỉnh lịch sử mới vào đầu năm 1980.
Bối cảnh hiện nay có gì giống và khác?
Theo các chuyên gia, cú điều chỉnh giữa thập niên 1970 chủ yếu xuất phát từ hoạt động chốt lời sau giai đoạn tăng nóng và việc Quỹ Tiền tệ Quốc tế (IMF) bán một phần dự trữ vàng.
Tuy nhiên, các yếu tố nền tảng như lạm phát cao, đồng USD mất giá và bất ổn địa chính trị vẫn tồn tại. Chính các cú sốc dầu mỏ, khủng hoảng Iran và xung đột tại Afghanistan đã đưa vàng bước vào chu kỳ tăng mạnh tiếp theo.
Ở thời điểm hiện tại, thị trường cũng xuất hiện nhiều yếu tố tương đồng. Sau khi tài sản dự trữ bằng USD của Nga bị phong tỏa năm 2022, các ngân hàng trung ương liên tục gia tăng tích lũy vàng. Trong ba năm liên tiếp từ 2022-2024, lượng vàng mua vào đều vượt 1.000 tấn/năm, cao hơn đáng kể mức trung bình lịch sử.
Trong khi đó, nguồn cung vàng toàn cầu chỉ tăng dưới 1% mỗi năm, giúp thị trường duy trì trạng thái cung tương đối hạn chế.
Dù vậy, bối cảnh hiện nay cũng tồn tại nhiều khác biệt. Fed vẫn duy trì mặt bằng lãi suất cao nhằm kiểm soát lạm phát, trong khi thị trường chưa loại trừ khả năng cơ quan này tiếp tục thắt chặt chính sách tiền tệ nếu áp lực giá quay trở lại.
Lợi suất trái phiếu Chính phủ Mỹ ở mức cao và đồng USD duy trì sức mạnh tiếp tục làm tăng chi phí cơ hội nắm giữ vàng - tài sản không mang lại dòng tiền.
Đối với thị trường tài chính, diễn biến của vàng không chỉ tác động đến nhóm doanh nghiệp khai thác kim loại quý mà còn ảnh hưởng đến tâm lý đầu tư đối với các tài sản phòng thủ. Trong bối cảnh địa chính trị còn nhiều bất ổn và nhu cầu dự trữ vàng của các ngân hàng trung ương duy trì ở mức cao, hướng đi của kim loại quý sẽ tiếp tục phụ thuộc vào chính sách của Fed, diễn biến lạm phát, đồng USD và dòng tiền toàn cầu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


