





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Trái phiếu mất vị thế “trú ẩn”?
Làn sóng bán tháo trái phiếu chính phủ càn quét từ Mỹ đến Nhật Bản, đẩy chi phí vốn dài hạn của toàn nền kinh tế toàn cầu lên mức kỷ lục.
Sự cộng hưởng giữa nợ công vượt trần, giá dầu Brent vượt 92 USD/thùng và cơn khát vốn 220 tỷ USD cho cuộc đua Big Tech AI đang kéo căng thị trường tài chính.
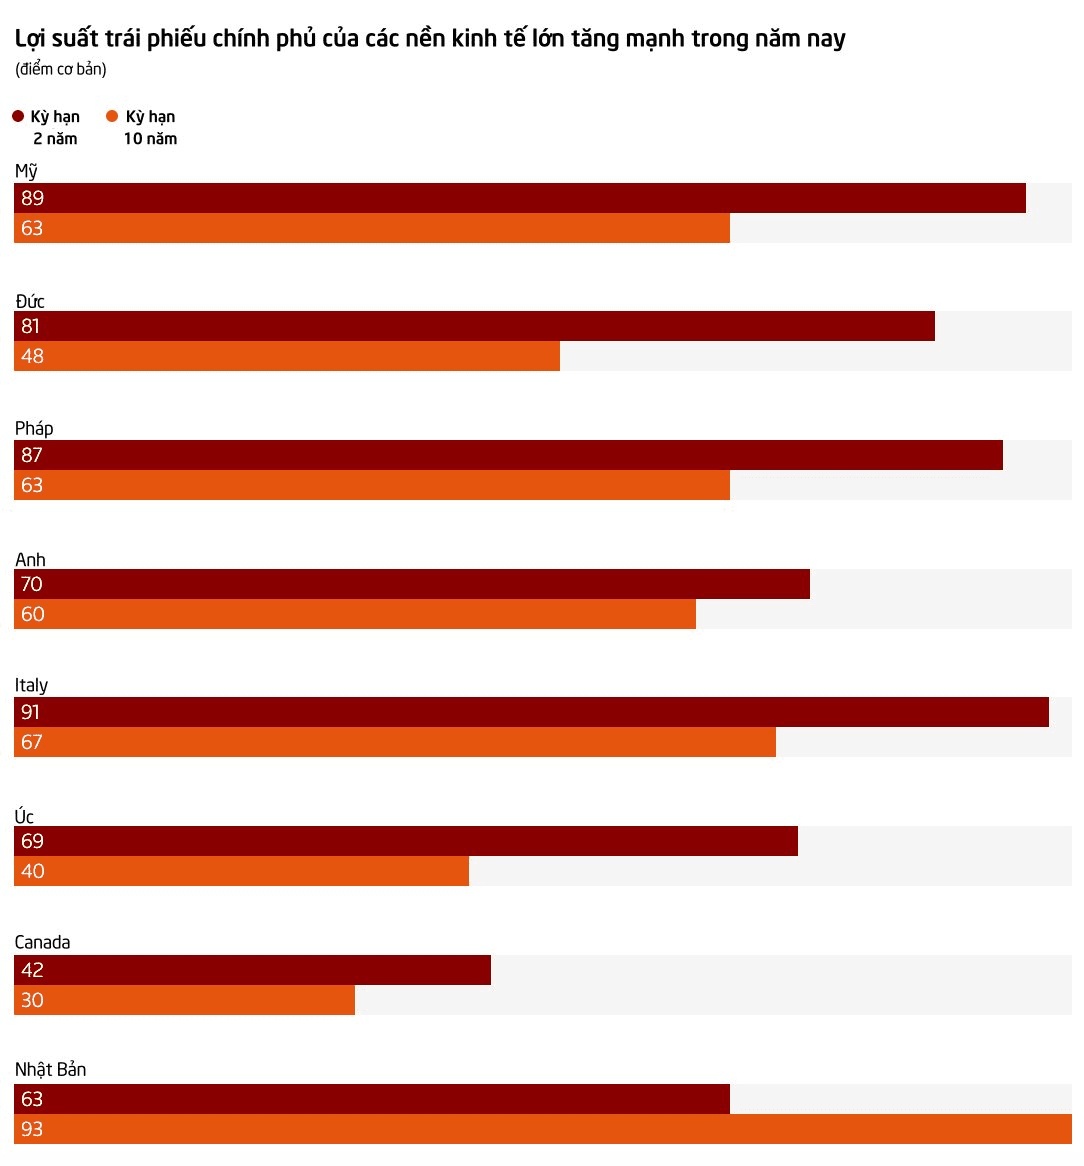
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản chạm 3% lần đầu tiên kể từ 1996, đánh dấu chuyển biến lớn sau hơn một thập niên lãi suất siêu thấp. Mỹ, Đức, Anh và các nền kinh tế phát triển khác cũng ghi nhận lợi suất tăng hoặc tiến sát đỉnh nhiều năm. Tại Mỹ, lợi suất kho bạc 10 năm chạm 4,798%, cao nhất kể từ tháng 1/2025, trong khi lãi suất thế chấp 30 năm tăng lên gần 6,7%. Sự gia tăng này lan nhanh sang lãi suất vay tiêu dùng, lãi suất thế chấp và chi phí huy động vốn của doanh nghiệp.
Nợ công Mỹ đã vượt 40.000 tỷ USD, trong khi nhiều nước G7 ngoại trừ Đức có tỷ lệ nợ trên GDP ở mức 100% trở lên. Áp lực không chỉ đến từ khu vực công. Theo dữ liệu LSEG, năm công ty công nghệ lớn gồm Alphabet, Amazon, Meta, Microsoft và Oracle đã phát hành 220 tỷ USD nợ từ đầu năm 2026, gấp đôi cùng kỳ năm trước. Tổng phát hành trái phiếu doanh nghiệp toàn cầu đạt kỷ lục 4.900 tỷ USD, tăng 14% so với cùng thời kỳ năm 2025. Nguồn cung trái phiếu tăng mạnh khiến nhà đầu tư đòi hỏi lợi suất cao hơn để hấp thụ lượng nợ mới.
Giá năng lượng gia tăng làm dấy lên lo ngại lạm phát trở lại. Tại châu Âu, lạm phát khu vực euro tăng trở lại trên 3% trong tháng 8 do chi phí năng lượng cao hơn, củng cố kỳ vọng Ngân hàng Trung ương châu Âu sẽ nâng lãi suất. Tại Mỹ, phần lớn áp lực lợi suất đến từ lợi suất thực, tức mức sinh lời nhà đầu tư yêu cầu sau khi trừ lạm phát. Lợi suất thực tăng thường cho thấy chi phí vay thực của chính phủ và doanh nghiệp đang đắt đỏ hơn.
Các ngành tài chính, bất động sản, xây dựng, công nghiệp nặng và công nghệ chịu tác động sâu sắc do chi phí vay tăng. Ngân hàng, công ty bất động sản, doanh nghiệp xây dựng, nhà cung cấp năng lượng và công ty công nghệ sẽ đối mặt chi phí tài chính cao hơn. Các doanh nghiệp có nợ lớn sẽ chịu áp lực lợi nhuận khi phải tái tài trợ nợ cũ ở lãi suất cao hơn.
Khi Nhật Bản không còn giữ vai trò kìm lợi suất toàn cầu như trước, thị trường trái phiếu có thể bước vào giai đoạn biến động mới. Theo các chuyên gia, nguyên nhân tăng lợi suất không hoàn toàn giống nhau giữa các khu vực. Ở châu Âu và Anh, động lực chính là kỳ vọng lạm phát cao hơn. Tại Mỹ, áp lực chủ yếu đến từ lợi suất thực. Nợ công, giá năng lượng và cuộc đua công nghệ nhân tạo cùng lúc tác động chi phí vốn của thế giới.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


