






400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín dụng tăng tốc, ngân hàng đối mặt áp lực mới
Tính đến ngày 26/06/2026, dư nợ toàn nền kinh tế đạt 19,93 triệu tỷ đồng, tăng 7,41% so với cuối năm 2025. Sự bứt phá của dòng vốn cùng loạt cơ chế "miễn trừ room" đột phá từ Ngân hàng Nhà nước đang tạo ra động lực tăng trưởng lớn cho nửa cuối năm, nhưng cũng làm đậm nét thêm sự phân hóa lợi nhuận trong hệ thống ngân hàng.
Việc áp dụng linh hoạt trần tỷ lệ vốn ngắn hạn cho vay trung dài hạn lên 40% và loại trừ dư nợ các dự án trọng điểm khỏi room tín dụng được kỳ vọng là "bệ đỡ" cho mục tiêu tăng trưởng kinh tế, đồng thời đặt ra bài toán quản trị thanh khoản nghiêm túc.
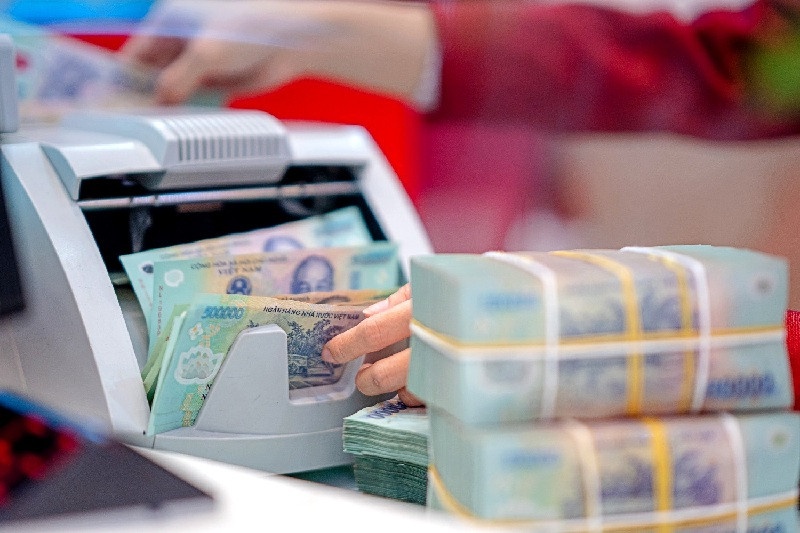
Theo Ngân hàng Nhà nước (NHNN), tính đến 26/6/2026, tổng dư nợ tín dụng đạt 19,93 triệu tỷ đồng, tăng 18,1% so với cùng kỳ năm trước. Mức tăng này phản ánh nhu cầu vốn của doanh nghiệp và nền kinh tế tiếp tục phục hồi trong bối cảnh Chính phủ đẩy mạnh đầu tư công và kích thích các động lực tăng trưởng.
Cơ cấu tín dụng vẫn bám sát định hướng điều hành. Đến cuối tháng 4, lĩnh vực thương mại - dịch vụ chiếm 70,07%, công nghiệp và xây dựng chiếm 23,8%, trong đó công nghiệp chế biến, chế tạo đạt 12,1%, xây dựng 7,62%, còn nông, lâm, thủy sản chiếm 6,13%.
Nhiều chương trình tín dụng trọng điểm tiếp tục được mở rộng. Gói tín dụng dành cho lĩnh vực nông, lâm, thủy sản đã nâng quy mô lên 185.000 tỷ đồng, với doanh số giải ngân lũy kế khoảng 219.000 tỷ đồng cho hơn 79.900 khách hàng. Chương trình tín dụng nhà ở xã hội cũng ghi nhận doanh số giải ngân khoảng 12.440 tỷ đồng, trong khi lãi suất ưu đãi đã giảm còn 7%/năm với chủ đầu tư và 6,5%/năm đối với người mua nhà.
Chính sách mới tạo dư địa cho nhóm ngân hàng
Một trong những điểm đáng chú ý là NHNN áp dụng cơ chế loại trừ một số khoản vay khỏi hạn mức tăng trưởng tín dụng (room) đối với các dự án hạ tầng trọng điểm, nhà ở xã hội, khu công nghiệp và khu chế xuất.
Theo cơ quan quản lý, cơ chế này nhằm giúp các tổ chức tín dụng mạnh dạn cấp vốn cho các dự án có tác động lan tỏa lớn đến nền kinh tế mà không chịu áp lực về hạn mức tín dụng.
Song song đó, Thông tư 08 cũng điều chỉnh cách tính tỷ lệ cho vay trên huy động (LDR), qua đó tạo thêm dư địa thanh khoản cho hệ thống ngân hàng.
Theo đánh giá của nhiều tổ chức phân tích, các ngân hàng có tỷ lệ CASA cao như Vietcombank (VCB), Techcombank (TCB), MB (MBB), VietinBank (CTG) hay các ngân hàng có LDR thấp như ACB và HDBank (HDB) có khả năng duy trì biên lãi ròng (NIM) tốt hơn mặt bằng chung.
Ngược lại, nhóm ngân hàng có tốc độ tăng trưởng tín dụng cao, tỷ trọng cho vay bán lẻ hoặc bất động sản lớn có thể chịu áp lực giảm NIM khi cạnh tranh huy động vốn gia tăng.
Áp lực vẫn hiện hữu trong nửa cuối năm
Bên cạnh triển vọng tích cực, hệ thống ngân hàng vẫn đối mặt nhiều thách thức.
Theo NHNN, tốc độ tăng huy động vốn vẫn thấp hơn tốc độ tăng tín dụng, trong khi nhu cầu vốn trung và dài hạn cho các dự án hạ tầng ngày càng lớn. Điều này làm gia tăng rủi ro chênh lệch kỳ hạn do nguồn vốn của ngân hàng chủ yếu đến từ tiền gửi ngắn hạn.
Ngoài ra, thị trường trái phiếu doanh nghiệp và chứng khoán vẫn chưa thực sự trở thành kênh dẫn vốn trung - dài hạn hiệu quả, khiến gánh nặng cung ứng vốn tiếp tục dồn lên hệ thống ngân hàng.
Đối với thị trường chứng khoán, tăng trưởng tín dụng duy trì tích cực có thể hỗ trợ nhóm cổ phiếu ngân hàng thông qua tăng trưởng quy mô tài sản và thu nhập lãi. Đồng thời, các doanh nghiệp xây dựng, vật liệu, bất động sản khu công nghiệp và hạ tầng cũng có cơ hội hưởng lợi gián tiếp khi dòng vốn tín dụng tiếp tục ưu tiên cho các lĩnh vực này.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


