





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín dụng cuối năm tăng tốc
Nhu cầu vốn từ sản xuất, bất động sản và hạ tầng tăng mạnh đang đẩy tín dụng vào mùa cao điểm cuối năm. Nhưng phía sau tăng trưởng dư nợ là bài toán thanh khoản và chi phí vốn ngày càng đáng chú ý.
Đến cuối tháng 8, dư nợ tín dụng toàn hệ thống đạt khoảng 20,2 triệu tỷ đồng, tăng 10,2% so với cuối năm 2025. Khi nhiều ngân hàng đã sử dụng gần hết hạn mức, khả năng huy động vốn sẽ trở thành yếu tố quan trọng trong những tháng cuối năm.
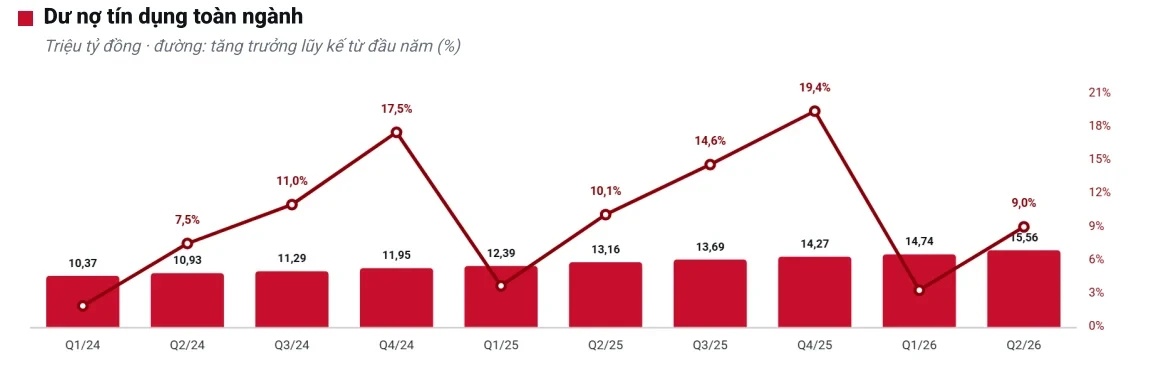
Nhu cầu tín dụng năm 2026 đang khác đáng kể so với năm trước. Theo phân tích được dẫn trong bài, vốn cho sản xuất, kinh doanh phục hồi mạnh khi hoạt động doanh nghiệp cải thiện. Bất động sản cũng ghi nhận nhu cầu cao hơn khi nhiều dự án được tháo gỡ pháp lý, trong khi đầu tư hạ tầng tiếp tục cần lượng vốn lớn. Riêng tín dụng bất động sản được cho là chiếm hơn 20% tổng quy mô tín dụng.
Điểm nghẽn nằm ở nguồn vốn. Tốc độ tín dụng đang cao hơn huy động, trong khi tiền gửi của ngân hàng chủ yếu tập trung ở kỳ hạn dưới một năm. Điều này khiến các ngân hàng phải gia tăng sử dụng vốn trên thị trường liên ngân hàng, giấy tờ có giá và các nguồn vốn khác để cân đối thanh khoản.
Đáng chú ý, chi phí vốn có thể trở thành biến số lớn đối với lợi nhuận ngân hàng nửa cuối năm. Khi huy động trong nước chịu áp lực, những ngân hàng có khả năng tiếp cận nguồn vốn quốc tế có thể có thêm dư địa kiểm soát chi phí. Ngược lại, nhóm phụ thuộc nhiều vào tiền gửi trong nước có thể chịu sức ép lớn hơn lên biên lãi ròng.
Ở chiều tín dụng, nhiều ngân hàng đã tiến gần giới hạn được giao. Với mục tiêu tăng trưởng tín dụng hai chữ số, phần dư địa còn lại trong hai quý cuối năm sẽ cần được phân bổ và khai thác nhanh hơn. NHNN cũng đã có điều chỉnh chính sách đối với một số khoản tín dụng bất động sản, tạo thêm không gian cho dòng vốn vào các lĩnh vực phù hợp.
Tác động không chỉ nằm trong ngành ngân hàng. Doanh nghiệp sản xuất, xây dựng, bất động sản và hạ tầng có thể tiếp tục là nhóm hấp thụ vốn lớn. Tuy nhiên, tốc độ giải ngân tín dụng đi cùng yêu cầu kiểm soát chất lượng tài sản, bởi tăng trưởng dư nợ nhanh cũng đặt ra bài toán về rủi ro tín dụng và chi phí dự phòng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


