





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tiền kỹ thuật số quốc gia Việt Nam tính thử nghiệm khác gì Bitcoin?
Việt Nam lên kế hoạch nghiên cứu, triển khai thử nghiệm đồng tiền kỹ thuật số quốc gia (CBDC) từ năm 2029, do Ngân hàng Nhà nước bảo đảm giá trị.
Tại Đề án cải cách tổng thể thị trường tài chính Việt Nam đến 2045, Chính phủ đặt mục tiêu nghiên cứu và đánh giá khả năng triển khai đồng tiền kỹ thuật số quốc gia (Central Bank Digital Currency - CBDC). Đây là một trong những giải pháp về sản phẩm hàng hóa nhằm vận hành thí điểm thị trường tài sản mã hóa.
Ngân hàng Nhà nước được giao nghiên cứu, đề xuất cơ chế và triển khai thử nghiệm CBDC trong giai đoạn 2029-2030. Bộ Tài chính và các bộ, ngành liên quan phối hợp thực hiện.
Theo tài liệu của Tổ chức Tiền tệ quốc tế (IMF), CBDC là tiền do ngân hàng trung ương mỗi quốc gia phát hành ở dạng kỹ thuật số và bảo đảm giá trị, tương tự tiền mặt đang lưu hành.
Điểm khác biệt căn bản giữa CBDC và các loại tiền mã hóa như Bitcoin nằm ở chủ thể phát hành và tính pháp định. Có thể hình dung CBDC là phiên bản số của tiền mặt. Nếu hiện nay một người có 500.000 đồng tiền giấy trong ví, họ có thể dùng trực tiếp để thanh toán. CBDC cũng mang bản chất tương tự, chỉ khác là đồng tiền tồn tại dưới dạng kỹ thuật số thay vì giấy hay kim loại.
Đồng tiền kỹ thuật số quốc gia cũng khác với các hình thức thanh toán điện tử mà phần lớn người dân đang sử dụng. Khi chuyển khoản qua Internet Banking hay ví điện tử, giao dịch thực chất là sự dịch chuyển tiền gửi giữa các tài khoản ngân hàng thương mại. Còn với CBDC, tài sản mà người dùng nắm giữ là tiền do chính ngân hàng trung ương phát hành.
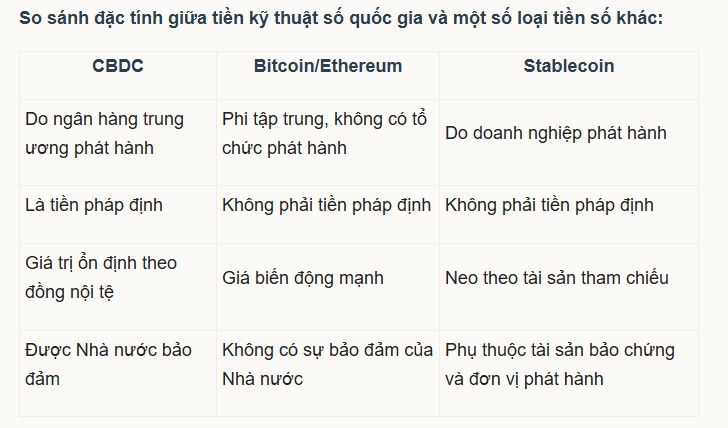
Tuy cùng là tài sản mã hóa, CBDC khác so với Bitcoin hay Ethereum. Hai đồng tiền mã hóa này hoạt động trên mạng lưới phi tập trung, không có tổ chức phát hành và giá trị biến động hoàn toàn theo cung - cầu trên thị trường. Trong khi đó, theo IMF, đồng tiền kỹ thuật số quốc gia là tiền pháp định, có giá trị ngang bằng đồng nội tệ và được ngân hàng trung ương bảo đảm.
Ngay cả stablecoin như USDT hay USDC cũng có bản chất khác với CBDC. Dù được thiết kế để duy trì giá trị ổn định bằng cách neo theo USD hoặc tài sản dự trữ, đây vẫn là tài sản số do doanh nghiệp tư nhân phát hành chứ không phải đồng USD kỹ thuật số của Cục Dự trữ Liên bang Mỹ (Fed). Chính vì vậy, stablecoin không phải là tiền pháp định và cũng không mang nghĩa vụ thanh toán của ngân hàng trung ương.
Hiện nay, thế giới có hai mô hình đồng tiền kỹ thuật số quốc gia phổ biến. Trong đó, CBDC bán lẻ (retail CBDC) dành cho người dân và doanh nghiệp sử dụng trong thanh toán hàng ngày. Còn lại là CBDC bán buôn (wholesale CBDC), chỉ phục vụ thanh toán giữa các ngân hàng và tổ chức tài chính. Đề xuất của nhiều quốc gia hiện nay chủ yếu tập trung vào CBDC bán lẻ.
Theo Quỹ Tiền tệ Quốc tế (IMF) và Ngân hàng Thanh toán Quốc tế (BIS), các ngân hàng trung ương xem đây là công cụ giúp hiện đại hóa hệ thống thanh toán, giảm chi phí giao dịch, tăng khả năng tiếp cận dịch vụ tài chính. Loại tiền này cũng giúp người dân có thể tiếp cận tiền do ngân hàng trung ương phát hành trong bối cảnh thanh toán số đang bị khu vực tư nhân chi phối. Một mục tiêu khác mà nhiều quốc gia theo đuổi là cải thiện thanh toán xuyên biên giới, vốn vẫn được đánh giá là chậm và tốn kém.
Trong vài năm qua, một số nước đã chuyển từ giai đoạn nghiên cứu sang thử nghiệm và triển khai thực tế CBDC. Theo đơn vị nghiên cứu độc lập CBDC Registry, tính đến đầu tháng 7, có 4 chương trình tiền kỹ thuật số quốc gia được triển khai chính thức, 18 chương trình đang thí điểm hoặc sandbox và nhiều nước tiếp tục nghiên cứu.
Trung Quốc là nền kinh tế lớn tiên phong triển khai đồng nhân dân tệ số (e-CNY). Sau nhiều năm thử nghiệm, e-CNY được tích hợp vào các hoạt động thanh toán bán lẻ, giao thông công cộng, thương mại điện tử và dịch vụ công tại nhiều địa phương. Theo số liệu từ Ngân hàng Nhân dân Trung Quốc (PBOC), tính đến cuối tháng 9/2025, tổng giá trị giao dịch lũy kế của e-CNY vượt 14.200 tỷ nhân dân tệ (tương đương khoảng 2.000 tỷ USD) với hơn 3,32 tỷ lượt giao dịch. Con số này đưa Trung Quốc trở thành quốc gia dẫn đầu về quy mô triển khai CBDC trong nhóm các nền kinh tế lớn.
Nước này đã kích hoạt hơn 225 triệu ví cá nhân sử dụng e-CNY tại 26 khu vực và thành phố thí điểm. Theo định hướng mới, PBOC thành lập Trung tâm Vận hành Quốc tế e-CNY tại Thượng Hải để phục vụ thanh toán xuyên biên giới và kết nối hệ thống thử nghiệm mBridge - nền tảng thanh toán xuyên biên giới, kết nối trực tiếp các CBDC của nhiều ngân hàng trung ương với nhau.
Tại châu Âu, Ngân hàng Trung ương châu Âu (ECB) vẫn chưa phát hành đồng euro số, nhưng đã hoàn tất giai đoạn chuẩn bị cho Digital Euro kéo dài từ tháng 11/2023 đến tháng 10/2025. ECB dự kiến triển khai chương trình thí điểm vào nửa cuối năm 2027 và phát hành đồng euro kỹ thuật số vào 2029 sau khi khung pháp lý được cơ quan lập pháp EU thông qua.
Mục tiêu của ECB không phải là thay thế tiền mặt, mà bổ sung một phương tiện thanh toán số do ngân hàng trung ương phát hành, đồng thời giảm sự phụ thuộc của EU vào các mạng thanh toán quốc tế và nền tảng tư nhân.
Ngoài ra, nhiều nền kinh tế như Ấn Độ, Brazil, Hàn Quốc hay Anh cũng đang mở rộng thử nghiệm hoặc hoàn thiện thiết kế kỹ thuật trước khi quyết định phát hành chính thức.
Nhân viên một ngân hàng ở Hà Nội đang đếm tiền. Ảnh: Giang Huy
Tuy nhiên, không phải mọi nền kinh tế đều lựa chọn phát hành đồng tiền kỹ thuật số quốc gia. Mỹ hiện chưa theo đuổi kế hoạch này sau khi Tổng thống Donald Trump ký sắc lệnh cấm các cơ quan liên bang triển khai "đồng USD kỹ thuật số". Điều này cho thấy các nước vẫn có cách tiếp cận rất khác nhau với tiền kỹ thuật số của ngân hàng trung ương.
Sự xuất hiện của CBDC khiến giới quản lý tài chính đặt ra nhiều câu hỏi mới. Nếu người dân có thể nắm giữ tiền trực tiếp tại ngân hàng trung ương, dòng tiền gửi có thể rời khỏi hệ thống ngân hàng thương mại, ảnh hưởng đến hoạt động tín dụng.
Bên cạnh đó, những thách thức vẫn đặt ra liên quan tới quyền riêng tư, mức độ giám sát giao dịch, an ninh mạng và cách thiết kế hệ thống để vừa bảo đảm tính thuận tiện vừa không làm xáo trộn thị trường tài chính. Vì vậy, phần lớn ngân hàng trung ương đều lựa chọn cách tiếp cận thận trọng, triển khai từng bước thay vì phát hành đại trà ngay từ đầu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


