





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thu phí trở thành “mỏ vàng” mới của ngân hàng?
Trong bối cảnh biên lãi thuần (NIM) duy trì dưới 3% và tín dụng chuyển sang giai đoạn tăng trưởng có chọn lọc, 28 ngân hàng thương mại đã ghi nhận tổng lãi thuần từ dịch vụ đạt 52.627 tỷ đồng trong nửa đầu năm 2026, tăng vọt 50% so với cùng kỳ. Mảng thu phí chính thức trở thành "động cơ phụ" chiến lược, bù đắp sự suy giảm của hoạt động ngoại hối và kinh doanh chứng khoán.
Sự phân hóa diễn ra gay gắt khi nhóm ngân hàng năng động ghi nhận tăng trưởng phí dịch vụ tới 3 chữ số, trong khi một số nhà băng quy mô nhỏ hơn đối mặt với sự hụt hơi đáng lo ngại.
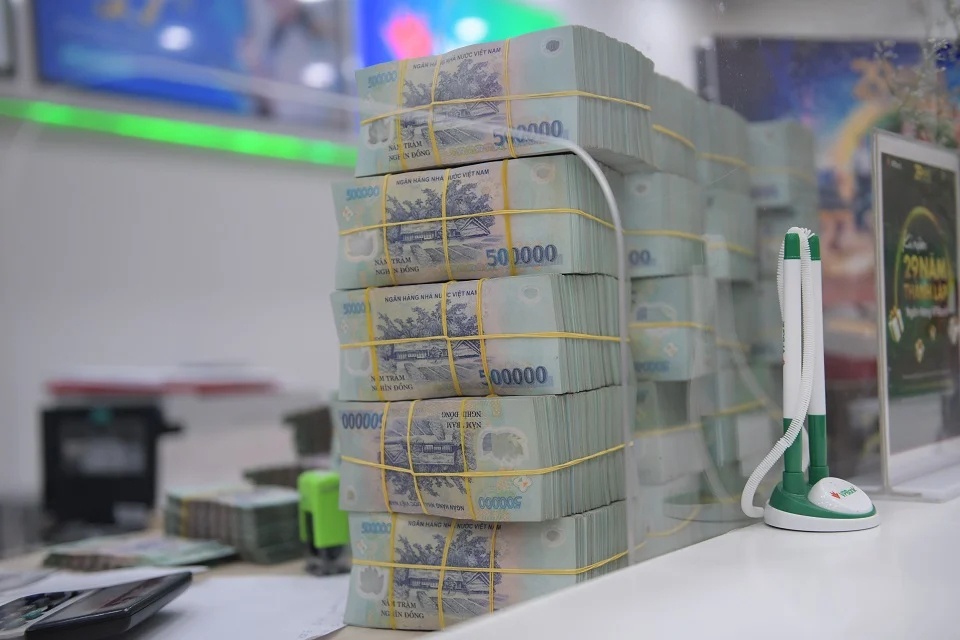
Các ngân hàng đang điều chỉnh mô hình kinh doanh từ chạy đua số lượng sang tập trung chất lượng tài sản và hiệu quả dòng vốn. Tỷ lệ tín dụng trên GDP ở mức cao và áp lực quản trị rủi ro tăng buộc các nhà băng tìm kiếm nguồn thu mới. Dự báo cho thấy biên lợi nhuận ròng (NIM) toàn ngành duy trì dưới mức 3%, cho thấy dư địa lợi nhuận từ tín dụng truyền thống không còn như trước. Chiến lược đa dạng hóa qua dịch vụ thanh toán, ngân hàng số, bảo hiểm và quản lý tài sản trở thành chìa khóa cạnh tranh.
Sự bứt phá của lãi thuần dịch vụ diễn ra với tốc độ rất khác nhau giữa các ngân hàng. VIB dẫn đầu với tăng 294% lên 3.064 tỷ đồng, SHB tăng 277% đạt 3.825 tỷ đồng, Sacombank tăng 140% đạt 3.952 tỷ đồng. VPBank tăng 121% lên 5.555 tỷ đồng, Techcombank tăng 73% đạt 6.811 tỷ đồng. Về quy mô tuyệt đối, Techcombank vẫn dẫn đầu với 6.811 tỷ đồng, theo sau là VPBank 5.555 tỷ đồng và VietinBank 4.116 tỷ đồng. Các ngân hàng lớn như BIDV, MB, Agribank tăng chậm hơn 5-12% nhưng vẫn duy trì quy mô cao 3.300-3.600 tỷ đồng.
Trái ngược với sự thăng hoa chung, một số ngân hàng ghi nhận mức giảm đáng lo ngại. Eximbank giảm 80%, MSB giảm 40%, Vietbank và Bac A Bank cùng giảm 28%. Đáng chú ý nhất là BVBank báo lỗ 28 tỷ đồng ở mảng dịch vụ trong khi cùng kỳ năm 2025 vẫn lãi 15 tỷ đồng. Sự sụt giảm này phản ánh áp lực cạnh tranh gay gắt và khó khăn của một số nhà băng trong việc chuyển đổi mô hình kinh doanh hoặc duy trì các mảng thu phí truyền thống.
Trong khi dịch vụ tăng vọt, các mảng kinh doanh ngoài lãi khác lại gặp khó khăn. Hoạt động kinh doanh ngoại hối của các ngân hàng giảm 27% xuống 10.754 tỷ đồng so với cùng kỳ năm 2025. Hoạt động mua bán chứng khoán kinh doanh cũng kém khả quan với lãi thuần giảm 61% còn 1.081 tỷ đồng. Điều này cho thấy các ngân hàng cần tập trung vào những khoản thu có tính bền vững cao như phí dịch vụ thẻ và ngân hàng số, gắn liền với hệ sinh thái khách hàng.
Các chuyên gia nhận định triển vọng thu nhập ngoài lãi năm 2026 vẫn tích cực nhưng cơ cấu sẽ thay đổi. Thay vì dựa vào hoạt động đầu tư chứng khoán hay thu hồi nợ vốn, các ngân hàng sẽ tập trung vào các nguồn thu bền vững từ dịch vụ. Mặc dù tín dụng vẫn giữ vai trò là động lực chính tạo lực kéo cho lợi nhuận hiện tại, các ngân hàng đang nỗ lực tạo thêm nhiều động lực mới từ mảng dịch vụ. Sự bứt phá của lãi thuần dịch vụ trong 6 tháng đầu năm là minh chứng cho thấy sự chuyển dịch này đang diễn ra.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


