






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thị trường trái phiếu bước vào giai đoạn phân hóa
Tổng dư nợ trái phiếu doanh nghiệp lưu hành đạt gần 1,48 triệu tỷ đồng; áp lực đáo hạn 116.329 tỷ đồng trong 6 tháng cuối năm buộc thị trường phải sàng lọc khắt khe.
Đến cuối tháng 6/2026, quy mô dư nợ trái phiếu doanh nghiệp (TPDN) đạt khoảng 1,48 triệu tỷ đồng (~10,9% GDP). Trong 6 tháng đầu năm 2026, tổng giá trị phát hành đạt 212.748 tỷ đồng, trong đó phát hành riêng lẻ chiếm áp đảo 88,3% (187.915 tỷ đồng). Ngân hàng (chiếm 50%) và Bất động sản (chiếm 40%) tiếp tục là hai mảng hút vốn chính để bổ sung vốn cấp 2 và đảo nợ dự án.
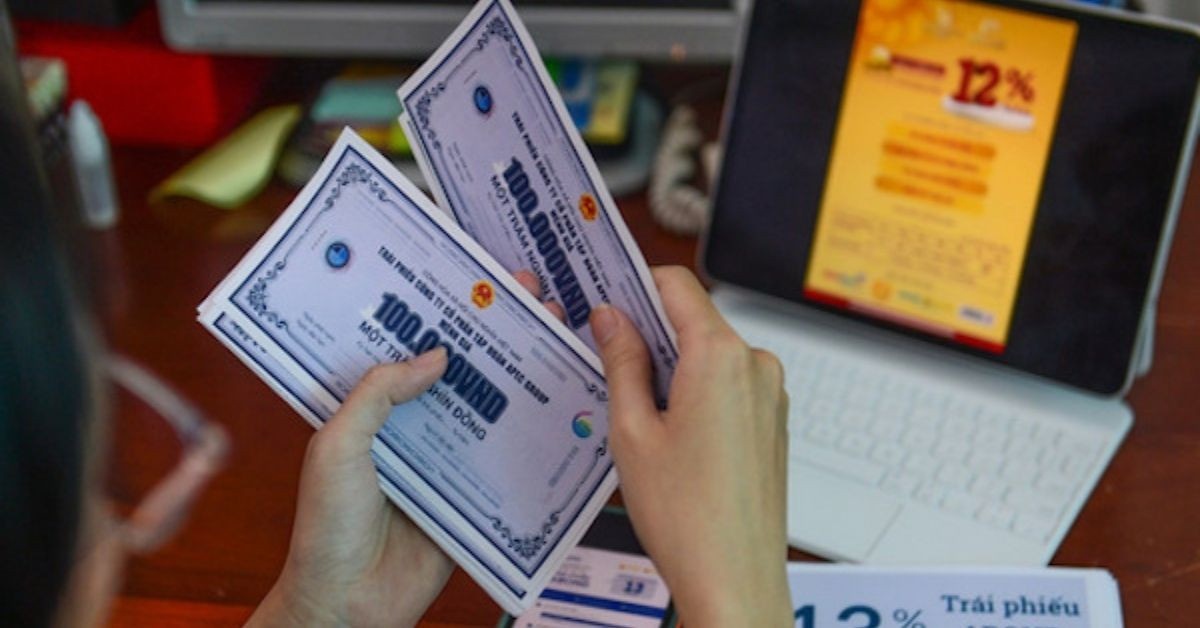
Trong 6 tháng đầu năm 2026, giá trị phát hành trái phiếu doanh nghiệp đạt 212,748 tỷ đồng. Phát hành riêng lẻ chiếm 88,3% với 187,915 tỷ đồng, trong khi phát hành công khai chỉ 11,7% (24,833 tỷ đồng). Cơ cấu phát hành tập trung vào hai ngành chính: ngân hàng (khoảng 50%) và bất động sản (khoảng 40%) giá trị phát hành riêng lẻ. Xu hướng này phản ánh nhu cầu bổ sung vốn cấp 2 của ngân hàng và nhu cầu tái cấp vốn dự án của doanh nghiệp bất động sản.
Lãi suất coupon bình quân cho ngân hàng quý II năm 2026 ở mức 8,5% năm, trong khi bất động sản 11,5% năm. Đến tháng 7, coupon ngân hàng tăng lên 8,7% năm và bất động sản 12,5% năm. Sự chênh lệch này phản ánh yêu cầu bù rủi ro cao hơn cho doanh nghiệp có dòng tiền yếu, đòn bẩy tài chính lớn hoặc phụ thuộc nhiều vào phát hành mới. Giá trị phát hành tháng 7 giảm 80% so với tháng trước, chỉ đạt 26 triệu tỷ đồng, cho thấy thị trường đang chọn lọc nghiêm ngặt các doanh nghiệp phát hành.
Áp lực đáo hạn là thách thức chính của thị trường. Cuối tháng 6 năm 2026, có 116,329 tỷ đồng trái phiếu dự kiến đáo hạn trong nửa cuối năm. Cập nhật tính toán đến 1/8/2026, lượng trái phiếu đáo hạn trong nửa cuối 2026 và 6 tháng đầu 2027 ước tính khoảng 242 triệu tỷ đồng. Khả năng thực hiện nghĩa vụ nợ đến hạn phụ thuộc vào dòng tiền hoạt động, lượng tiền mặt, hạn mức tín dụng chưa sử dụng, tiến độ pháp lý dự án và khả năng phát hành mới của từng doanh nghiệp.
Nghị định số 200/2026/NĐ-CP có hiệu lực từ 5/6/2026 nhấn mạnh nguyên tắc doanh nghiệp tự vay, tự trả, tự chịu trách nhiệm. Chính sách yêu cầu sử dụng vốn đúng mục đích, theo dõi riêng nguồn vốn huy động và chịu trách nhiệm về tính chính xác, trung thực, đầy đủ của thông tin công bố. Tuy nhiên, hiện vẫn chưa có tỷ lệ hợp nhất phản ánh đầy đủ số doanh nghiệp và lô trái phiếu được xếp hạng tín nhiệm trên toàn thị trường. Khoảng trống dữ liệu này cần tiếp tục được hoàn thiện để tạo dựng niềm tin và định hướng phát triển bền vững.
Phát hành trái phiếu dự kiến tiếp tục phục hồi theo hướng chọn lọc. Hệ thống ngân hàng có thể duy trì vai trò chủ đạo trong bổ sung vốn cấp 2 và kéo dài kỳ hạn vốn. Doanh nghiệp bất động sản có pháp lý dự án rõ ràng, dòng tiền bán hàng tốt và tài sản bảo đảm minh bạch vẫn có khả năng tiếp cận nhà đầu tư. Ngược lại, doanh nghiệp có đòn bẩy tài chính cao, dòng tiền yếu hoặc lịch sử chậm trả sẽ phải chịu chi phí huy động cao hơn và điều kiện phát hành chặt chẽ hơn.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


