





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thế kẹt của nhiều người vay mua nhà ông Thản
Sau hơn 10 năm vay mua nhà ở HH Linh Đàm, chị Hiền thấp thỏm vì khoản nợ chưa tất toán nhưng nguy cơ phải di dời nếu căn hộ thuộc diện buộc phá dỡ.
Năm 2015, vợ chồng chị Thu Hiền (42 tuổi, Hà Nội) mua căn hộ 67 m2 tại tòa HH3B, khu chung cư HH Linh Đàm với giá gần 1,1 tỷ đồng. Có 350 triệu đồng tích lũy, gia đình vay thêm gần 750 triệu từ gói tín dụng 30.000 tỷ đồng với thời hạn 15 năm, lãi suất ưu đãi 5% một năm. Chị cho biết thời điểm đó, dự án đủ điều kiện vay gói 30.000 tỷ đồng cho người thu nhập thấp nên gia đình tin tưởng xuống tiền.
Hơn 10 năm qua, ngôi nhà là nơi sinh sống của gia đình 4 người. Năm ngoái, vợ chồng chị chi hơn 100 triệu đồng sửa chữa, sắm nội thất. Thế nhưng, thông tin khu nhà nằm trong kế hoạch xử lý vi phạm của thành phố khiến gia đình chị Hiền bất an khi vẫn còn khoảng 250 triệu đồng nợ gốc, tương đương 5 năm trả khoản vay. Chị Hiền lo khoản bồi thường không đủ để tất toán ngân hàng và mua căn khác có diện tích, vị trí tương đương. Nếu phải chuyển đi, gia đình vừa mất nơi ở quen thuộc, vừa phải xoay xở khoản nợ còn lại và chi phí thuê nhà trong thời gian chờ đợi.
"Căn nhà là thành quả tích lũy hơn chục năm của hai vợ chồng, nhưng đến nay chúng tôi vẫn chưa trả hết tiền ngân hàng. Nếu phải di dời, áp lực tài chính sẽ càng lớn, nhất là khi còn phải lo chỗ ở và việc học hành của các con", chị nói.
Không chỉ nhóm mua nhà cách đây hơn một thập kỷ, nhiều người mới mua chung cư của ông Thản cũng rơi vào thế khó. Cuối năm ngoái, chị Nguyễn Thảo (32 tuổi, nhân viên văn phòng tại Hà Nội) vay ngân hàng mua căn hộ 40 m2 tại tòa CT8B, khu đô thị Đại Thanh, với giá 2,6 tỷ đồng.
Chị vay 60% giá trị căn hộ trong 30 năm, phần còn lại từ tiền tích lũy và vay người thân. Sau ưu đãi, lãi suất lên tới 13% một năm, khiến khoản trả nợ gốc và lãi tháng đầu vượt 21 triệu đồng. Trừ chi phí sinh hoạt, nuôi con nhỏ và trả ngân hàng, gia đình gần như không còn khoản dư tích lũy.
Chưa đầy một năm sau, thông tin hai tòa CT8B và CT10B nằm trong diện vi phạm, có nguy cơ bị tháo dỡ khiến chị lo lắng. Khoản vay vẫn còn, trong khi phần lớn vốn tích lũy đã dồn vào căn hộ. Nếu phải di dời, chị Thảo đối mặt nguy cơ mất một phần vốn tự có nếu tiền bồi thường không tương xứng, và tiếp tục gánh nợ ngân hàng.
"Tôi lo tiền bồi thường không đủ để tất toán khoản vay và mua căn hộ khác. Nếu muốn ổn định chỗ ở, có thể gia đình lại phải vay thêm, hoặc tiếp tục thuê nhà trong khi vẫn trả nợ căn hộ cũ", chị nói.
Đây là hai trong số nhiều người vay mua nhà tại những dự án vướng sai phạm của Tập đoàn Mường Thanh, đang rơi vào thế kẹt nếu phải di dời. Theo nhiều chuyên gia, việc Hà Nội đưa ra cơ chế đặc thù xử lý 12 dự án Mường Thanh là bước đi nhằm tháo gỡ tồn tại kéo dài, đồng thời bảo vệ quyền lợi của hàng chục nghìn hộ dân. Tuy nhiên, đằng sau đó cũng là rất nhiều khoản vay mua nhà chưa tất toán với hợp đồng tín dụng kéo dài hàng chục năm.
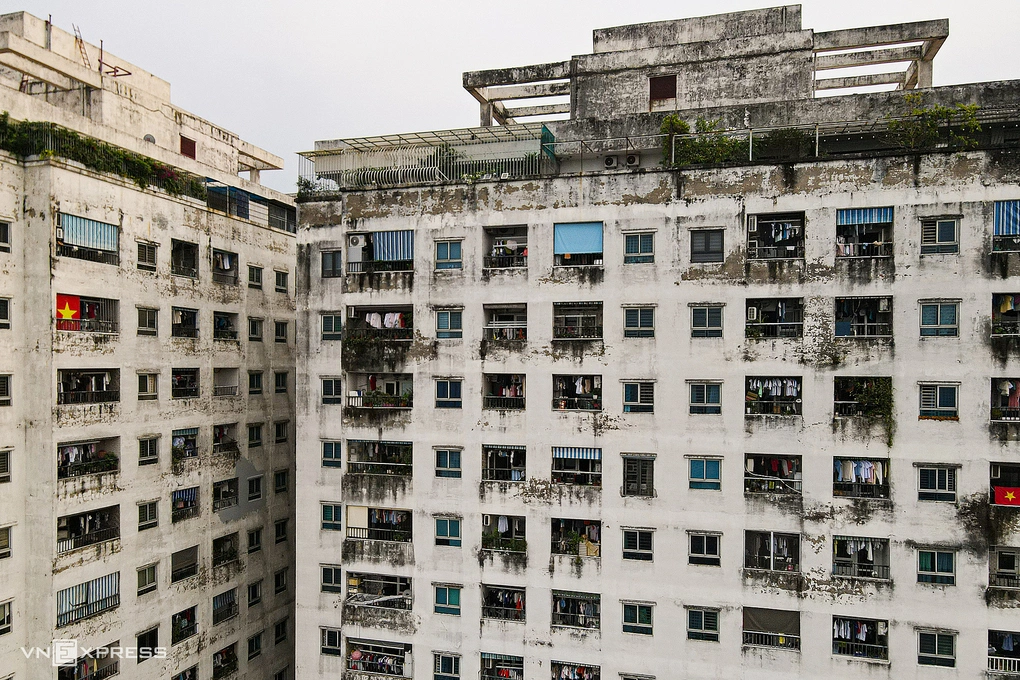
Về nguyên tắc, việc phá dỡ căn hộ không tự động làm chấm dứt nghĩa vụ trả nợ. Luật sư Phạm Thanh Tuấn cho biết ngân hàng vẫn có quyền yêu cầu người vay thực hiện nghĩa vụ thanh toán theo hợp đồng tín dụng, ngay cả khi căn hộ là tài sản bảo đảm không còn tồn tại.
Ông cho rằng không nên xử lý việc phá dỡ, bồi thường và khoản vay ngân hàng như 3 vấn đề độc lập, mà nên có phương án phối hợp đồng bộ giữa các bên (chính quyền - người dân - ngân hàng). Việc này nhằm tránh tình trạng người dân mất nhà, chưa nhận được bồi thường, nhưng vẫn phải tiếp tục gánh khoản vay ngân hàng.
Nếu cơ quan chức năng chỉ phá dỡ, chưa làm rõ phương án bồi thường, giải chấp và bố trí nơi ở mới, người mua nhà có nguy cơ chịu thiệt hại lớn nhất. Theo ông Phạm Đức Toản, Tổng giám đốc EZ Property, người dân đã dùng tiền tích lũy, vay ngân hàng và thực hiện nghĩa vụ hợp đồng, nhưng không phải chủ thể quyết định việc xây dựng vượt phép hay bán căn hộ sai quy hoạch.
Vì vậy, khi phải di dời, khoản bồi thường cần bảo đảm người dân có khả năng ổn định cuộc sống, thay vì chỉ giải quyết nghĩa vụ tài chính theo một mức giá mang tính hình thức.
Việc định giá bồi thường cũng cần tính đến thời điểm mua, theo ông Toản. Người mua từ nhiều năm trước có thể sở hữu căn hộ với giá thấp hơn nhiều so với hiện tại, trong khi khách hàng xuống tiền giai đoạn 2024-2025 đã mua ở mức cao. Nếu chỉ căn cứ giá hợp đồng ban đầu hoặc áp dụng một mức bình quân cho cả dự án, quyền lợi của từng hộ khó được phản ánh đầy đủ.
Do đó, cơ quan quản lý cần làm rõ căn cứ, thời điểm định giá, diện tích hợp pháp, chất lượng căn hộ và những khoản chi phí hợp lý mà người dân đã bỏ ra. Đặc biệt, với căn hộ đang thế chấp, cần có cơ chế phối hợp giữa chủ đầu tư, ngân hàng và người mua để xác định số tiền bồi thường, thứ tự thanh toán, cách giải chấp tài sản và xử lý phần dư nợ còn lại.
Để tháo gỡ thế kẹt cho nhiều người vay mua nhà, các chuyên gia đề xuất cơ chế tín dụng đặc thù để người dân chuyển khoản vay sang căn hộ thay thế, mà không phải chứng minh lại năng lực tài chính. Chuyên gia kinh tế Đinh Trọng Thịnh đề xuất cơ chế cho phép ngân hàng xem xét tiếp tục khoản vay hiện hữu, đồng thời thay đổi tài sản bảo đảm sang căn hộ mới mà không phải thực hiện lại toàn bộ quy trình thẩm định như một khoản vay mới.
Ngoài ra, những người gặp khó khăn tài chính do phải di dời, có thể xem xét cơ cấu lại thời hạn trả nợ, điều chỉnh kỳ hạn thanh toán. Theo ông, những giải pháp này cần có sự phối hợp của chính quyền địa phương và hướng dẫn của Ngân hàng Nhà nước để các ngân hàng thương mại có cơ sở xem xét, áp dụng với trường hợp đặc thù. Mục tiêu là hỗ trợ người dân duy trì khoản vay, ổn định chỗ ở, đồng thời bảo đảm an toàn tín dụng của ngân hàng.
Với người đã vay mua nhà trong trường hợp này, luật sư Phạm Thanh Tuấn khuyến nghị họ rà soát, chuẩn bị đủ hồ sơ pháp lý liên quan đến căn hộ, như hợp đồng mua bán, chứng từ thanh toán, biên bản bàn giao và tài liệu chứng minh quyền lợi hợp pháp.
Riêng với những căn hộ đang thế chấp ngân hàng, cư dân cần chuẩn bị thêm hợp đồng tín dụng, hợp đồng thế chấp và xác nhận dư nợ để có cơ sở làm việc với ngân hàng khi xây dựng phương án bồi thường.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


