





900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tác giả “Cha giàu, Cha nghèo” nợ 1,2 tỷ USD, bất ngờ cảnh báo: “Đừng làm theo tôi”
Tác giả “Cha giàu, Cha nghèo” Robert Kiyosaki khiến nhiều người chú ý khi tiết lộ tổng khoản nợ gắn với danh mục bất động sản lên tới 1,2 tỷ USD ở tuổi 79. Điều đáng nói, người từng nổi tiếng với những bài học làm giàu lại thẳng thắn cảnh báo: “Mọi người không nên làm theo những gì tôi làm”, vậy đằng sau khoản nợ khổng lồ này thực sự là gì?
Robert Kiyosaki, tác giả cuốn Rich Dad Poor Dad (Cha giàu, Cha nghèo), nhiều lần đề cập đến khoản nợ 1,2 tỷ USD khi chia sẻ về chiến lược đầu tư của mình.
Trên podcast Get Rich Education vào mùa hè năm nay, Kiyosaki thẳng thắn nói: “Vì vậy, tôi đang nợ 1,2 tỷ USD”.
Con số này lập tức gây chú ý, đặc biệt khi Kiyosaki từ lâu được biết đến với những quan điểm mạnh mẽ về tiền bạc, bất động sản và việc sử dụng nợ để xây dựng tài sản.
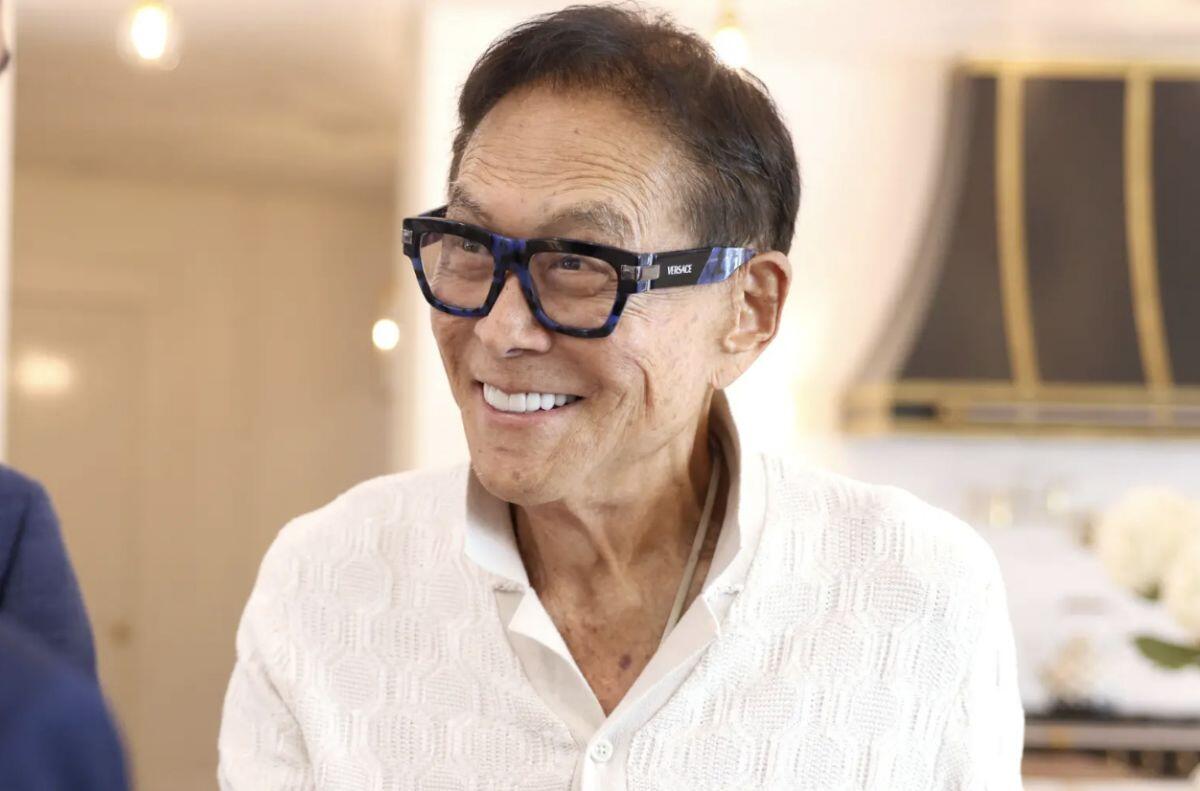
Theo ông, vay tiền không nhất thiết đồng nghĩa với tình trạng tài chính xấu. Nếu khoản vay được sử dụng để mua những tài sản có khả năng tạo ra dòng tiền, đòn bẩy tài chính có thể giúp nhà đầu tư mở rộng quy mô tài sản nhanh hơn so với việc chỉ sử dụng vốn tự có.
Tuy nhiên, Kiyosaki đồng thời đưa ra một lời cảnh báo đáng chú ý: “Mọi người không nên làm theo những gì tôi làm”.
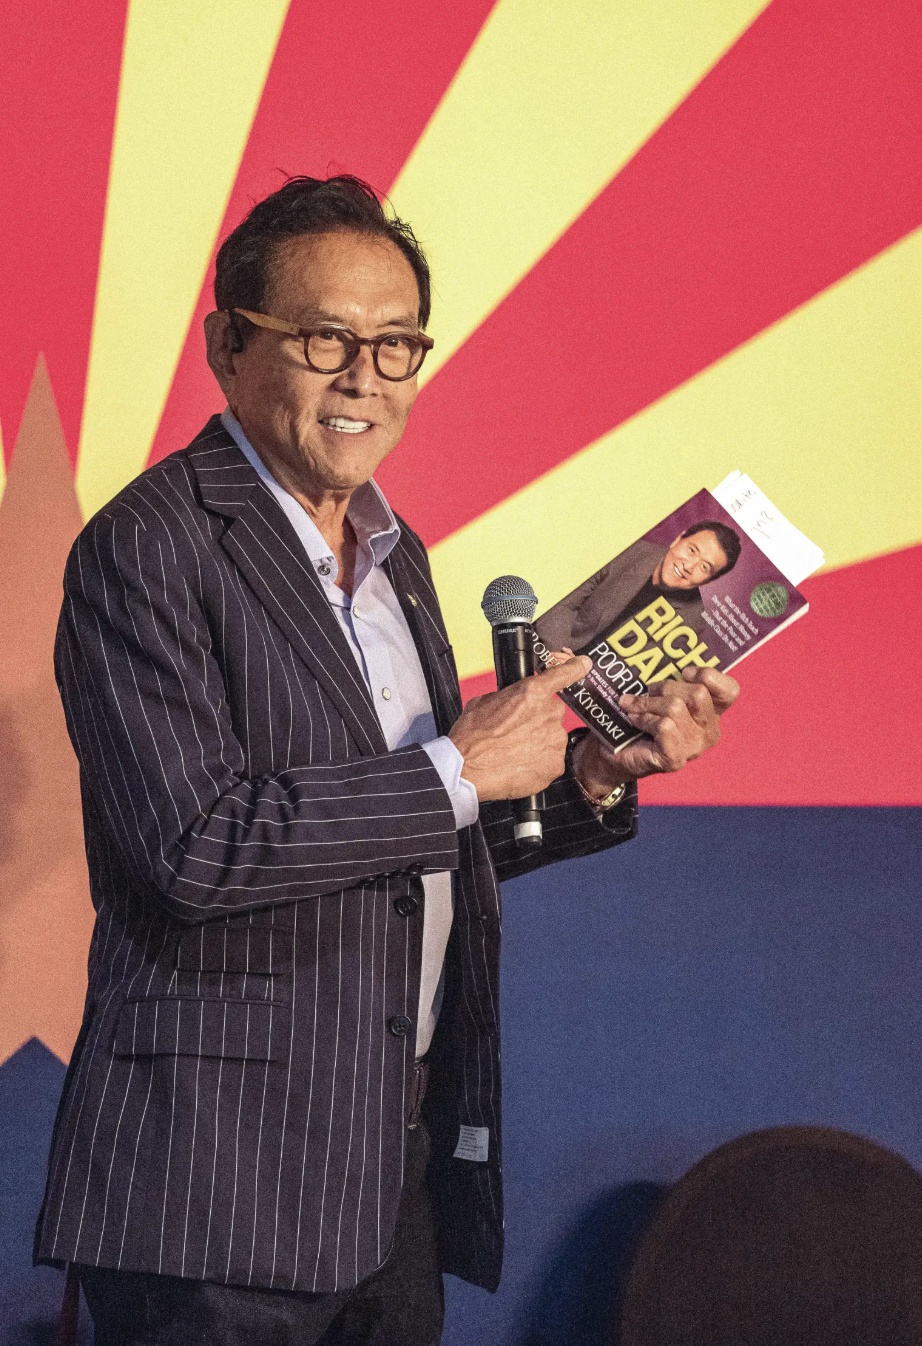
Ông cho rằng việc sử dụng nợ ở quy mô lớn đòi hỏi nhà đầu tư phải có kiến thức và hiểu rõ cách thức vận hành của chiến lược này.
“Nhưng tôi đã nghiên cứu vấn đề này từ năm 1974... Nếu bạn muốn học cách sử dụng nợ, tốt hơn hết bạn phải trang bị kiến thức”, Kiyosaki nói.
1,2 tỷ USD không đồng nghĩa ông phải tự trả toàn bộ
Dù Kiyosaki nhiều lần nhắc đến khoản nợ 1,2 tỷ USD, con số này không nên được hiểu đơn giản là khoản tiền ông phải tự mình thanh toán.
Kim Kiyosaki, vợ cũ đồng thời là đối tác kinh doanh của Robert Kiyosaki, gần đây giải thích với Tạp chí Vanity Fair rằng phần lớn khoản nợ nói trên gắn với các bất động sản mà họ sở hữu cùng đối tác.
Theo Kim, danh mục đầu tư của họ gồm khoảng 1.500 căn hộ. Vì vậy, xét trên phương diện kỹ thuật, tổng số nợ liên quan đến các tài sản này có thể lên tới 1,2 tỷ USD. Tuy nhiên, khoản nợ mà Kiyosaki thực sự phải chịu chỉ chiếm một phần trong tổng số đó.
Đây là điểm quan trọng khi đánh giá tình hình tài chính của tác giả Cha giàu, Cha nghèo: quy mô khoản nợ của cả danh mục đầu tư khác với nghĩa vụ nợ cá nhân của ông.
Tạp chí Vanity Fair ước tính phần nợ thực tế thuộc về Kiyosaki có thể vào khoảng 30-60 triệu USD, nếu tuyên bố của ông rằng mình kiếm được khoảng 3 triệu USD mỗi năm là chính xác.
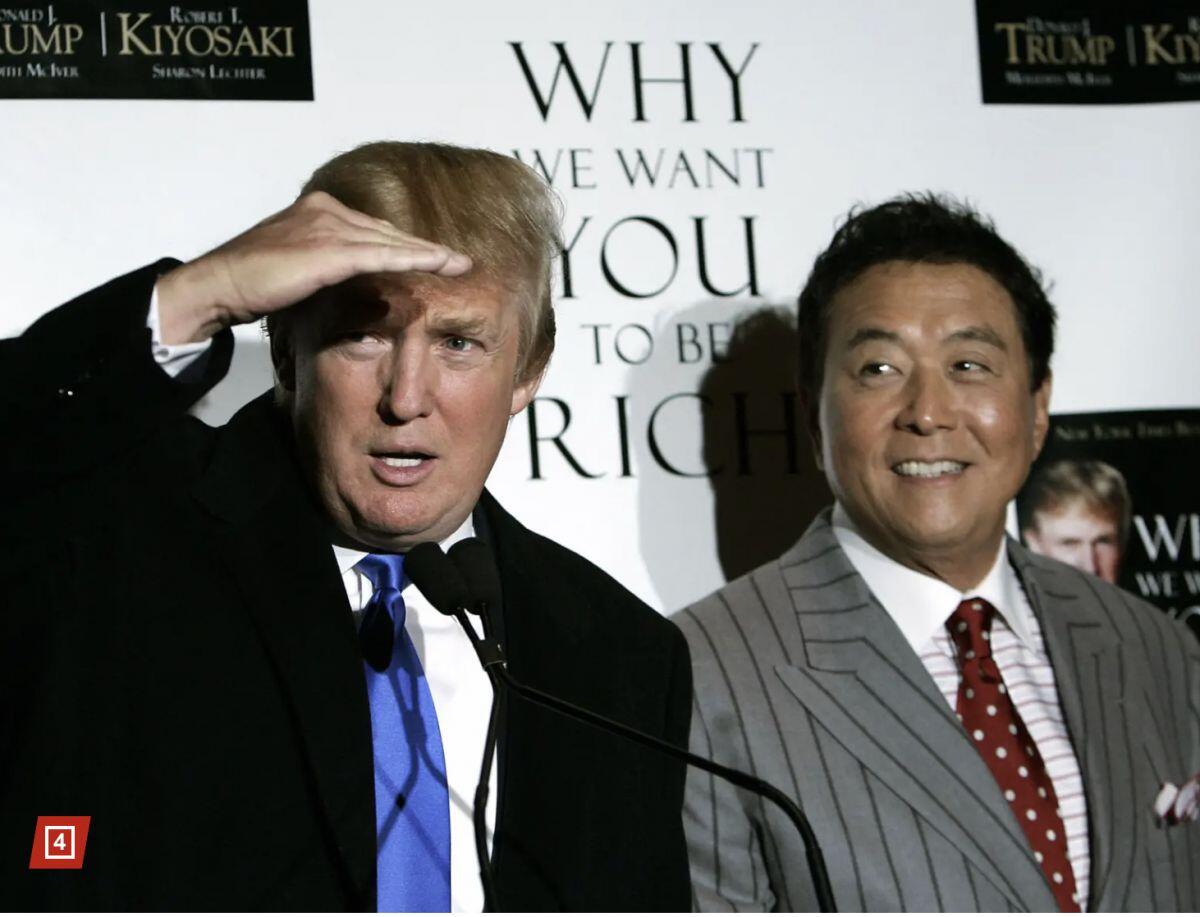
Kim Kiyosaki cũng cho rằng Robert thường đưa ra những con số lớn để thu hút sự chú ý, sau đó giải thích về cách sử dụng nợ như một công cụ đầu tư.
Vì sao Kiyosaki chủ động sử dụng đòn bẩy?
Chiến lược tài chính của Kiyosaki xoay quanh một nguyên tắc mà ông đã nhiều lần đề cập: sử dụng tiền vay để sở hữu những tài sản có khả năng tạo ra thu nhập.
Khi giá trị bất động sản tăng, chủ sở hữu có thể vay thêm tiền dựa trên phần vốn chủ sở hữu đã tích lũy trong tài sản. Với Kiyosaki, nguồn tiền này có thể tiếp tục được sử dụng cho các khoản đầu tư khác mà không nhất thiết phải bán tài sản ban đầu.
Ông cũng đưa từng khoản đầu tư vào một công ty trách nhiệm hữu hạn (LLC) riêng. Theo Vanity Fair, cấu trúc này giúp tách biệt các khoản đầu tư, hạn chế việc một tài sản gặp vấn đề kéo theo toàn bộ danh mục.
Kiyosaki từng mô tả đây là những “bức tường ngăn cách” giúp các nhà đầu tư quản lý rủi ro.
David A. Perez, chuyên gia thuế, nhà sáng lập Tax Maverick AI và cũng là một nhà đầu tư bất động sản đa căn hộ, cho rằng việc sử dụng nợ được bảo đảm bằng bất động sản không phải điều bất thường.
Theo Perez, khi một bất động sản tăng giá, chủ sở hữu có thể vay dựa trên phần vốn chủ sở hữu tăng thêm. Khoản tiền nhận được về bản chất là một khoản vay, thay vì lợi nhuận từ việc bán tài sản.
Tuy nhiên, đòn bẩy tài chính luôn đi kèm mặt trái. Khoản vay càng lớn đồng nghĩa với nghĩa vụ trả nợ, lãi vay và áp lực dòng tiền càng cao.
“Đòn bẩy” có thể biến thành con dao hai lưỡi
John Poole, nhà sáng lập công ty tư vấn JPTD Partners tại Scottsdale, bang Arizona, Mỹ, thận trọng hơn với chiến lược này.
Theo ông, có sự khác biệt giữa “nợ tốt” và “nợ xấu”, nhưng khi quy mô nợ lên tới hàng tỷ USD, nhà đầu tư phải hiểu chính xác mình đang làm gì.
Đòn bẩy tài chính có thể phát huy hiệu quả khi giá trị tài sản tăng lên. Nhà đầu tư vừa hưởng lợi từ mức tăng giá của bất động sản, vừa có thể tiếp tục sử dụng phần vốn chủ sở hữu để mở rộng danh mục.
Nhưng nếu thị trường đảo chiều, bài toán sẽ thay đổi hoàn toàn.
Giá bất động sản giảm có thể khiến giá trị tài sản bảo đảm suy giảm, trong khi nghĩa vụ trả nợ và lãi vay vẫn tồn tại. Nếu dòng tiền từ tài sản không đủ để trang trải chi phí, áp lực tài chính có thể nhanh chóng gia tăng.
Poole cảnh báo rằng chiến lược vay dựa trên tài sản tăng giá không thể kéo dài mãi. Đến một thời điểm nào đó, khoản nợ vẫn phải được thanh toán và nhà đầu tư cần chuẩn bị cho kịch bản thị trường không còn thuận lợi.
Từ “Cha giàu, Cha nghèo” đến đế chế tài chính
Robert Kiyosaki xây dựng cả một đế chế giáo dục tài chính xoay quanh cuốn Rich Dad Poor Dad, được ông tự xuất bản lần đầu vào năm 1997. Cuốn sách sau đó bán hơn 44 triệu bản trên toàn thế giới.
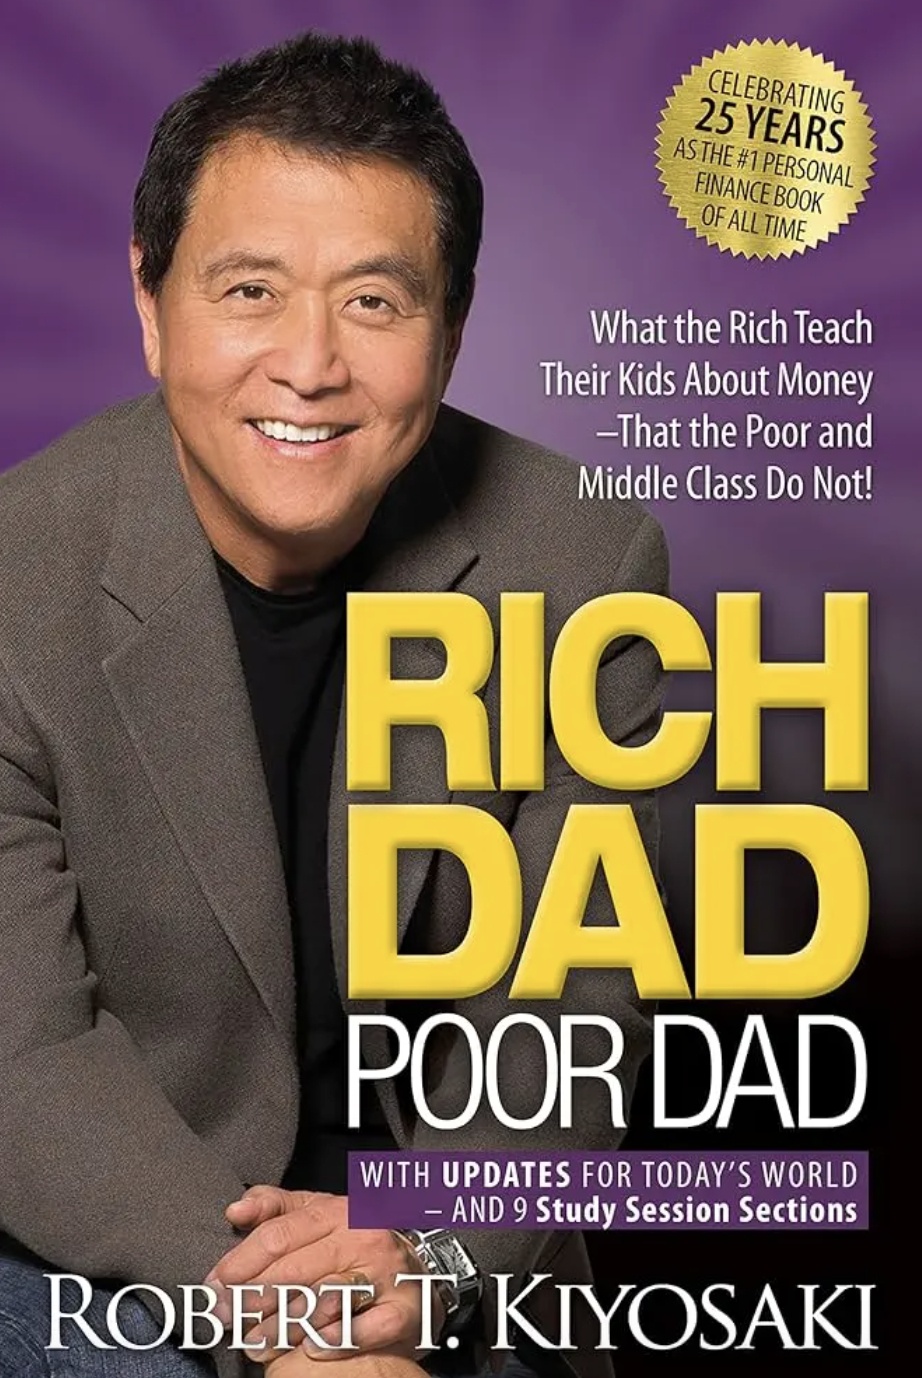
Trong tác phẩm này, Kiyosaki đối lập những bài học tài chính mà ông cho biết đã học được từ cha ruột – nhân vật “Cha nghèo” với những bài học từ cha của người bạn thời thơ ấu, người được ông gọi là “Cha giàu”.
Thông điệp xuyên suốt của Kiyosaki là người giàu thường tập trung vào việc sở hữu các tài sản tạo ra dòng tiền, thay vì chỉ dựa vào tiền lương. Ông đặc biệt đề cao bất động sản và việc sử dụng đòn bẩy một cách có tính toán.
Trớ trêu là chính người từng nổi tiếng với những bài học về quản lý tiền bạc giờ đây lại trở thành tâm điểm chú ý vì con số nợ lên tới 1,2 tỷ USD.
Dù vậy, trường hợp của Kiyosaki cũng cho thấy không thể đánh giá sức khỏe tài chính của một nhà đầu tư chỉ bằng tổng số nợ. Điều quan trọng nằm ở tài sản đứng phía sau khoản vay, dòng tiền tạo ra từ tài sản, cấu trúc pháp lý của các khoản đầu tư và khả năng đáp ứng nghĩa vụ tài chính khi thị trường biến động.
Với Kiyosaki, 1,2 tỷ USD được xem là một phần của chiến lược sử dụng đòn bẩy để xây dựng tài sản. Nhưng với những nhà đầu tư không có đủ kiến thức, kinh nghiệm và khả năng kiểm soát rủi ro, cùng một chiến lược có thể tạo ra kết quả hoàn toàn khác.
Có lẽ vì vậy, lời cảnh báo của chính tác giả "Cha giàu, Cha nghèo" mới đáng chú ý: đừng chỉ nhìn vào kết quả mà bỏ qua mức độ rủi ro phía sau cách làm của ông.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


