





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PNJ và bài toán 7.071 tỷ đồng
PNJ dự kiến trích lập 7.071 tỷ đồng cho tổn thất từ chính sách thu đổi hàng hóa, kéo kế hoạch lợi nhuận năm 2026 từ lãi 3.409 tỷ đồng sang lỗ 6.271 tỷ đồng. Tuy nhiên, nếu mức tổn thất thực tế thấp hơn dự kiến, khoản dự phòng này có thể trở thành biến số lớn đối với lợi nhuận các năm sau.
Đằng sau con số 7.071 tỷ đồng là bài toán tỷ lệ khách bán lại, giá trị thu hồi và khả năng hấp thụ hàng hóa. Vì vậy, câu chuyện không chỉ nằm ở một khoản lỗ kế toán.
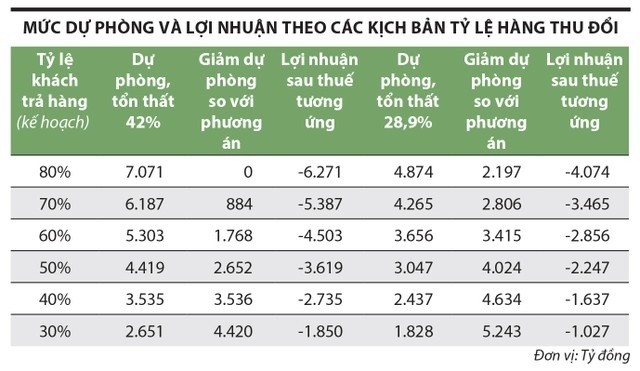
Khoản dự phòng này nhằm phản ánh tổn thất có thể phát sinh khi khách hàng bán lại hoặc đổi sản phẩm theo chính sách thu đổi. Thực tế, trong giai đoạn 1/7–3/9, PNJ đã mua lại lượng hàng trị giá gần 5.000 tỷ đồng và ghi nhận tổn thất 1.446 tỷ đồng. Báo cáo cũng cho thấy doanh nghiệp đang sử dụng các giả định đáng kể về tỷ lệ khách hàng bán lại.
Điểm đáng chú ý là 7.071 tỷ đồng không đồng nghĩa toàn bộ số tiền chắc chắn trở thành chi phí thực tế. Nếu lượng hàng khách bán lại thấp hơn giả định, giá trị thu hồi tốt hơn hoặc tổn thất thực tế thấp hơn mức đã trích, phần dự phòng dư thừa về sau có thể được hoàn nhập vào lợi nhuận.
Ngược lại, nếu tốc độ thu đổi tiếp tục cao và giá trị thu hồi thấp, khoản dự phòng lớn có thể phản ánh áp lực thực chất lên biên lợi nhuận của mảng bán lẻ.
Bức tranh kinh doanh hiện tại cũng cho thấy sự phân hóa. Hai tháng 7–8, PNJ đạt 5.695 tỷ đồng doanh thu, tăng 4,5%, nhưng lợi nhuận sau thuế chuyển từ lãi 325 tỷ đồng sang lỗ 61 tỷ đồng. Doanh thu bán lẻ giảm 1,5%, vàng 24K giảm 24,9%, trong khi bán sỉ tăng tới 78%.
Do đó, khả năng “hoàn nhập” không chỉ phụ thuộc vào quyết định kế toán mà còn gắn với hành vi khách hàng và hiệu quả xử lý hàng thu đổi. Nếu chính sách này được kiểm soát tốt, áp lực lợi nhuận có thể giảm đáng kể; nếu không, khoản 7.071 tỷ đồng có thể chỉ là bước đầu của quá trình tái cơ cấu mô hình kinh doanh.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


