






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nợ xấu tiến sát mốc 2%
Áp lực chi phí vốn và đà suy giảm chất lượng tài sản đang đe dọa biên lợi nhuận toàn ngành ngân hàng nửa cuối năm 2026.
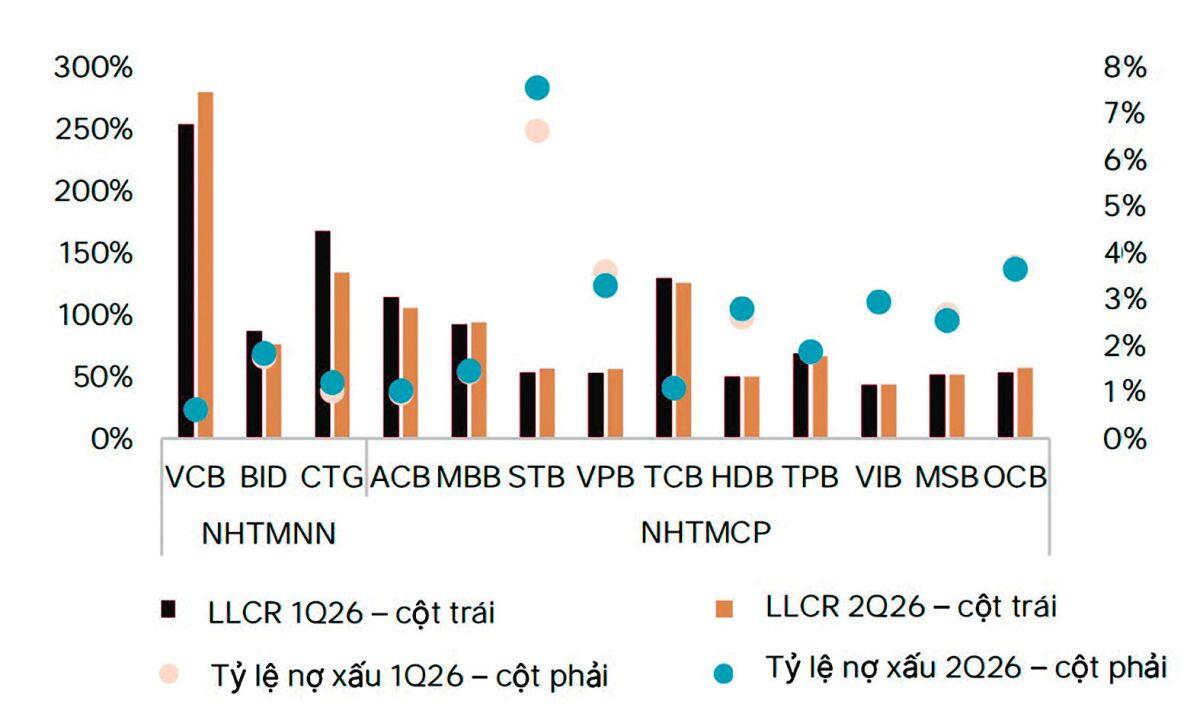
Tỷ lệ nợ xấu toàn ngành ngân hàng tăng lên 1,97% trong quý II/2026, mức cao nhất của quý 2 kể từ 2020, với nợ nhóm 2 tăng 31,6% từ đầu năm, gây lo ngại cho chất lượng tài sản hệ thống.
Ngành ngân hàng nửa đầu năm 2026 duy trì tăng trưởng tín dụng tích cực bất chấp lãi suất ở mức cao. Mặt bằng lãi suất cho vay vẫn ở ngưỡng 12-15% năm, đặc biệt trong phân khúc vay mua nhà, tạo áp lực lên khả năng trả nợ của khách hàng. Chênh lệch huy động dư nợ cao gây căng thẳng thanh khoản, buộc ngân hàng tăng lãi suất để bù đắp. Bối cảnh vĩ mô toàn cầu với biến động giá năng lượng, nguyên vật liệu và chi phí logistics tiếp tục ảnh hưởng tiêu cực đến lợi nhuận doanh nghiệp và khả năng trả nợ.
Với dư nợ toàn hệ thống hơn 20,5 triệu tỷ đồng, mỗi tăng 1% nợ xấu đòi hỏi xử lý thêm khoảng 200.000 tỷ đồng. Nợ xấu toàn ngành tăng 21,4% từ đầu năm, tập trung chủ yếu tại CTG, STB, HDB và BID. Tỷ lệ bao phủ nợ xấu giảm xuống 83% trong quý II/2026 từ 95% năm trước, cho thấy khả năng dự phòng yếu hơn. Nhóm ngân hàng thương mại cổ phần tăng trích lập dự phòng 33% so với quý trước, phản ánh lo ngại gia tăng về chất lượng tài sản.
Các ngân hàng chịu áp lực chủ yếu gồm CTG, STB, HDB, BID, OCB, LPB, SGB, VAB, KLB, ABB và TCB. Lĩnh vực bất động sản chứng kiến rủi ro tăng, đặc biệt các khoản vay mua nhà và hộ kinh doanh. Các ngành hàng bị ảnh hưởng bởi biến động giá cả toàn cầu cũng ghi nhận tỷ lệ vỡ nợ cao hơn. Theo đánh giá chuyên gia, nếu nợ xấu tập trung vào các ngân hàng có quy mô vốn nhỏ và trung bình, đây sẽ là vấn đề đáng ngại cho sự ổn định hệ thống.
Triển vọng nợ xấu trong thời gian tới tuỳ thuộc vào diễn biến của kinh tế vĩ mô, biến động của từng lĩnh vực cũng như kết quả kinh doanh của các doanh nghiệp. Các chuyên gia duy trì quan điểm thận trọng đối với chất lượng tài sản của ngành ngân hàng trong nửa cuối năm 2026. Rủi ro vỡ nợ chéo giữa các tổ chức tín dụng thông qua dữ liệu CIC được xem là mối quan tâm trong những quý tới. Việc luật hóa cơ chế thu giữ tài sản bảo đảm được kỳ vọng sẽ hỗ trợ xử lý nợ xấu nhanh hơn và nhẹ gánh nặng cho hệ thống.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


