





 Mã liên quan


 Pro
2.7K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhóm cổ phiếu Viettel cuối năm 2026 có gì? Phần 1 - CTR
Trong Q3/26, kết quả kinh doanh của Tổng Công ty Cổ phần Công trình Viettel (HOSE: CTR) ghi nhận động lực tăng trưởng chủ đạo đến từ mảng xây lắp, song hành cùng sự duy trì nhịp độ của các mảng dịch vụ viễn thông và hạ tầng khác. Tuy nhiên, trên thực tế, giá cổ phiếu lại đang giao dịch trái chiều, thậm chí đã thấp hơn đáy thiết lập hồi tháng 3/25. Vậy đâu là lý do cho sự đối nghịch này? Và vùng định giá nào sẽ phù hợp với CTR? Chúng tôi sẽ đánh giá trong báo cáo phân tích này.
I. Kết quả kinh doanh Q3/26
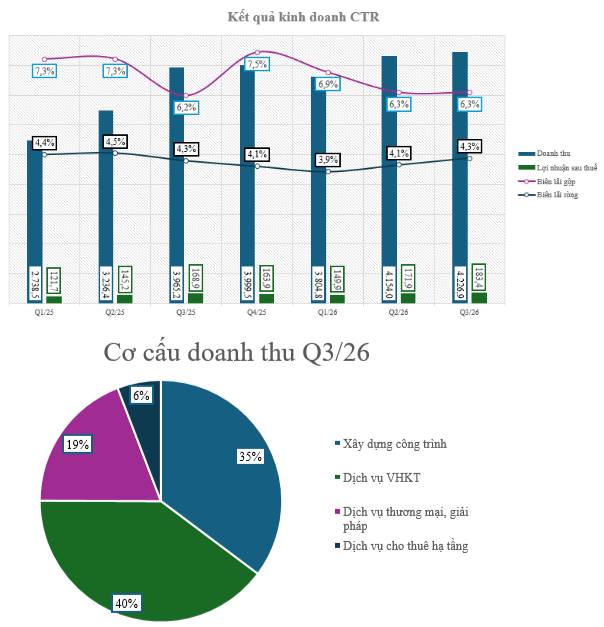
Trong Q3/26, CTR ghi nhận doanh thu đạt 4.227 tỷ đồng - tăng 7% yoy và LNST đạt 183 tỷ đồng - tăng 9% yoy. Biên lãi gộp đạt 6,3% - thấp hơn đáng kể so với mặt bằng chung những quý vừa qua. Biên lãi ròng ghi nhận 4,3%. (Hình 1)
Tình hình kinh doanh cụ thể như sau:
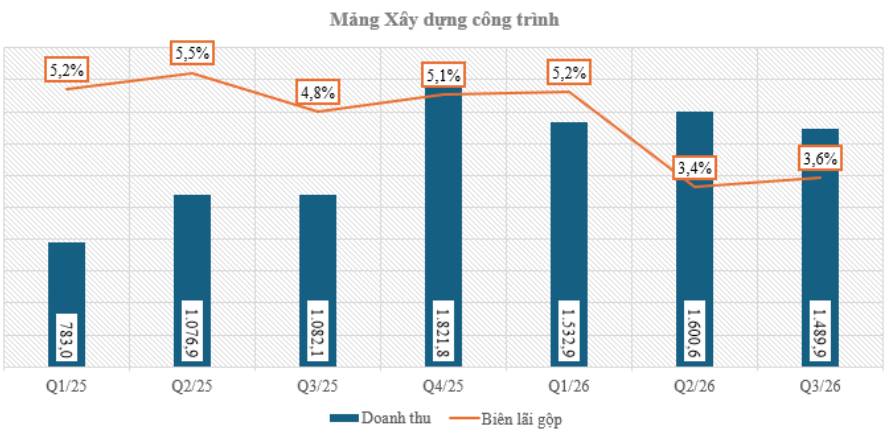
Mảng xây dựng: doanh thu đạt 1.490 tỷ (+38% yoy trên mức nền thấp của 2025) và chiếm 35% tổng doanh thu. Mặc dù tăng trưởng tốt so với cùng kỳ, nhưng thực tế Q3/26 lại là quý ghi nhận doanh thu thấp nhất trong 4 quý trở lại đây, mặc dù lượng backlog để lại sau 9T26 tăng mạnh lên mốc 4.595 tỷ (+76% yoy). Biên lãi gộp của mảng này cũng lùi về mốc 3,6% do giá nguyên vật liệu và nhân công đã tăng cao trong những quý gần đây làm ảnh hưởng trực tiếp tới biên lãi. (Hình 2)
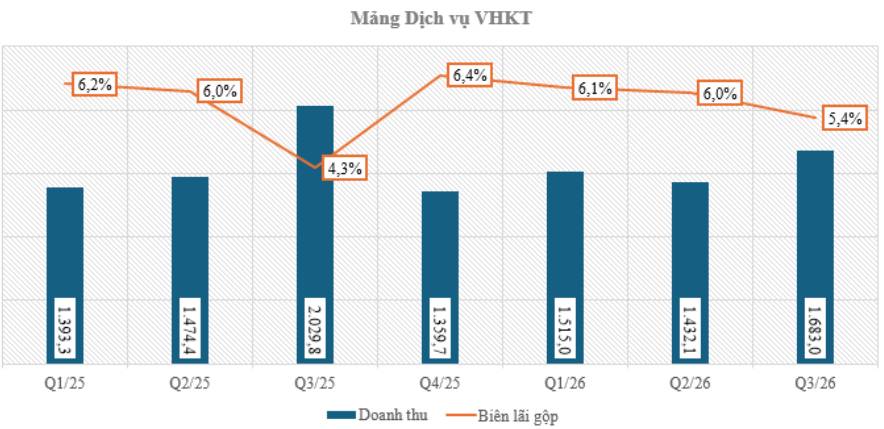
Mảng dịch vụ Vận hành khai thác: Doanh thu giảm xuống mức 1.683 tỷ đồng, giảm 17% yoy do mức nền cao của 2025. Mặc dù biên lãi gộp cải thiện lên mốc 5,4% so với 4,7% của cùng kỳ, nhưng trên thực tế biên lãi mảng này đang giảm dần 4 quý gần đây. (Hình 3)
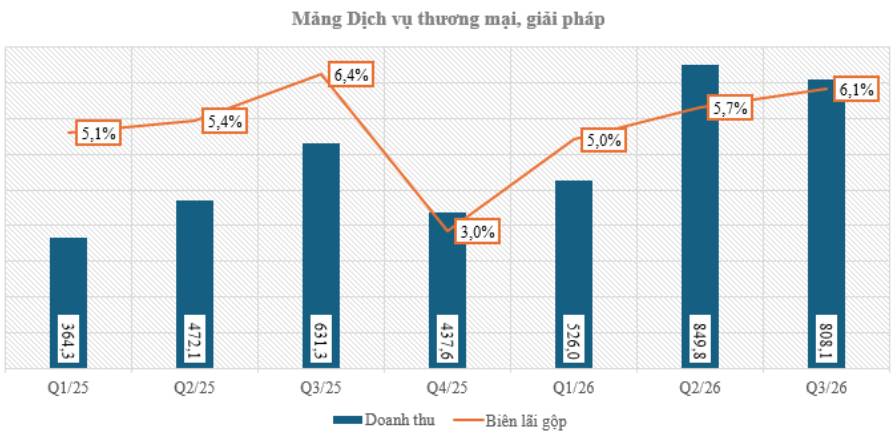
Mảng dịch vụ thương mại và giải pháp: Doanh thu đạt 808 tỷ đồng - tăng 28% yoy nhưng giảm so với quý trước, trên mức so sánh cao của Q2/26. Biên lãi gộp ghi nhận 6,1% - giảm 0,3% so với cùng kỳ, tuy nhiên là mảng duy nhất biên lãi gộp duy trì xu hướng tăng trong các mảng kinh doanh của doanh nghiệp. Trong 9T26, CTR đã ký mới các hợp đồng điện mặt trời với giá trị 135 tỷ đồng, nâng tổng giá trị hợp đồng điện mặt trời lên mức 1,7 nghìn tỷ (+84% yoy), với phạm vi triển khai 1.485/3.321 (45%) xã trên toàn quốc. (Hình 4)
Mảng hạ tầng cho thuê: Doanh thu đạt 171,4 tỷ đồng (+11% yoy), nhưng biên lãi gộp tăng thêm 1,5 điểm % lên mức 30,3% nhờ tỷ lệ dùng chung trạm cải thiện. Quy mô danh mục trạm phát sóng của CTR duy trì ở mức 12.000 trạm, không có nhiều thay đổi so với cuối 2025. Số lượng trạm dùng chung được tăng lên 648 trạm vào cuối tháng 9, hỗ trợ biên lãi gộp mảng hạ tầng.
Xét về hoạt động tài chính, Q3/26 ghi nhận doanh thu hoạt động tài chính lên tới 77,4 tỷ đồng - tăng mạnh 214% yoy nhờ việc tăng mạnh các khoản đầu tư tài chính ngắn hạn. Cuối Q3/26, khoản đầu tư lên 2.320 tỷ đồng, được tài trợ chủ yếu từ nguồn vốn ngắn hạn. Chi phí tài chính vì thế cũng tăng mạnh lên mức 45,7 tỷ đồng, tuy nhiên nhờ hoạt động hiệu quả trong giai đoạn lãi suất neo cao nên CTR vẫn ghi nhận lãi ròng tài chính là 31,7 tỷ đồng, từ đó hỗ trợ tích cực cho LNST.
Lũy kế 9T26, doanh thu và LNST đạt lần lượt là 12.186 (+23% yoy) và 505 tỷ (+16% yoy), chủ yếu đến từ mức tăng trưởng tích cực của những quý đầu năm.
II. Vì sao giá cổ phiếu CTR lại đi ngược với báo cáo Q3?
Mặc dù CTR vẫn duy trì được đà tăng trưởng dương ở cả doanh thu và lợi nhuận, thị giá cổ phiếu lại diễn biến theo chiều hướng tiêu cực. Chúng tôi cho rằng nguyên nhân đến từ tốc độ tăng trưởng doanh thu đang có dấu hiệu chậm lại so với giai đoạn trước. Đáng chú ý, mảng hoạt động đóng vai trò động lực chính và chiếm tỷ trọng lớn trong cơ cấu doanh thu là mảng Xây dựng lại đang có dấu hiệu tăng trưởng chậm lại, trong khi phải chịu thêm áp lực từ chi phí nhân công và giá nguyên vật liệu neo cao. Hệ quả là biên lợi nhuận gộp của các phân khúc cốt lõi này bị thu hẹp, khiến mức sinh lời thực tế không đạt được kỳ vọng của nhà đầu tư.
Bên cạnh yếu tố cơ bản, áp lực giảm giá của cổ phiếu CTR còn xuất phát từ chu kỳ định giá sau một giai đoạn tăng trưởng quá nóng trước đó. Tính từ cuối năm 2022 đến giữa năm 2024, thị giá cổ phiếu đã ghi nhận mức bứt phá lên tới khoảng 350%, đẩy chỉ số định giá P/E hiện tại xuống vùng 10.x. Khi mức định giá đã phản ánh trước phần lớn triển vọng tích cực nhưng doanh nghiệp lại không duy trì được đà tăng trưởng cao như thị trường kỳ vọng, cổ phiếu CTR bước vào nhịp điều chỉnh sâu, thậm chí đã giảm dưới vùng đáy thuế quan 2025.
Trên thực tế, áp lực bán lớn không chỉ hiện diện ở riêng CTR mà lan tỏa trên diện rộng nhóm cổ phiếu họ Viettel. Diễn biến này cho thấy trong mặt bằng lãi suất neo cao như hiện nay, dòng tiền có xu hướng sàng lọc khắt khe hơn, và các cổ phiếu không đáp ứng được kỳ vọng tăng trưởng thường khó phù hợp với khẩu vị của thị trường.
III. Tổng kết, đánh giá
Tổng kết lại, nhịp điều chỉnh sâu của cổ phiếu CTR trong giai đoạn hiện nay chủ yếu phản ánh quá trình cân bằng lại mặt bằng định giá, khi giá cổ phiếu trước đó đã chiết khấu phần lớn kỳ vọng tăng trưởng của nhà đầu tư vào triển vọng kinh doanh sắp tới. Với dự phóng tốc độ tăng trưởng lợi nhuận duy trì quanh mức 10%/năm trong năm nay, chúng tôi đánh giá vùng định giá P/E khoảng 10.x - tương đương mức giá 55.000 - 57.000 đồng/cổ phiếu - là vùng giá hợp lý, phản ánh sát các yếu tố cơ bản và cả triển vọng hoạt động hiện tại của CTR.
———-Team LTBNM tổng hợp và phân tích ————-
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


