





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng nào sẽ chịu thiệt khi giảm lãi suất?
Theo VDSC, biên lãi ròng (NIM) của các ngân hàng có thể chịu sức ép trong ngắn hạn khi lãi suất cho vay được yêu cầu giảm 1,5–2%/năm, trong khi lãi suất huy động giảm tối thiểu 0,5%/năm. Chi phí vốn đầu vào cần thời gian để điều chỉnh do phụ thuộc vào kỳ hạn đáo hạn của các khoản tiền gửi hiện hữu.
Tác động đến từng ngân hàng sẽ khác nhau tùy cơ cấu cho vay và lợi thế huy động vốn. VietinBank, MB, Vietcombank và BIDV có tỷ trọng cho vay lĩnh vực sản xuất, kinh doanh lần lượt là 66%, 57%, 56% và 51%.
Trong khi đó, Vietcombank và MB có lợi thế nhờ tỷ lệ tiền gửi không kỳ hạn (CASA) cao. Techcombank, VPBank, VIB và ACB có tỷ trọng cho vay các lĩnh vực này dưới 30%, nên mức độ ảnh hưởng trực tiếp có thể thấp hơn.
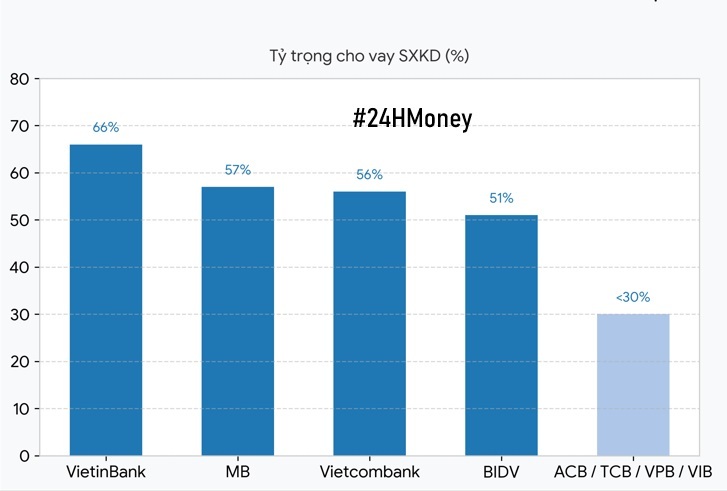
Tỷ trọng cho vay SXKD của 1 số ngân hàng
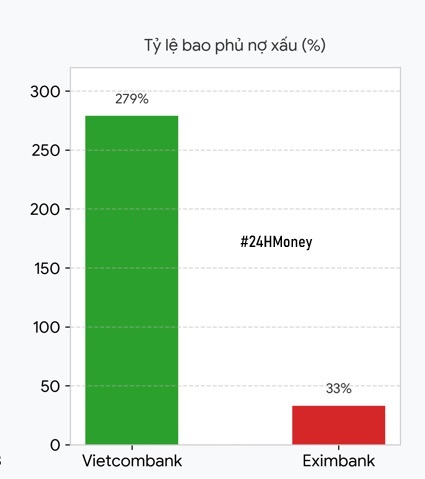
Bên cạnh áp lực NIM, Công văn 9608 yêu cầu ngân hàng tăng cường kiểm soát nợ xấu, phân loại nợ và trích lập dự phòng. VDSC chưa dự báo chi phí dự phòng tăng đột biến chỉ do công văn, nhưng đánh giá bộ đệm dự phòng sẽ đóng vai trò quan trọng nếu nợ xấu tiếp tục đi lên. Hiện tỷ lệ bao phủ nợ xấu của Vietcombank đạt 279%, trong khi Eximbank ở mức 33%.
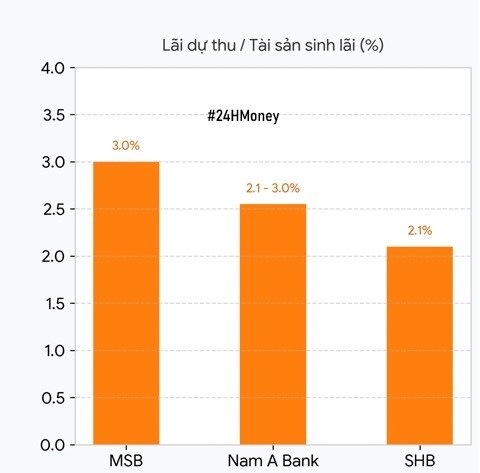
Ngoài ra, yêu cầu kiểm soát lãi dự thu có thể ảnh hưởng đến thu nhập của những ngân hàng có tỷ lệ cao như MSB, Nam A Bank và SHB, với mức 2,1–3% tài sản sinh lãi. Nếu phải điều chỉnh các khoản lãi dự thu kéo dài, thu nhập lãi và kế hoạch chia cổ tức của những ngân hàng này có thể chịu tác động.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


