





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một ngành, hai bức tranh lợi nhuận
Kết quả kinh doanh quý II/2026 cho thấy khoảng cách ngày càng lớn giữa các doanh nghiệp phân bón phía Nam. Đạm Phú Mỹ và Đạm Cà Mau duy trì tăng trưởng lợi nhuận hai chữ số, trong khi Phân bón Bình Điền ghi nhận lợi nhuận sau thuế giảm 65% do sản lượng tiêu thụ lao dốc.
Cùng chịu tác động từ giá phân bón và nhu cầu nông nghiệp, nhưng khác biệt về thị trường, sản lượng bán hàng và chi phí tài chính đang tạo ra những kết quả kinh doanh trái chiều.
Đạm Phú Mỹ ghi nhận doanh thu quý II/2026 đạt gần 6.986 tỷ đồng, tăng 31,8% so với cùng kỳ năm trước. Đặc biệt, lợi nhuận sau thuế tăng vượt bậc lên 915,5 tỷ đồng, tăng 121,56% tức hơn gấp đôi so với quý II/2025. Sáu tháng đầu năm, doanh thu thuần đạt 12.609 tỷ đồng, tăng 33,8%. Đạm Cà Mau cũng ghi nhận kết quả tương tự với lợi nhuận trước thuế quý II tăng 33,5% lên 1.187,2 tỷ đồng. Lợi nhuận sau thuế đạt 1.067,4 tỷ đồng, tăng 35,5%, nhờ doanh thu bán hàng tăng hơn 10% trong khi giá vốn hàng bán giảm. Nửa đầu năm, Đạm Cà Mau đạt doanh thu 12.312,1 tỷ đồng, tăng 25,3%, lợi nhuận sau thuế tăng gần 55%.
Phân bón Miền Nam (SFG) ghi nhận doanh thu quý II/2026 đạt 690 tỷ đồng, tăng 20% so với cùng kỳ, lợi nhuận sau thuế tăng 33% lên 16 tỷ đồng. Nổi bật là sáu tháng đầu năm, doanh thu thuần tăng vọt 61% lên 1.717 tỷ đồng, lợi nhuận sau thuế tăng 39% lên 25,7 tỷ đồng. Tăng trưởng chủ yếu đến từ sản lượng tiêu thụ tăng, mở rộng thị trường và điều chỉnh giá bán phù hợp với diễn biến thị trường. Phân bón Miền Nam là công ty con của Tập đoàn Hóa chất Việt Nam (Vinachem) với tỷ lệ sở hữu 65,5% vốn điều lệ.
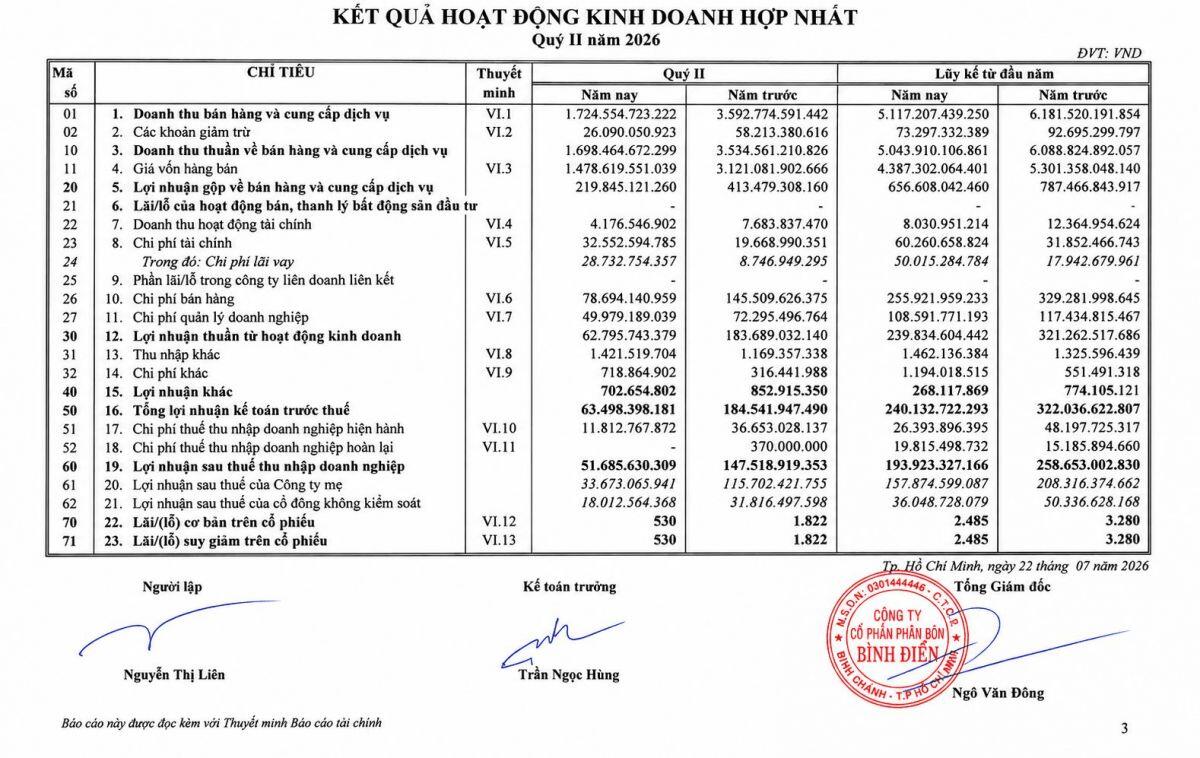
Trong khi đó, Phân bón Bình Điền (BFC) ghi nhận diễn biến hoàn toàn trái chiều. Quý II/2026, doanh thu thuần giảm gần 52% xuống 1.724 tỷ đồng so với cùng kỳ. Lợi nhuận gộp chỉ còn 220 tỷ đồng, giảm 47%. Lợi nhuận trước thuế quý II giảm 65,6% xuống 63,5 tỷ đồng, lợi nhuận sau thuế giảm 65% còn 51,7 tỷ đồng, mức thấp nhất kể từ quý I/2024. Áp lực tài chính gia tăng với chi phí lãi vay tăng 228% lên 28,7 tỷ đồng. Nửa đầu năm, doanh thu giảm 17% lên 5.044 tỷ đồng, lợi nhuận sau thuế giảm 25% lên 194 tỷ đồng.
Nguyên nhân chính khiến Phân bón Bình Điền suy yếu là sụt giảm mạnh sản lượng tiêu thụ. Quý II, sản lượng bán hàng giảm gần 58%, nửa đầu năm giảm 24% so với cùng kỳ. Doanh nghiệp cho biết kết quả chịu tác động từ biến động giá cả và điều kiện thời tiết không thuận lợi, khiến nhu cầu tiêu thụ giảm đáng kể. Mặc dù cắt giảm chi phí bán hàng và quản lý doanh nghiệp lần lượt 46% và 31%, mức tiết giảm vẫn không đủ bù đắp cú giảm mạnh của doanh thu.
Kết quả quý II/2026 cho thấy diễn biến chung của thị trường phân bón không còn là yếu tố duy nhất quyết định lợi nhuận. Đạm Phú Mỹ, Đạm Cà Mau và Phân bón Miền Nam duy trì tăng trưởng nhờ khả năng giữ sản lượng, mở rộng thị trường tiêu thụ, điều chỉnh giá bán và kiểm soát chi phí. Những biến số này đang tạo ra khoảng cách ngày càng lớn giữa các doanh nghiệp. Nếu xu hướng tiếp diễn, ngành phân bón trong các quý tới nhiều khả năng sẽ tiếp tục phân hóa thay vì đồng loạt tăng trưởng theo một xu hướng chung.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


