





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Luận điểm đầu tư vị thế mua: kim loại quý (vàng và bạc)
Động lực bứt phá từ sự suy giảm của Lợi suất thực và đà yếu đi của USD
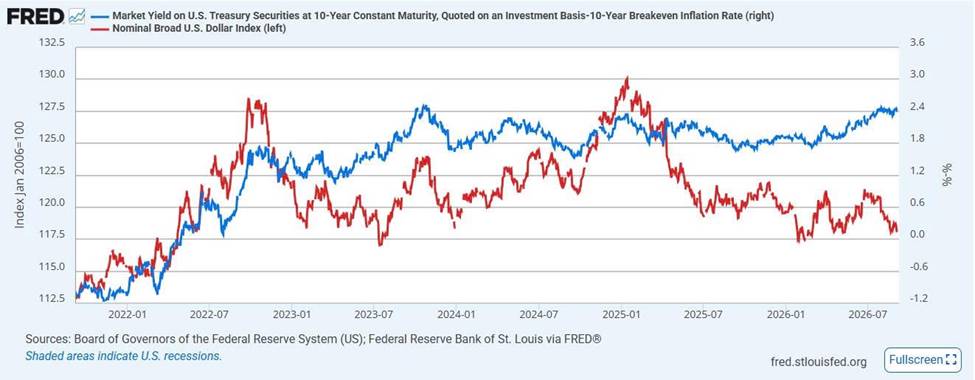
1. Phân kỳ vĩ mô: USD (DXY) và Lợi suất thực (Real Yields)
Hiện trạng: Trên khung 5 năm, từ quý 2/2025, Lợi suất thực (Lợi suất danh nghĩa - Kỳ vọng lạm phát) và Chỉ số Sức mạnh Đồng USD (DXY) đang rơi vào trạng thái lệch pha (decoupling).
Mối tương quan lịch sử: Trong khung thời gian 10 năm, hai chỉ số này có độ tương quan thuận rất cao do cùng chịu sự dẫn dắt của lãi suất điều hành. Thông thường, khi xảy ra phân kỳ, DXY sẽ có xu hướng điều chỉnh về phía lợi suất thực.
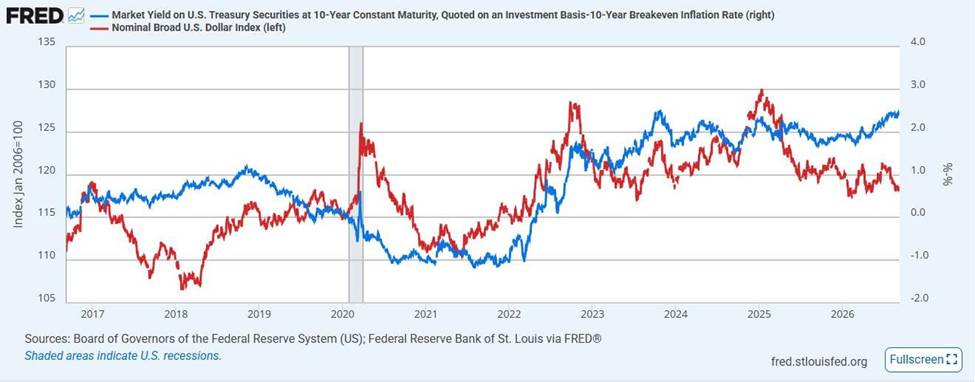
Điểm đảo chiều hiện tại: Lần này, chiều hội tụ có thể đảo ngược: Lợi suất thực sẽ bị kéo sụt giảm để đồng pha với đà suy yếu của DXY.
2. Áp lực giảm giá lên DXY từ các cặp tiền đối ứng
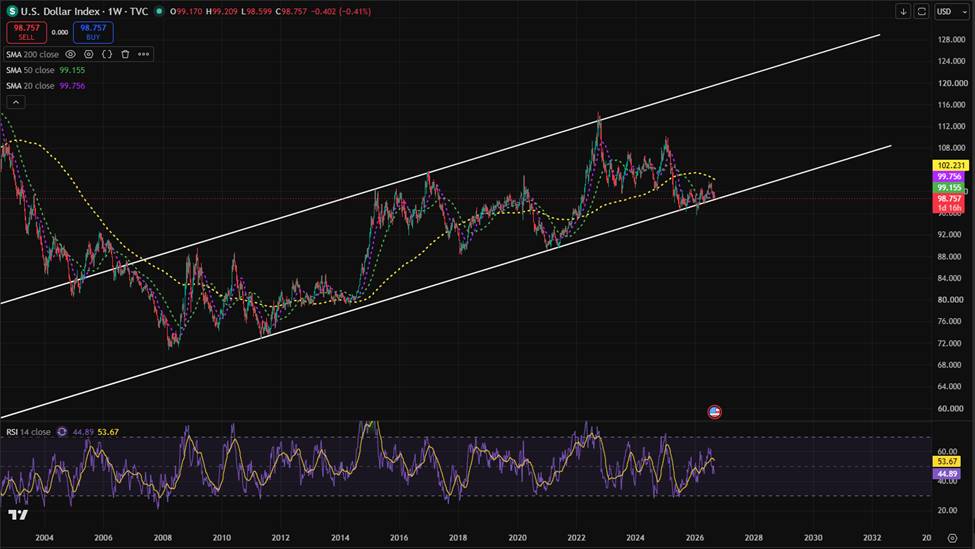
DXY đang kiểm định (test) cạnh dưới của kênh giá tăng dài hạn hình thành từ đợt khủng hoảng tài chính 2008. Mặc dù lý thuyết kỹ thuật gợi ý khả năng bật tăng, các yếu tố vĩ mô lại đang ủng hộ kịch bản phá vỡ (breakdown):
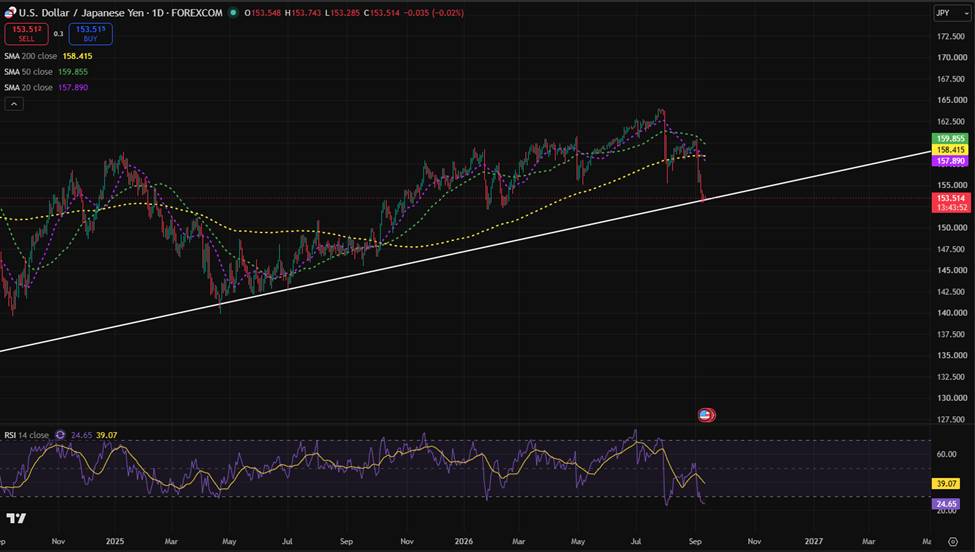
USD/JPY: Đồng Yen Nhật đang phục hồi đáng kể nhờ sự can thiệp thị trường và các công cụ bảo vệ tỷ giá từ Ngân hàng Trung ương Nhật Bản (BoJ).
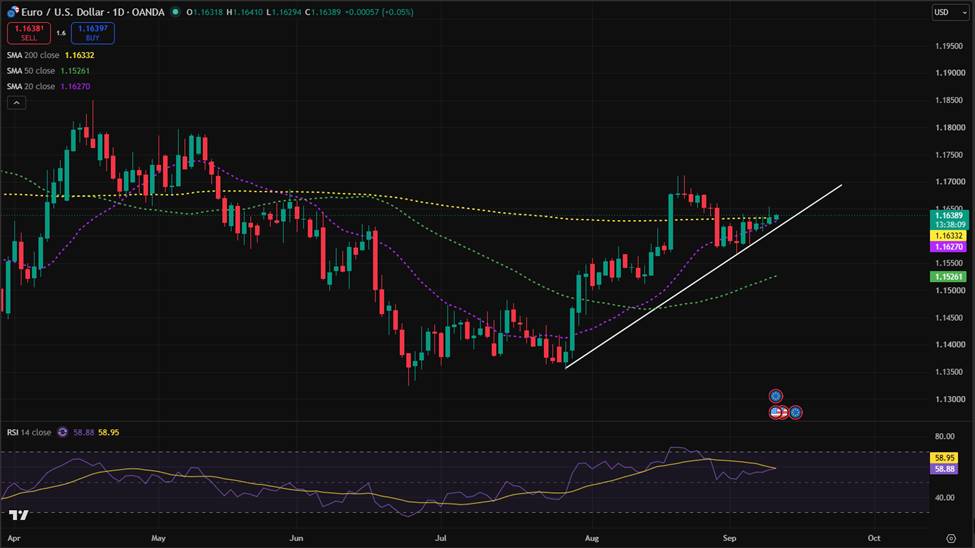
EUR/USD: Đồng Euro duy trì sức mạnh tương đối do Ngân hàng Trung ương Châu Âu (ECB) giữ định hướng chính sách diều hâu, trong khi Mỹ bắt đầu phát tín hiệu "câu giờ".
Tác động từ FOMC: Nếu Fed không tăng lãi suất trong kỳ họp tới, DXY nhiều khả năng sẽ phá vỡ đà tăng dài hạn và giảm sâu. Việc DXY tiếp tục lao dốc sẽ trở thành lực kéo đẩy lợi suất thực giảm theo.
3. Cơ chế ép sụt giảm Lợi suất thực (r = i – πe)
Lợi suất thực giảm mạnh do sự lệch pha giữa chính sách tài khóa và tiền tệ:
Kiềm chế Lợi suất danh nghĩa (i): Bộ Tài chính Mỹ (US Treasury) đang tích cực triển khai chương trình mua lại trái phiếu chính phủ dài hạn (Bond Buybacks). Hành động này đóng vai trò như một hình thức kiểm soát đường cong lợi suất (Yield Curve Control) gián tiếp, giữ cho lợi suất đầu dài không bị tăng vọt.
Kích hoạt Kỳ vọng lạm phát (πe): Việc Fed không nâng lãi suất khi lạm phát vẫn đang cao sẽ gửi tín hiệu xấu chị thị trường. Thị trường sẽ ngay lập tức định giá kỳ vọng lạm phát cao hơn.
Hệ quả: Khi kỳ vọng lạm phát (πe) bứt phá nhanh hơn lợi suất danh nghĩa (i) vốn đang bị kiểm soát, lợi suất thực (r) buộc phải giảm sâu.
4. Tác động rất tích cực (Bullish) cho Kim loại quý & Bài học lịch sử
Giảm chi phí cơ hội: Vàng và Bạc là tài sản không tạo ra lợi tức. Khi lợi suất thực giảm, chi phí cơ hội của việc nắm giữ kim loại quý giảm xuống mức tối thiểu, kích hoạt dòng vốn lớn dịch chuyển vào tài sản trú ẩn.
Tiền lệ lịch sử (Thập niên 1970 – 1980): Trong giai đoạn đình lạm (Stagflation) cuối những năm 1970, Vàng và Bạc đã bước vào chu kỳ tăng giá lịch sử. Mặc dù lãi suất danh nghĩa thời kỳ đó được đẩy lên rất cao, lạm phát thực tế còn tăng nhanh hơn, giữ cho lợi suất thực ở mức thấp và châm ngòi cho đợt tăng bùng nổ của kim loại quý.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


