





 Mã liên quan


 Vip
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Liên kết VNeID với tài khoản ngân hàng, chứng khoán: Có phải trao quyền truy cập tài sản?
Quy định liên kết tài khoản ngân hàng, chứng khoán với VNeID đang thu hút sự quan tâm của nhiều người. Liệu sau khi liên kết, VNeID có thể truy cập số dư ngân hàng, danh mục cổ phiếu hoặc thực hiện giao dịch tương tự ví điện tử MoMo? Để trả lời, cần hiểu đúng bản chất của việc định danh và xác thực điện tử.
Liên kết VNeID thực chất là gì?
Theo Nghị định 320/2026/NĐ-CP, có hiệu lực từ ngày 28/9/2026, các tài khoản giao dịch điện tử thuộc 12 lĩnh vực, bao gồm ngân hàng và chứng khoán, phải được liên kết, xác thực với tài khoản định danh điện tử.
Đối với tài khoản được tạo lập trước ngày 28/09/2026, thời hạn hoàn thành trong lĩnh vực chứng khoán là trước ngày 31/12/2026, riêng lĩnh vực ngân hàng là trước ngày 30/06/2027.
Tuy nhiên, điều đáng quan tâm hơn những mốc thời gian là bản chất của việc liên kết.
Hãy hình dung mỗi tài khoản ngân hàng hoặc chứng khoán đều có một chủ sở hữu. Trước đây, các tổ chức tài chính xác minh người này thông qua căn cước công dân, thông tin cá nhân, sinh trắc học và những phương thức nhận biết khách hàng khác.
Việc liên kết VNeID bổ sung một cơ chế xác thực dựa trên danh tính điện tử. Qua đó, tổ chức tài chính có thể kiểm tra và ghi nhận mối liên hệ giữa tài khoản giao dịch với người sở hữu danh tính đã được xác minh.
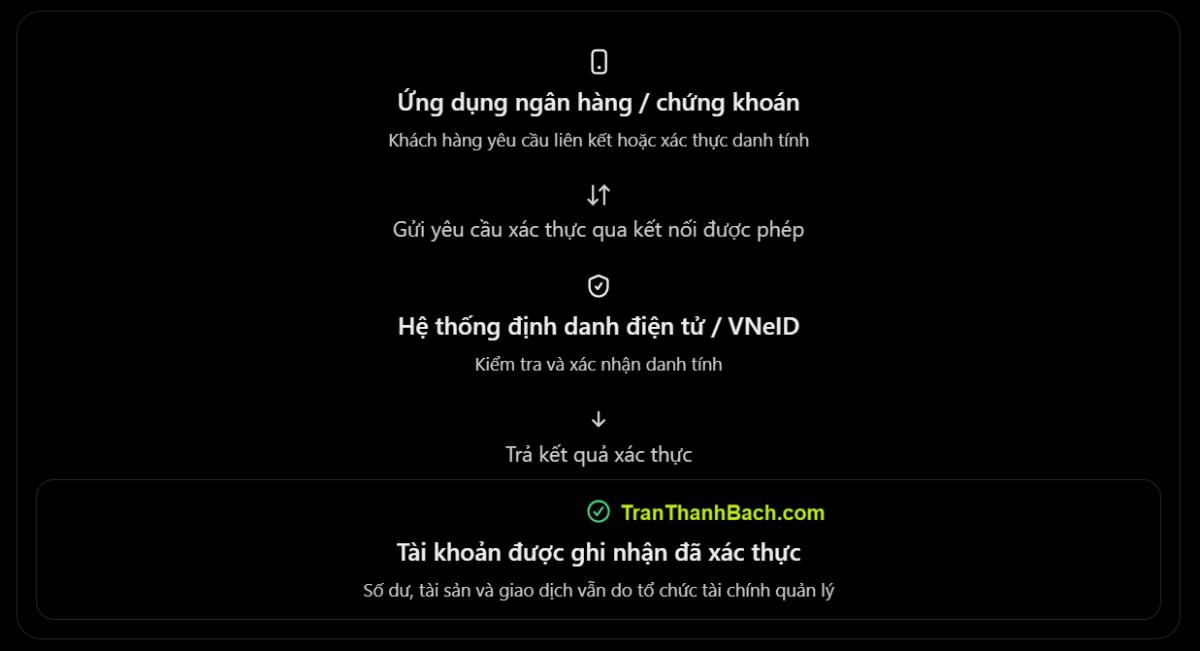
Nói đơn giản, VNeID đóng vai trò xác thực người đứng sau tài khoản, chứ không mặc nhiên trở thành nơi quản lý tiền hoặc chứng khoán của người đó.
Ví dụ thực tế tại một công ty chứng khoán
VNDIRECT đã công bố hướng dẫn liên kết, xác thực tài khoản giao dịch chứng khoán với VNeID.
Theo hướng dẫn, nhà đầu tư truy cập chức năng xác thực khách hàng trên ứng dụng VNDIRECT DGO, lựa chọn liên kết với tài khoản định danh điện tử và thực hiện xác nhận chia sẻ thông tin qua VNeID. Hệ thống sau đó đối chiếu các dữ liệu định danh như họ tên, số căn cước, ngày sinh và giới tính.
Nếu thông tin phù hợp và quy trình hoàn tất, tài khoản được ghi nhận trạng thái đã xác thực.
Điểm đáng chú ý là toàn bộ quá trình tập trung vào việc xác nhận danh tính khách hàng. Việc xác thực này không đồng nghĩa với việc chuyển danh mục cổ phiếu, số dư tiền hoặc quyền đặt lệnh giao dịch sang VNeID.
Đây là ví dụ cho thấy cách một tổ chức tài chính triển khai quy định trong thực tế. Quy trình cụ thể tại những ngân hàng và công ty chứng khoán khác có thể không hoàn toàn giống nhau.
VNeID có thể hoạt động giống ví MoMo?
Câu trả lời là không phải theo cơ chế liên kết được yêu cầu tại Nghị định 320.
Khi khách hàng liên kết tài khoản ngân hàng với ví MoMo, hai hệ thống có thể trao đổi thông tin và hỗ trợ những hoạt động thanh toán, nạp hoặc rút tiền theo phạm vi dịch vụ được cho phép.
Trong khi đó, mục tiêu trực tiếp của việc liên kết VNeID là định danh và xác thực chủ thể sử dụng tài khoản giao dịch điện tử.
Điều này không tự động trao cho VNeID quyền xem số dư ngân hàng, theo dõi danh mục chứng khoán, truy cập lịch sử giao dịch hay thực hiện lệnh mua bán cổ phiếu.
Về mặt công nghệ, việc tích hợp thêm các dịch vụ tài chính vào một nền tảng số là điều có thể thực hiện. Tuy nhiên, mỗi chức năng như truy vấn tài sản hoặc khởi tạo giao dịch đều cần cơ sở pháp lý, hạ tầng kỹ thuật và cơ chế phân quyền tương ứng.
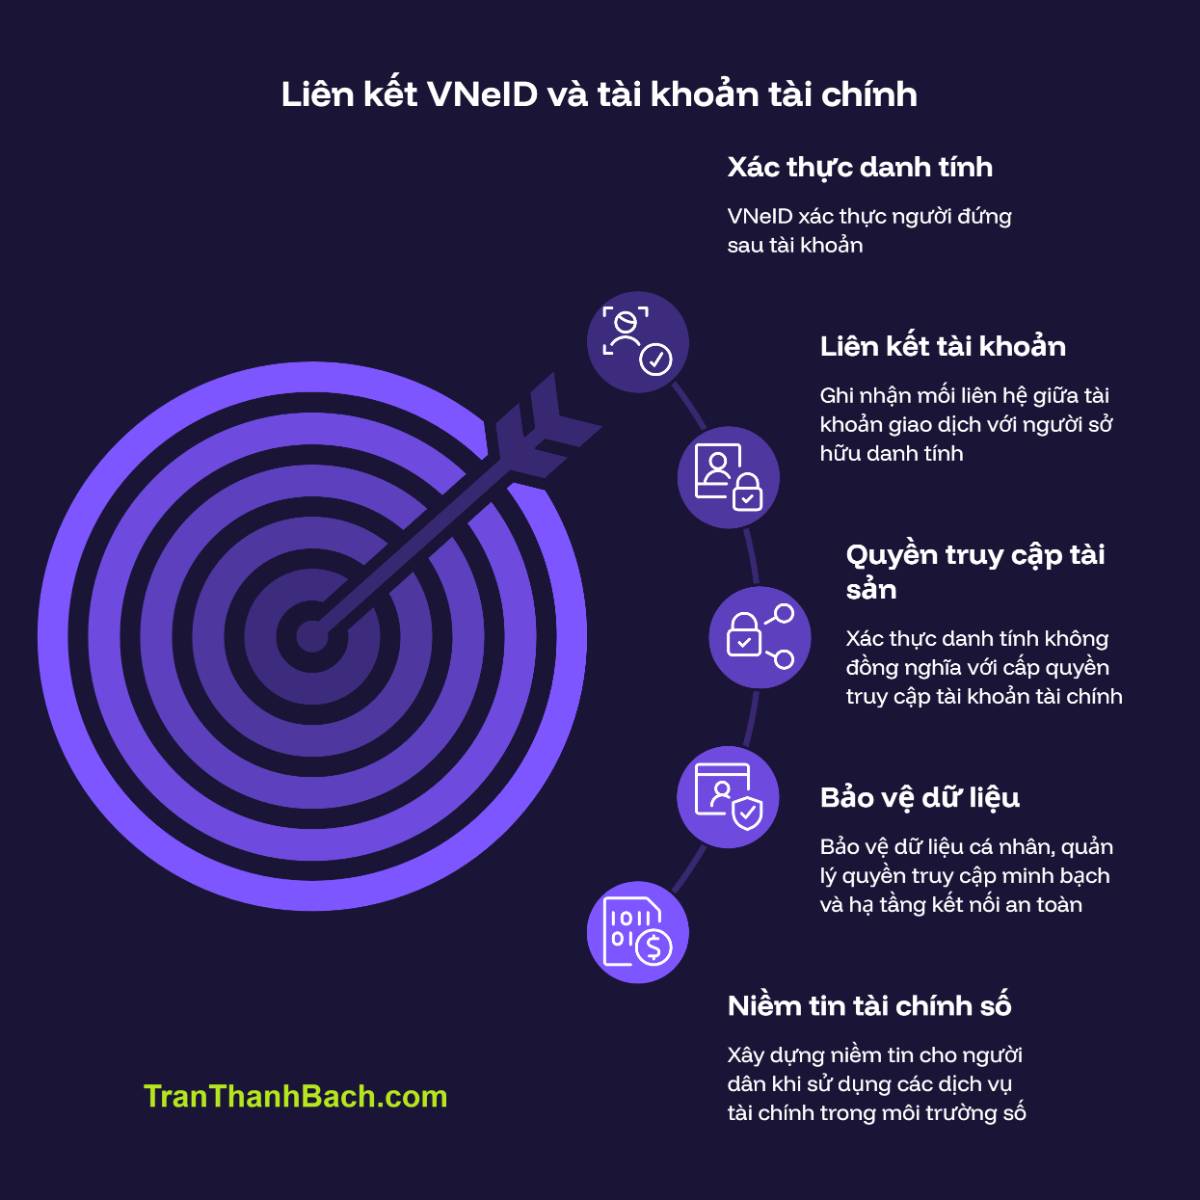
Do đó, cần phân biệt rõ hai khái niệm: xác thực danh tính và cấp quyền truy cập tài khoản tài chính.
Việc sử dụng VNeID để chứng minh một người là chủ tài khoản không đồng nghĩa với việc người đó đã cho phép một ứng dụng khác sử dụng tài sản của mình.
Nhà đầu tư có nhiều tài khoản chứng khoán thì sao?
Giả sử một nhà đầu tư có tài khoản tại ba công ty chứng khoán khác nhau. Cả ba tài khoản đều đứng tên cùng một người và sử dụng cùng thông tin căn cước.
Về nguyên tắc, một danh tính điện tử có thể trở thành cơ sở xác thực cho nhiều dịch vụ. Tuy nhiên, điều đó không có nghĩa việc xác thực tại một công ty chứng khoán sẽ tự động hoàn tất nghĩa vụ tại hai công ty còn lại.
Mỗi tổ chức vẫn cần quản lý tài khoản và thực hiện quy trình xác thực phù hợp với hệ thống của mình.
Đối với công ty quản lý quỹ, trách nhiệm còn phụ thuộc vào mô hình giao dịch. Nhà đầu tư có thể mua chứng chỉ quỹ trực tiếp qua ứng dụng của công ty quản lý quỹ hoặc thông qua ngân hàng, công ty chứng khoán và đại lý phân phối.
Vì vậy, không thể mặc định mọi tài khoản đầu tư quỹ đều áp dụng cùng một quy trình liên kết.
Không liên kết có bị khóa tài khoản?
Đây là vấn đề cần được nhìn nhận thận trọng.
Nghị định 320 đã xác lập nghĩa vụ liên kết, xác thực và các thời hạn chuyển tiếp. Tuy nhiên, không nên suy diễn rằng mọi tài khoản ngân hàng hoặc chứng khoán chưa liên kết VNeID sẽ tự động bị khóa ngay khi hết thời hạn.
Việc hạn chế giao dịch, nếu có, cần được xác định căn cứ theo quy định pháp luật và hướng dẫn của cơ quan có thẩm quyền.
Trong lúc chờ hoặc thực hiện theo hướng dẫn của từng tổ chức, khách hàng nên chủ động kiểm tra thông tin định danh, theo dõi thông báo chính thức và hoàn thành thủ tục khi hệ thống hỗ trợ.
Đặc biệt, những thông báo yêu cầu liên kết VNeID cũng có thể bị đối tượng lừa đảo lợi dụng. Người dùng không nên truy cập đường dẫn lạ, cung cấp mật khẩu hoặc mã OTP cho bất kỳ cá nhân nào tự xưng là nhân viên hỗ trợ xác thực.
Danh tính số và tương lai của thị trường tài chính
Nhìn rộng hơn, liên kết VNeID không đơn thuần là bổ sung một bước xác thực.
Hiện nay, mỗi ngân hàng, công ty chứng khoán và nền tảng đầu tư đều duy trì hệ thống nhận biết khách hàng riêng. Việc quản lý dữ liệu phân tán có thể phát sinh tình trạng thông tin thiếu đồng nhất, trùng lặp hoặc bị lợi dụng để giả mạo danh tính.
Một cơ chế xác thực dựa trên danh tính điện tử đáng tin cậy có thể góp phần chuẩn hóa dữ liệu khách hàng, hạn chế rủi ro giả mạo và tạo điều kiện phát triển các dịch vụ tài chính số thuận tiện hơn.
Tuy nhiên, lợi ích đó chỉ thực sự được phát huy khi đi kèm cơ chế bảo vệ dữ liệu cá nhân, quản lý quyền truy cập minh bạch và hạ tầng kết nối an toàn.
Điều quan trọng là người sử dụng phải hiểu dữ liệu nào được chia sẻ, chia sẻ với ai, nhằm mục đích gì và quyền kiểm soát đối với tài sản của mình được bảo vệ như thế nào.
Một hệ thống tài chính số đáng tin cậy không chỉ cần xác định chính xác người sử dụng, mà còn phải bảo đảm quyền riêng tư và quyền kiểm soát tài sản của họ.
Vì vậy, liên kết VNeID nên được hiểu là bước tiến hướng tới chuẩn hóa danh tính trong giao dịch điện tử, chứ không phải việc hợp nhất toàn bộ tài khoản ngân hàng, chứng khoán vào một ứng dụng.
Về lâu dài, giá trị lớn nhất của chính sách không nằm ở số lượng tài khoản được liên kết, mà ở khả năng xây dựng niềm tin cho người dân khi sử dụng các dịch vụ tài chính trong môi trường số.
------------------
Tài liệu tham khảo:
1. Nghị định 320/2026/NĐ-CP – Cổng Thông tin điện tử Chính phủ.
https://www.mof.gov.vn/cong-nghe-thong-tin-va-chuyen-doi-so/an-toan-an-ninh-mang/nghi-dinh-so-3202026nd-cp-buoc-dot-pha-moi-trong-dinh-danh-va-xac-thuc-dien-tu-tai-viet-nam
2. Bộ Tài chính – Những điểm mới về định danh và xác thực điện tử.
https://www.mof.gov.vn/cong-nghe-thong-tin-va-chuyen-doi-so/an-toan-an-ninh-mang/nghi-dinh-so-3202026nd-cp-buoc-dot-pha-moi-trong-dinh-danh-va-xac-thuc-dien-tu-tai-viet-nam
3. VNDIRECT – Hướng dẫn liên kết và xác thực tài khoản chứng khoán với VNeID.
https://support.vndirect.com.vn/hc/vi/articles/50366406088345-H%C6%B0%E1%BB%9Bng-d%E1%BA%ABn-li%C3%AAn-k%E1%BA%BFt-x%C3%A1c-th%E1%BB%B1c-t%C3%A0i-kho%E1%BA%A3n-giao-d%E1%BB%8Bch-ch%E1%BB%A9ng-kho%C3%A1n-v%E1%BB%9Bi-VNeID
------------------
Thạc sĩ Trần Thanh Bạch
Giảng viên Khoa Tài chính - Ngân hàng - Kế toán
Trường Đại học Hùng Vương TP.HCM
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


