





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi vay mua xe tiến sát 20%: Cú sốc lãi suất đang đánh thẳng vào dòng tiền hộ gia đình
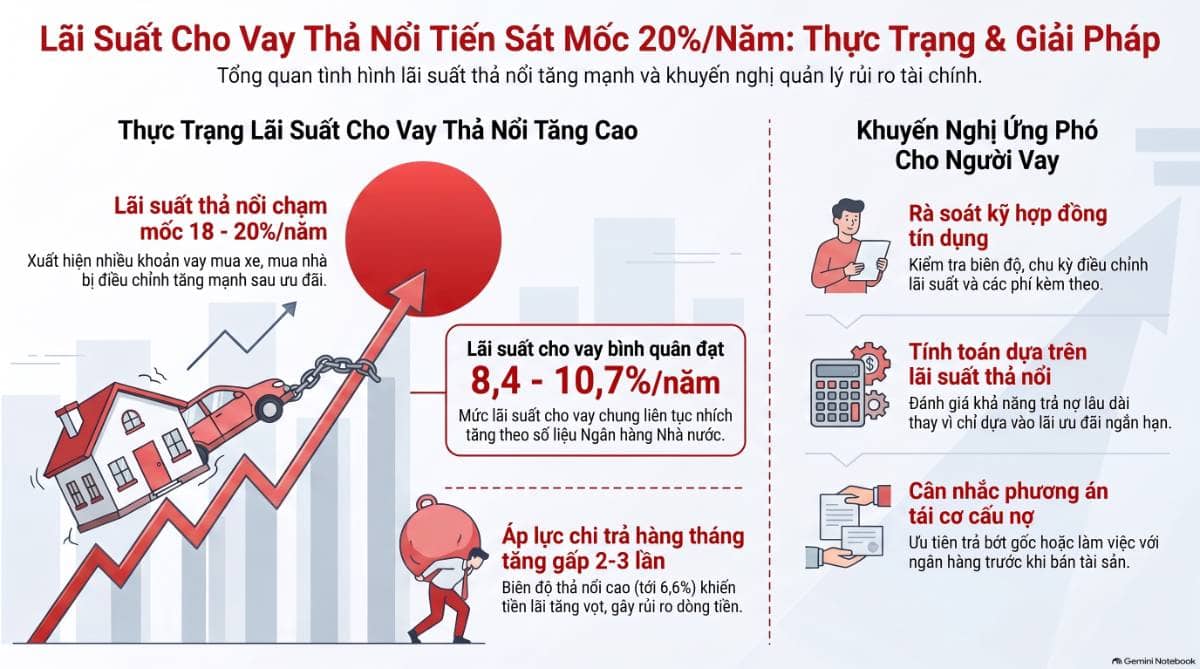
Mặt bằng lãi suất cho vay đang bước vào một giai đoạn đáng lo ngại hơn khi nhiều khoản vay mua xe, mua nhà sau thời gian ưu đãi bắt đầu chuyển sang lãi suất thả nổi ở mức rất cao. Có trường hợp lãi suất vay mua ôtô đã lên tới 19,5–19,8%/năm, trong khi mức ban đầu chỉ khoảng 7–9%/năm.
Một trường hợp vay khoảng 434 triệu đồng để mua xe kinh doanh dịch vụ cho biết lãi suất từ đầu tháng 10 đã tăng lên 19,8%/năm. Khoản vay ban đầu có lãi suất ưu đãi chỉ 8,8%, nhưng sau nhiều lần điều chỉnh, tổng số tiền gốc và lãi phải trả mỗi tháng đã tăng lên khoảng 8,2 triệu đồng.
Một trường hợp khác có dư nợ khoảng 300 triệu đồng phải chịu lãi suất 16,8%/năm, tăng 2 điểm % chỉ trong một kỳ điều chỉnh. Với khoản vay khoảng 500 triệu đồng, mức lãi suất sau ưu đãi có thể lên 18,3%/năm, khiến số tiền gốc và lãi phải trả hàng tháng vượt 13 triệu đồng.
Điểm đáng chú ý là một số hợp đồng còn quy định biên độ cộng thêm nếu khách hàng không mua bảo hiểm thân vỏ hoặc không đáp ứng một số điều kiện đi kèm. Với mức cộng thêm khoảng 3%, lãi suất thực tế có thể tiến sát 20%/năm.
Về bản chất, vấn đề nằm ở cấu trúc của khoản vay. Trong giai đoạn đầu, ngân hàng thường đưa ra lãi suất ưu đãi khoảng 6–10%/năm để giảm áp lực trả nợ và kích thích nhu cầu vay. Nhưng sau khi hết thời gian ưu đãi, lãi suất chuyển sang cơ chế thả nổi, thường được tính bằng lãi suất tham chiếu cộng biên độ cố định.
Khi lãi suất tham chiếu tăng, toàn bộ chi phí vay lập tức được tái định giá. Với một số hợp đồng có biên độ tới 6,6%/năm, chỉ cần lãi suất cơ sở ở vùng 13–13,5% thì mức lãi suất thực tế gần 20%/năm là hoàn toàn có thể xảy ra.
Đây là điểm khác biệt rất lớn giữa “lãi suất quảng cáo” và “chi phí vốn thực tế”. Một khoản vay có thể trông khá hấp dẫn trong 6–12 tháng đầu, nhưng nếu thời hạn vay kéo dài 7–8 năm, người vay thực chất đang chấp nhận rủi ro lãi suất trong một khoảng thời gian rất dài.
Ví dụ, với khoản vay khoảng 300 triệu đồng, ở mức lãi suất ưu đãi 7%, tiền lãi hàng tháng chỉ khoảng 1,75 triệu đồng. Nhưng nếu lãi suất tăng lên gần 20%, tiền lãi có thể lên khoảng 4,95 triệu đồng/tháng, cao gần 3 lần, chưa kể phần gốc phải trả.
Áp lực này đặc biệt lớn với nhóm vay mua xe để kinh doanh dịch vụ. Thu nhập từ taxi, vận tải hoặc xe công nghệ thường biến động theo nhu cầu thị trường, trong khi nghĩa vụ trả nợ lại cố định. Khi lãi suất tăng thêm vài điểm %, lợi nhuận từ tài sản có thể không đủ bù chi phí vốn, biến chiếc xe từ một tài sản tạo dòng tiền thành gánh nặng tài chính.
Không chỉ ôtô, các khoản vay mua nhà cũng đang chịu áp lực tương tự. Một số khoản vay sau khi hết ưu đãi đã được điều chỉnh lên khoảng 13–18,5%/năm. Với dư nợ khoảng 9 tỷ đồng, mức lãi suất 18,5% có thể khiến tiền phải trả mỗi tháng lên tới khoảng 157 triệu đồng.
Diễn biến này không phải hiện tượng riêng lẻ mà phản ánh xu hướng chung của mặt bằng lãi suất. Theo Ngân hàng Nhà nước, lãi suất cho vay bình quân đến cuối tháng 8 đã tăng lên khoảng 8,4–10,7%/năm, cao hơn tháng trước khoảng 0,2 điểm % và cao hơn khoảng 3 điểm % so với các khoản vay giải ngân một năm trước.
Nguyên nhân nằm ở chi phí vốn đầu vào tăng lên. Từ đầu năm, lãi suất tiết kiệm liên tục đi lên và đến đầu tháng 10, khoảng 1/3 số ngân hàng đã có mức huy động từ 9%/năm trở lên, trong nhiều trường hợp không yêu cầu số tiền gửi quá lớn. Khi giá vốn đầu vào tăng, lãi suất đầu ra khó có thể duy trì ở mức thấp.
Điều này tạo ra rủi ro kép cho hệ thống. Ở phía người vay, nghĩa vụ trả nợ tăng nhanh hơn thu nhập có thể làm suy yếu dòng tiền hộ gia đình và doanh nghiệp nhỏ. Ở phía ngân hàng, tăng lãi suất giúp bảo vệ NIM trong ngắn hạn nhưng nếu đẩy khách hàng vào tình trạng mất khả năng trả nợ, nợ nhóm 2 và nợ xấu có thể tăng trong những quý sau.
Một rủi ro khác là giá trị tài sản không tăng tương ứng với chi phí vốn. Ôtô là tài sản khấu hao nhanh, nên việc vay tới 80–85% giá trị xe và kéo dài thời hạn trả nợ tới 7–8 năm có thể khiến dư nợ còn lại vẫn lớn trong khi giá trị xe đã giảm mạnh. Đây là cấu trúc tài chính đặc biệt nhạy cảm khi lãi suất tăng.
Với người vay, bài toán quan trọng không còn là mức lãi suất ưu đãi ban đầu mà là lãi suất sau ưu đãi, biên độ cộng thêm, chu kỳ tái định giá và tổng chi phí vay trong toàn bộ thời hạn. Chỉ nhìn vào mức trả nợ trong năm đầu rất dễ đánh giá thấp rủi ro dòng tiền.
Tóm lại, lãi suất vay mua xe tiến sát 20% cho thấy quá trình tăng chi phí vốn đã truyền khá sâu từ hệ thống ngân hàng sang hộ gia đình. Nếu lãi suất cao kéo dài, tác động sẽ không chỉ dừng ở việc người dân mua ít xe hay ít nhà hơn, mà có thể lan sang tiêu dùng, chất lượng tín dụng và sức khỏe dòng tiền của khu vực hộ gia đình. Đây là lý do môi trường lãi suất hiện nay cần được nhìn như một bài toán về khả năng trả nợ, chứ không chỉ là câu chuyện về mức lãi suất niêm yết.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


