





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG, POW: Hai động cơ tăng trưởng mới
Hai đại diện ngành thép và điện là HPG và POW đang gây chú ý khi lợi nhuận tăng trưởng mạnh, triển vọng kinh doanh cải thiện rõ rệt. Đáng chú ý, HPG được định giá với dư địa tăng 45,5%, trong khi POW hưởng lợi từ nhu cầu điện và các dự án LNG quy mô lớn.
Các báo cáo phân tích mới nhất cho thấy cả hai doanh nghiệp đều sở hữu động lực tăng trưởng đáng kể, song triển vọng giá cổ phiếu vẫn chịu tác động từ biến động chi phí đầu vào, chu kỳ ngành và khả năng duy trì lợi nhuận.
HPG: Lợi nhuận tăng gấp đôi, dư địa định giá 45,5%
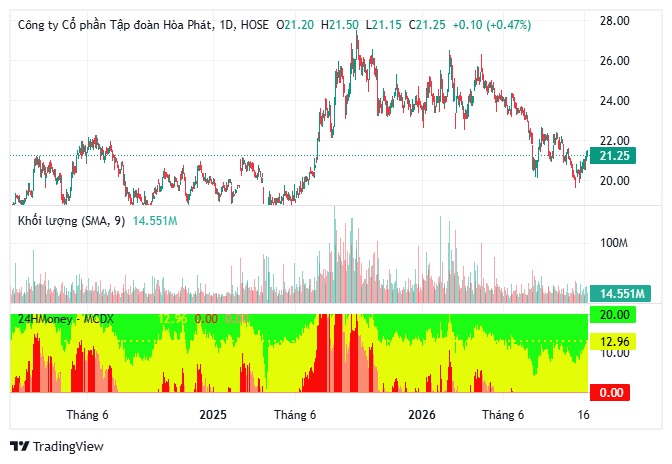
Cổ phiếu HPG của Tập đoàn Hòa Phát tiếp tục được đánh giá tích cực với giá mục tiêu 30.400 đồng/cổ phiếu, tương ứng tiềm năng tăng 45,5% so với mức giá tham chiếu trong báo cáo phân tích.
Động lực chính đến từ kết quả kinh doanh vượt kỳ vọng. Lũy kế 9 tháng năm 2026, Hòa Phát ghi nhận doanh thu 170.274 tỷ đồng, tăng 55% so với cùng kỳ. Lợi nhuận sau thuế đạt 23.582 tỷ đồng, tăng 103%, qua đó hoàn thành 107% kế hoạch lợi nhuận cả năm.
Trên cơ sở này, lợi nhuận sau thuế năm 2026 được dự phóng đạt 28.338 tỷ đồng, tăng 83,4%. Sang năm 2027, con số có thể tiếp tục tăng lên 33.847 tỷ đồng.
Đáng chú ý, hệ số P/E dự phóng năm 2026 và 2027 lần lượt ở mức 6,3 lần và 5,4 lần, phản ánh mức định giá tương đối thấp so với triển vọng lợi nhuận.
Về dài hạn, dự án Dung Quất 2 vận hành toàn bộ công suất được kỳ vọng nâng hiệu suất sản xuất, trong khi nhu cầu thép từ đầu tư công và các biện pháp phòng vệ thương mại đối với thép cuộn cán nóng nhập khẩu tiếp tục hỗ trợ doanh nghiệp.
Tuy nhiên, biến động giá nguyên liệu, cạnh tranh ngành thép và tốc độ hấp thụ sản lượng mới vẫn là những yếu tố ảnh hưởng đến biên lợi nhuận.
POW: Lợi nhuận tăng hơn 216%, điện khí LNG mở đường
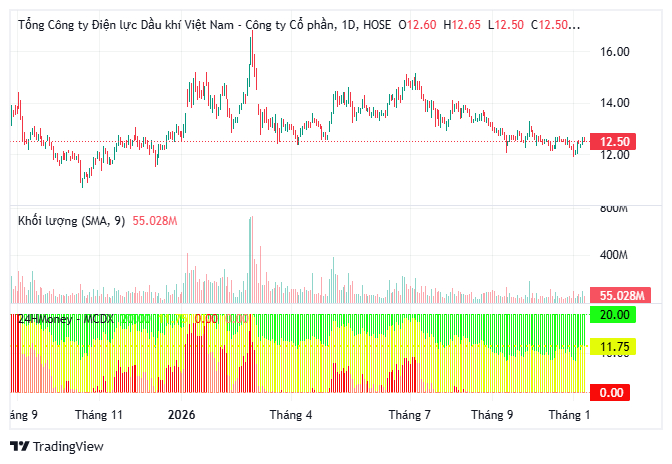
Ở nhóm điện, Tổng Công ty Điện lực Dầu khí Việt Nam (POW) được đưa ra vùng giá mục tiêu 13.500–14.800 đồng/cổ phiếu, tương ứng dư địa tăng 8–18,4%.
Riêng quý III/2026, doanh thu POW đạt 16.772 tỷ đồng, tăng 113,52%; lợi nhuận sau thuế đạt 2.073 tỷ đồng, tăng 118,67%.
Lũy kế 9 tháng, doanh thu đạt 49.406 tỷ đồng, hoàn thành 99% kế hoạch năm. Lợi nhuận sau thuế đạt 6.899 tỷ đồng, tăng tới 216,18% so với cùng kỳ.
Động lực đáng chú ý nằm ở cụm nhà máy điện khí LNG Nhơn Trạch 3 và 4, tổng công suất 1.624 MW. Hai nhà máy đóng góp khoảng 3,76 tỷ kWh trong 9 tháng đầu năm, mở rộng đáng kể quy mô phát điện của POW.
Bên cạnh đó, hợp đồng cung cấp LNG giai đoạn 2027–2031 với khối lượng 20,7 triệu MMBTU/năm và cơ chế sản lượng điện hợp đồng tối thiểu 65% giúp cải thiện khả năng chủ động nguồn nhiên liệu.
Trong bối cảnh sản lượng điện toàn hệ thống tăng 9,8% sau 10 tháng, triển vọng nhóm phát điện tiếp tục được hỗ trợ bởi nhu cầu sản xuất công nghiệp.
Dù vậy, biến động giá LNG, tỷ giá và cơ chế huy động điện vẫn có thể tạo áp lực lên hiệu quả kinh doanh.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


