





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu dầu khí lọt “tầm ngắm”
Giữa những biến động của thị trường năng lượng, hai cổ phiếu vận tải dầu khí PVP và PVT bất ngờ trở thành tâm điểm chú ý với triển vọng lợi nhuận tăng trưởng mạnh. Đáng chú ý, PVP được định giá với dư địa tăng 24,2%, trong khi PVT đã vượt xa kế hoạch lợi nhuận cả năm chỉ sau 9 tháng.
Giá cước vận tải duy trì ở mức cao, đội tàu mở rộng và nền tảng tài chính cải thiện đang tạo động lực cho hai doanh nghiệp. Tuy nhiên, triển vọng năm 2027 bắt đầu xuất hiện những yếu tố cần thận trọng.
PVP: Lợi nhuận dự kiến tăng hơn 74%
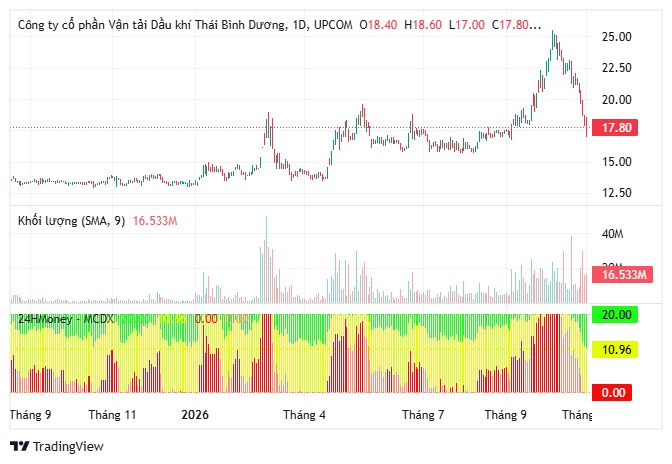
CTCP Vận tải Dầu khí Thái Bình Dương (HOSE: PVP) đang được đánh giá tích cực nhờ triển vọng thị trường vận tải dầu và khả năng cải thiện hiệu quả khai thác đội tàu.
Theo báo cáo phân tích của ACBS, lợi nhuận sau thuế năm 2026 của PVP dự kiến đạt 346 tỷ đồng, tăng 74,3% so với năm trước. Thu nhập trên mỗi cổ phiếu (EPS) ước đạt 3.336 đồng.
Động lực chủ yếu đến từ mặt bằng giá cước vận tải dầu duy trì ở mức cao, giúp doanh nghiệp cải thiện doanh thu khai thác và biên lợi nhuận.
Trên cơ sở đó, PVP được đưa ra mức giá mục tiêu 23.300 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 24,2% so với mức tham chiếu trong báo cáo.
Tuy nhiên, bức tranh năm 2027 có phần thận trọng hơn. Doanh thu dự phóng đạt 2.840 tỷ đồng, lợi nhuận sau thuế khoảng 310 tỷ đồng, giảm hơn 10% so với ước tính năm 2026.
Dù vậy, mức P/E dự phóng năm 2027 chỉ khoảng 6,74 lần và P/B 0,81 lần cho thấy định giá tương đối thấp. Chính sách cổ tức tiền mặt dự kiến duy trì 10%, tương đương 1.000 đồng/cổ phiếu, cũng là yếu tố hỗ trợ sức hấp dẫn của doanh nghiệp.
PVT: Vượt kế hoạch lợi nhuận, triển vọng vẫn rộng mở
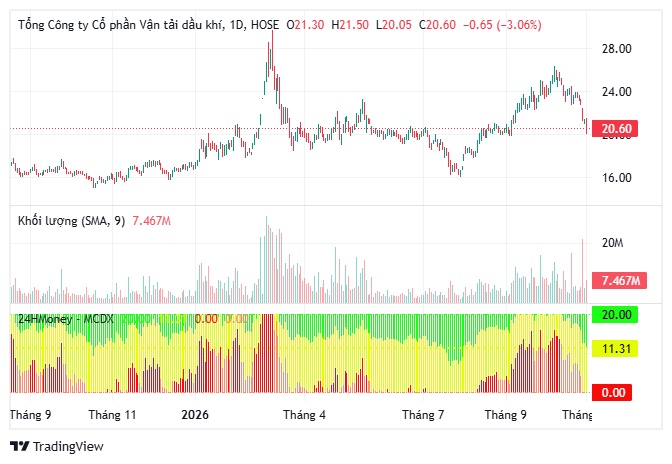
Ở quy mô lớn hơn, Tổng Công ty CP Vận tải Dầu khí (HOSE: PVT) ghi nhận kết quả kinh doanh tăng trưởng mạnh.
Lũy kế 9 tháng năm 2026, doanh thu thuần đạt 15.525 tỷ đồng, tăng 34,2% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.582 tỷ đồng, tăng 60,6% và vượt 32% kế hoạch lợi nhuận cả năm.
Đáng chú ý, tăng trưởng không chỉ đến từ giá cước vận tải mà còn nhờ chiến lược bổ sung tàu mới, mở rộng năng lực khai thác trên thị trường quốc tế.
Sức khỏe tài chính cũng ghi nhận tín hiệu tích cực khi nợ vay ròng giảm xuống 619 tỷ đồng. Riêng hoạt động tiền gửi mang về 251 tỷ đồng lãi, tạo thêm nguồn thu ngoài vận tải.
Với P/E khoảng 7,2 lần và P/B 1,1 lần, PVT được Agriseco xác định giá mục tiêu 23.500 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 10% tại thời điểm định giá.
Tuy nhiên, biên lợi nhuận quý III thu hẹp và nền lợi nhuận cao của năm 2026 có thể khiến tốc độ tăng trưởng năm sau chậm lại.
Vận tải dầu khí trước phép thử chu kỳ
Điểm chung của PVP và PVT là khả năng hưởng lợi từ giá thuê tàu cao và nhu cầu vận chuyển năng lượng. Tuy nhiên, giá dầu giảm không đồng nghĩa giá cước vận tải giảm tương ứng, bởi cước tàu còn phụ thuộc nguồn cung đội tàu, tuyến vận chuyển và diễn biến địa chính trị.
Trong bối cảnh đó, hiệu quả khai thác đội tàu, chi phí nhiên liệu, lãi vay và khả năng duy trì hợp đồng vận tải sẽ quyết định mức độ bền vững của lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


