





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HAH, BAF, FPT đón những câu chuyện riêng
HAH, BAF và nhóm công nghệ với FPT, VGI đang nổi lên nhờ những động lực tăng trưởng khác nhau, từ giá cước vận tải, mở rộng đàn heo đến AI và thị trường viễn thông quốc tế.
Các dự báo mới cho thấy lợi nhuận doanh nghiệp tiếp tục phân hóa mạnh, khi mỗi ngành chịu tác động từ một nhóm biến số riêng trong những tháng cuối năm.
Trong nhóm vận tải biển, HAH được BSC dự phóng doanh thu thuần năm 2026 đạt 5.439 tỷ đồng, tăng 7%, lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 1.231 tỷ đồng, tăng 2%. Sang năm 2027, doanh thu dự kiến gần như đi ngang ở 5.487 tỷ đồng, nhưng lợi nhuận tăng 8% lên 1.332 tỷ đồng.
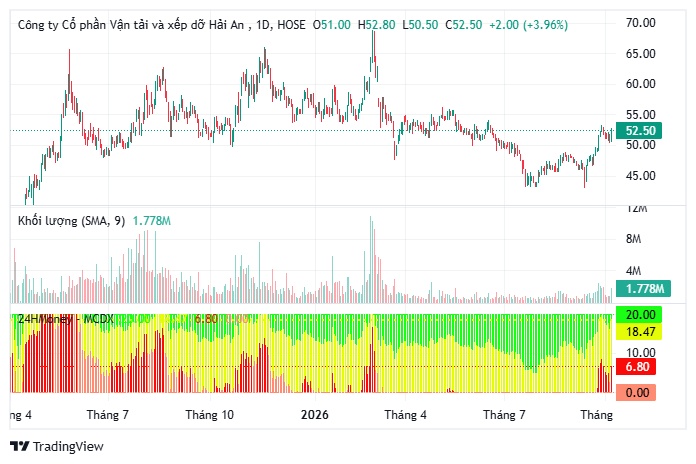
BSC đưa ra khuyến nghị theo dõi cổ phiếu HAH với giá mục tiêu 58.900 đồng/CP
Động lực của HAH đến từ cảng và vận tải. Doanh thu khai thác cảng năm 2026 được dự báo tăng 7% dù sản lượng giảm 15%, nhờ đơn giá tăng 25%. Mảng vận tải tăng 6%, trong đó doanh thu cho thuê định hạn tăng 29%, bù cho mảng tự khai thác giảm 6%. Biên lợi nhuận gộp dự kiến đạt 39%. Tuy nhiên, Hải An Green có thể ghi nhận lỗ trong giai đoạn đầu, còn chi phí nhiên liệu là biến số rủi ro nếu giá năng lượng duy trì cao.
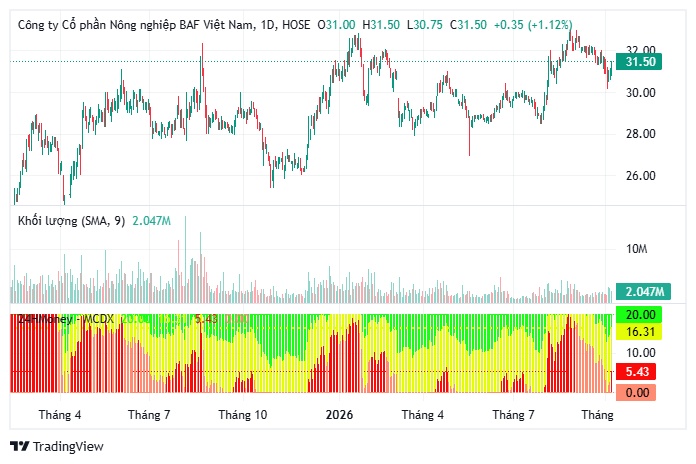
BAF đưa vào vận hành ba trại Tây An Khánh, Phú Yên 2 và Trường Lộc trong quý I/2026, nâng công suất lên 720.000 heo thịt và 69.000 heo nái, hoàn thành 100% kế hoạch mở rộng 2026 và ghi nhận doanh thu từ quý III/2026
Với BAF, câu chuyện nằm ở quy mô đàn và chuỗi Feed – Farm – Food. VNDIRECT dự phóng doanh thu năm 2026 đạt 8.461 tỷ đồng, tăng 67,9%; năm 2027 đạt 13.709 tỷ đồng, tăng 62%. Ba trang trại mới đưa vào vận hành từ quý I đã nâng công suất lên 720.000 heo thịt và 69.000 heo nái. Sản lượng heo thương phẩm năm nay được dự báo khoảng 1,2 triệu con, tăng 63%.
Tuy nhiên, giá heo hơi được dự báo giảm trong đầu quý IV trước khi phục hồi vào cuối năm và đầu 2027. Chi phí bán hàng và quản lý của BAF có thể tăng 76,3% lên 575,1 tỷ đồng do mở rộng công suất và logistics, khiến lợi nhuận không tăng hoàn toàn theo doanh thu.
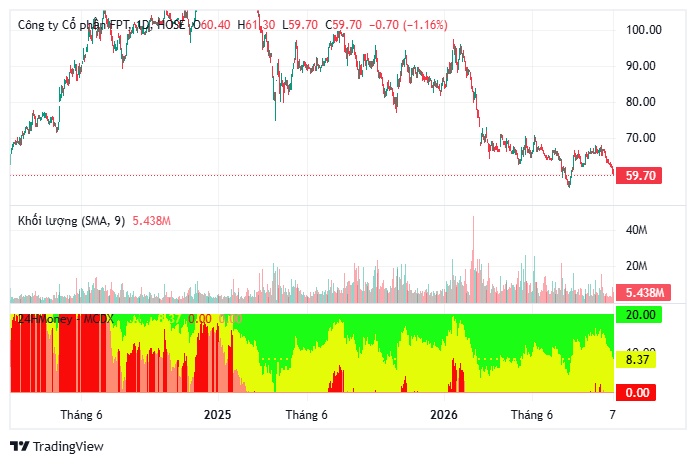
Ở nhóm công nghệ, lợi nhuận trước thuế 9 tháng đầu năm của nhóm công nghệ được SSI ước tăng 18%, trong khi viễn thông tăng tới 48%. FPT tiếp tục hưởng lợi từ các dự án công nghệ lớn và AI, còn VGI mở rộng dư địa quốc tế sau khi được cấp quyền sử dụng các băng tần 700MHz, 2.300MHz và C-Band trong 20 năm tại Cộng hòa Dominica.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


