





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Giá nhà giảm, túi tiền vẫn theo không kịp
Giá chung cư Hà Nội đã xuất hiện tín hiệu hạ nhiệt, có phân khúc giảm tới 9% chỉ sau một quý. Thế nhưng, khi căn hộ vẫn có giá hàng tỷ đồng, còn thu nhập người lao động chỉ vài chục triệu mỗi tháng, giấc mơ an cư tiếp tục trở thành bài toán tài chính nan giải.
Số liệu quý III/2026 phản ánh thực trạng giá chung cư neo ở ngưỡng kỷ lục, buộc người mua ở thực phải thận trọng cân nhắc trước rủi ro tài chính và chi phí sử dụng vốn dài hạn.
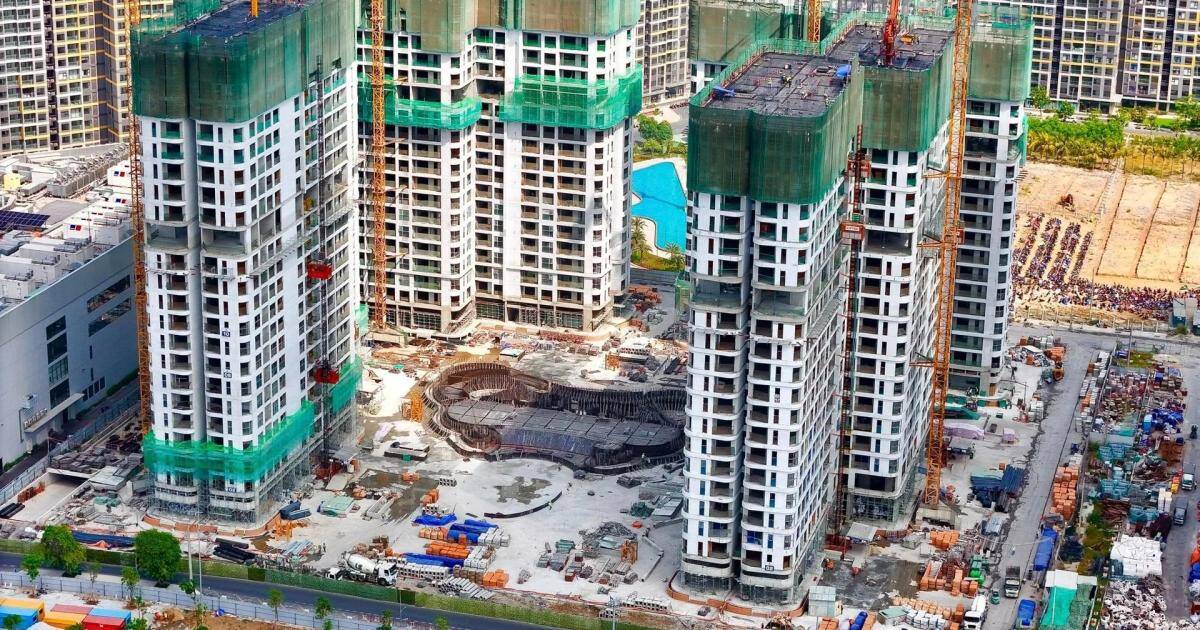
Thị trường bất động sản Hà Nội đang ghi nhận những tín hiệu điều chỉnh đáng chú ý sau thời gian dài tăng nóng.
Theo Savills, giá chào bán căn hộ sơ cấp quý III/2026 đạt trung bình 107 triệu đồng/m², giảm nhẹ so với quý trước. Giá thứ cấp ở mức 75 triệu đồng/m².
Trong khi đó, CBRE ghi nhận giá chung cư sơ cấp bình quân khoảng 86 triệu đồng/m², giảm 9% theo quý và 6% so với cùng kỳ. Riêng khu vực nội đô, mức giá đạt 102 triệu đồng/m².
Sự chênh lệch giữa các báo cáo phản ánh phạm vi khảo sát và cơ cấu dự án khác nhau. Tuy nhiên, điểm chung là mặt bằng giá vẫn vượt khả năng chi trả của phần lớn người lao động.
Với mức giá 107 triệu đồng/m², căn hộ 70m² có giá khoảng 7,49 tỷ đồng. Ngay cả ở mức 75 triệu đồng/m², người mua vẫn cần 5,25 tỷ đồng.
Lương 25 triệu đồng, bao giờ mua nổi nhà?
Trường hợp một nhân viên ngân hàng 28 tuổi tại Hà Nội cho thấy khoảng cách lớn giữa thu nhập và giá bất động sản.
Với mức lương 25 triệu đồng/tháng, sau khi chi trả tiền thuê nhà, sinh hoạt và hỗ trợ gia đình, người này chỉ tiết kiệm được khoảng 5 triệu đồng mỗi tháng.
Sau 5 năm tích lũy, số tiền dành dụm mới hơn 300 triệu đồng, trong khi căn hộ hai phòng ngủ tại Hoài Đức có giá khoảng 3,5–4 tỷ đồng.
Giả sử mua căn hộ 3,5 tỷ đồng và cần vốn tự có 30%, người mua phải chuẩn bị 1,05 tỷ đồng, chưa kể thuế, phí và nội thất.
Nếu vay 2,45 tỷ đồng trong 25 năm với lãi suất giả định 10%/năm, tiền trả góp khoảng 22,3 triệu đồng/tháng theo phương thức trả đều.
Con số này tương đương gần 90% thu nhập hàng tháng, cho thấy áp lực tài chính rất lớn.
Doanh nghiệp địa ốc trước bài toán thanh khoản
Theo VARS IRE, nhu cầu tìm kiếm bất động sản vẫn tương đối ổn định nhưng tỷ lệ chuyển đổi thành giao dịch chưa tương xứng.
Đáng chú ý, trong khoảng một thập kỷ, giá bất động sản tại một số đô thị lớn tăng kép khoảng 12%/năm, vượt xa lạm phát bình quân 3% và lãi suất tiết kiệm 5,5–6,5%.
Khoảng cách này khiến khả năng tích lũy của người mua ngày càng tụt lại phía sau.
Với doanh nghiệp bất động sản, sức mua suy yếu có thể kéo dài thời gian bán hàng, gia tăng hàng tồn kho và áp lực dòng tiền. Các chủ đầu tư tập trung vào phân khúc cao cấp cũng đối mặt nguy cơ thanh khoản chậm khi nhu cầu ở thực chưa theo kịp mức giá.
Ngược lại, phân khúc nhà ở xã hội và căn hộ vừa túi tiền có cơ hội thu hút nhu cầu lớn nếu nguồn cung, pháp lý và phương án thanh toán được cải thiện.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


