





 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
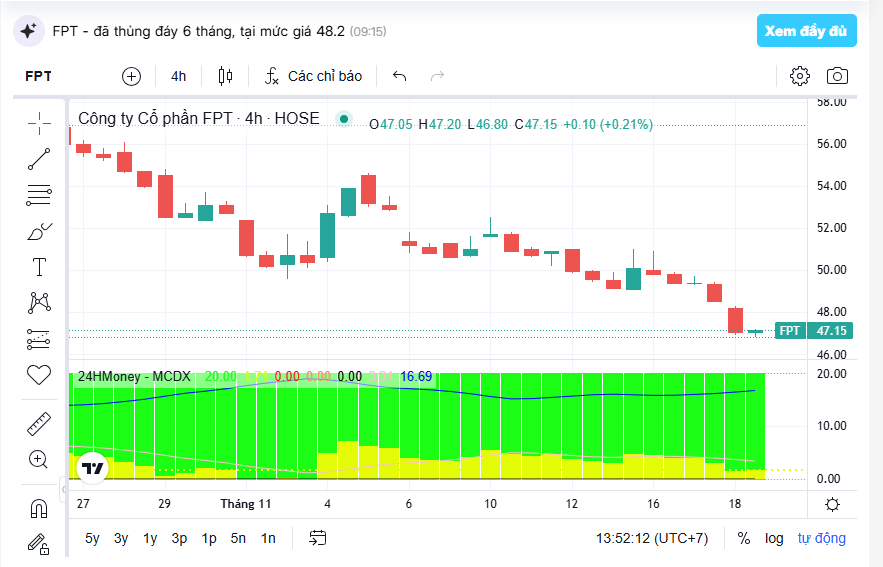
FPT thủng đáy, vì sao các CTCK vẫn đánh giá tích cực?
Bất chấp đà điều chỉnh kéo dài của cổ phiếu FPT, hai công ty chứng khoán là BIDV (BSC) và ACB (ACBS) vẫn duy trì khuyến nghị MUA, cho rằng mức định giá hiện tại đã trở nên hấp dẫn hơn sau nhịp giảm mạnh.
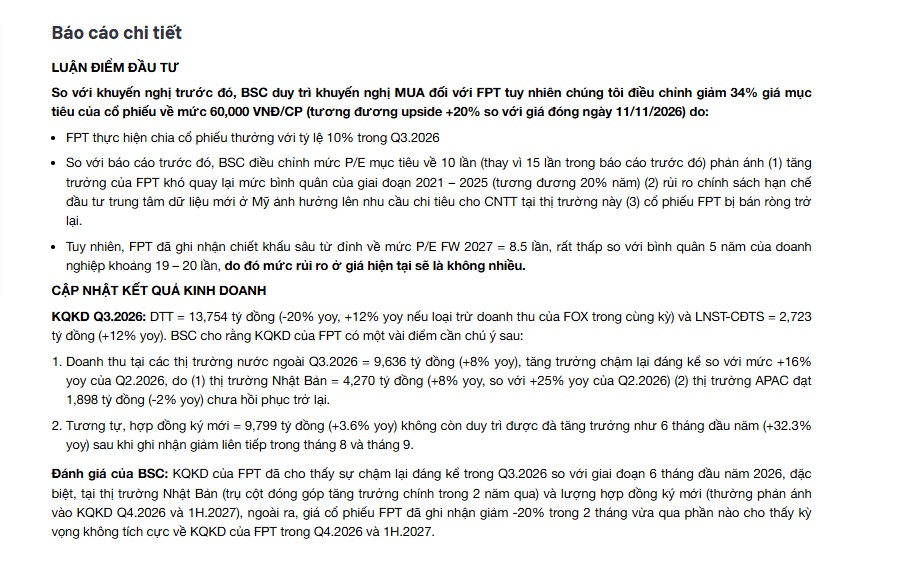
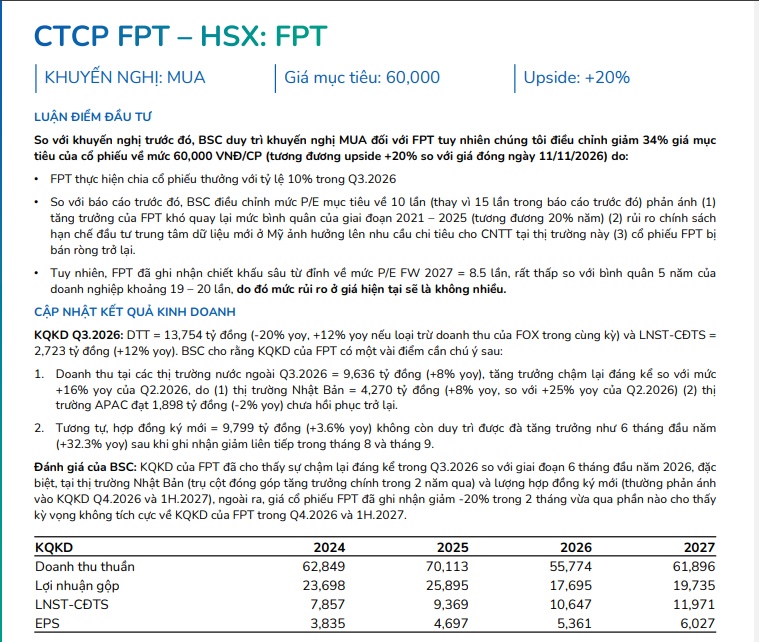
Trong báo cáo công bố ngày 13/11, BSC tiếp tục đánh giá tích cực đối với FPT, dù hạ mức định giá so với lần cập nhật trước. Theo dự báo của tổ chức này, doanh thu thuần năm 2026 của tập đoàn có thể đạt 55.774 tỷ đồng, tăng khoảng 10% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt 10.647 tỷ đồng, tăng 13,6%. Sang năm 2027, lợi nhuận được kỳ vọng tiếp tục tăng trưởng khoảng 12%.
BSC thừa nhận triển vọng tăng trưởng của FPT đang đối mặt với nhiều thách thức từ thị trường công nghệ quốc tế. Do đó, doanh nghiệp khó duy trì tốc độ tăng trưởng bình quân khoảng 20% mỗi năm như giai đoạn 2021–2025. Tuy nhiên, khả năng tiếp tục tăng trưởng lợi nhuận hai chữ số vẫn là yếu tố hỗ trợ triển vọng dài hạn.
Điểm đáng chú ý nằm ở mặt bằng định giá sau đợt lao dốc của cổ phiếu. BSC cho biết P/E dự phóng năm 2027 của FPT hiện chỉ còn khoảng 8,5 lần, thấp hơn đáng kể so với mức bình quân 19–20 lần trong 5 năm trước. Theo nhóm phân tích, mức chiết khấu sâu này giúp thu hẹp đáng kể rủi ro định giá tại vùng giá hiện tại.
Ở góc nhìn tương tự, ACBS cũng duy trì khuyến nghị MUA đối với FPT, với kỳ vọng động lực tăng trưởng sẽ đến từ sự phục hồi của mảng công nghệ thông tin trong nước và đóng góp từ các công ty thành viên trong hệ sinh thái.
Số liệu kinh doanh 9 tháng đầu năm cho thấy mảng dịch vụ công nghệ thông tin trong nước của FPT ghi nhận doanh thu 6.977 tỷ đồng, tăng gần 30% so với cùng kỳ. Đáng chú ý, lợi nhuận trước thuế đạt 542 tỷ đồng, cao hơn gấp đôi cùng kỳ năm trước. Riêng quý III, doanh thu mảng này tăng hơn 43%, nhờ nhu cầu triển khai các dự án chuyển đổi số tiếp tục gia tăng.
Bên cạnh đó, ACBS đánh giá FPT Telecom vẫn đóng góp ổn định, trong khi FPT Retail ghi nhận kết quả kinh doanh tích cực, qua đó hỗ trợ lợi nhuận hợp nhất của tập đoàn. Thị trường Nhật Bản cũng còn dư địa tăng trưởng trong dài hạn, dù tốc độ mở rộng gần đây có phần chậm lại.
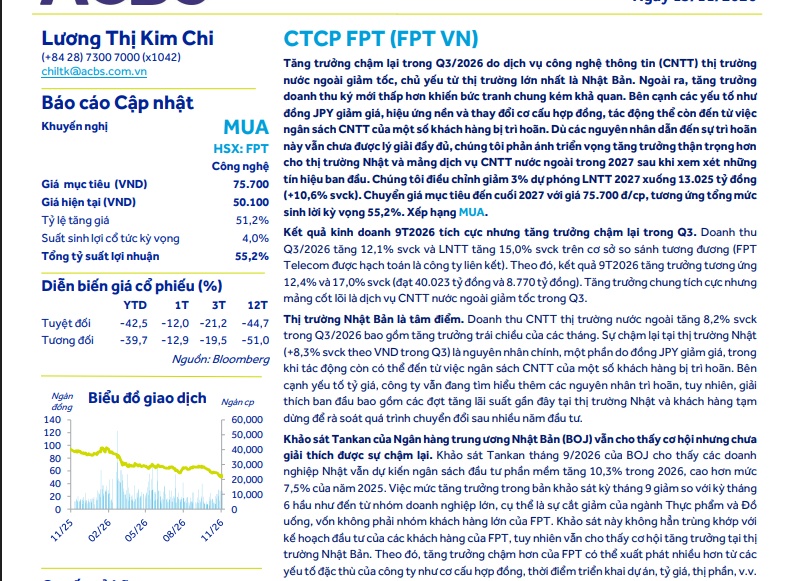
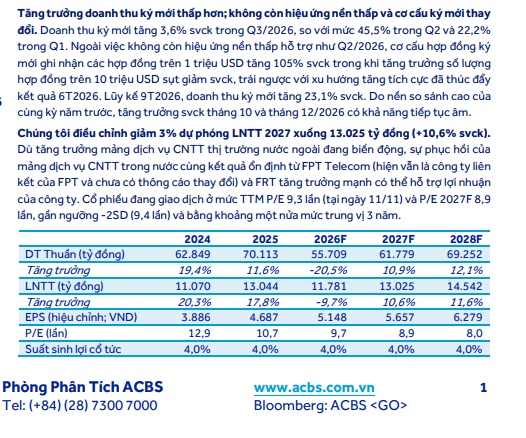
Dù vậy, ACBS đã điều chỉnh giảm 3% dự báo lợi nhuận trước thuế năm 2027 của FPT xuống còn 13.025 tỷ đồng, tương ứng mức tăng trưởng 10,6%, chủ yếu do những khó khăn tại thị trường công nghệ thông tin nước ngoài.
Về định giá, ACBS cho biết tại ngày 11/11, cổ phiếu FPT đang giao dịch với P/E trượt 12 tháng khoảng 9,3 lần, chỉ tương đương gần một nửa mức trung vị trong 3 năm trước đó.
 Nhà đầu tư lưu ý


 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


