





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DPR và FMC lọt "tầm ngắm"
Hai cổ phiếu DPR và FMC cùng được các công ty chứng khoán đánh giá tích cực với mức tăng giá kỳ vọng lần lượt 26,5% và 35%. Tuy nhiên, phía sau triển vọng lợi nhuận là hai câu chuyện khác biệt: một bên hưởng lợi từ chuyển đổi đất cao su, bên còn lại cải thiện biên lợi nhuận giữa áp lực xuất khẩu.
DPR được dự báo tăng 65% lợi nhuận năm 2026, trong khi FMC có thể tăng 22% dù doanh thu bị điều chỉnh giảm mạnh.
Công ty Chứng khoán Vietcombank (VCBS) định giá cổ phiếu Cao su Đồng Phú (DPR) ở mức 47.933 đồng/cổ phiếu, cao hơn 26,5% so với thị giá tham chiếu.
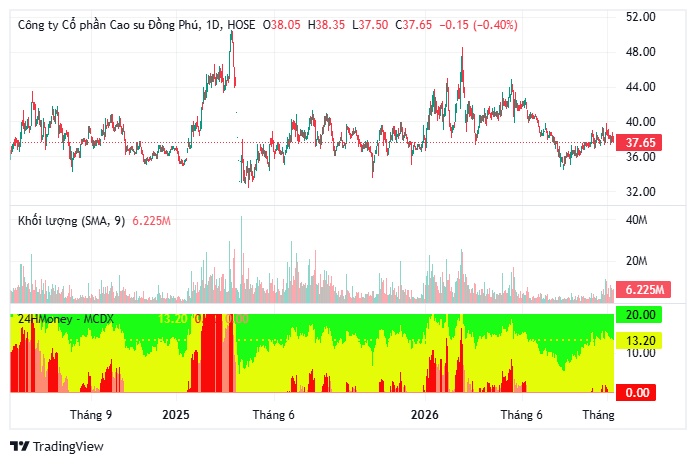
Năm 2026, doanh thu DPR được dự báo đạt 1.461 tỷ đồng, tăng 22,9%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 522 tỷ đồng, tăng 65%. Sang năm 2027, hai chỉ tiêu này có thể lần lượt đạt 1.801 tỷ đồng và 641 tỷ đồng.
Động lực đáng chú ý nằm ở khoản đền bù chuyển đổi 1.411,6 ha đất cao su và thanh lý cây, với tổng dòng tiền dự kiến 853 tỷ đồng giai đoạn 2026–2027.
Bên cạnh đó, dự án KCN Nam Đồng Phú mở rộng dự kiến khởi công năm 2027, mở ra dư địa tăng trưởng dài hạn. Tuy nhiên, khoản thu từ chuyển đổi đất mang tính thời điểm, trong khi tiến độ khu công nghiệp phụ thuộc thủ tục pháp lý.
Ở chiều ngược lại, Sao Ta (FMC) đang đối mặt sức ép xuất khẩu nhưng có cơ hội cải thiện lợi nhuận nhờ giá nguyên liệu giảm.
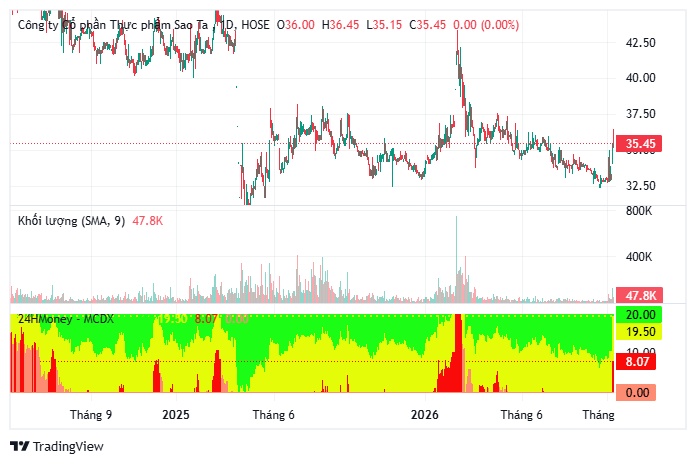
Chứng khoán Rồng Việt (VDSC) hạ dự phóng doanh thu FMC năm 2026 từ 8.426 tỷ xuống 6.907 tỷ đồng do sản lượng tiêu thụ suy giảm. Dù vậy, lợi nhuận sau thuế công ty mẹ lại được nâng lên 425 tỷ đồng, tăng 22%.
Năm 2027, lợi nhuận dự kiến đạt 473 tỷ đồng, tăng khoảng 10%. Giá mục tiêu FMC được xác định ở mức 42.900 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 35%.
Điểm sáng đến từ giá tôm nguyên liệu giảm và tỷ trọng tôm tự nuôi tăng, giúp tiết giảm giá vốn. Quý II/2026, FMC ghi nhận doanh thu 1.675 tỷ đồng, lợi nhuận gộp 250 tỷ đồng, tăng 27%.
Tuy nhiên, thuế chống bán phá giá tại Mỹ vẫn là biến số lớn đối với ngành tôm xuất khẩu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


