





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Đồng USD đứng trước bước ngoặt: vàng và bạc có thể bước vào chu kỳ tăng giá mới?
Đà phục hồi mạnh của vàng và bạc sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ đang thu hút sự chú ý của thị trường. Tuy nhiên, yếu tố quyết định xu hướng tiếp theo của kim loại quý có thể không nằm ở kết quả chính trị, mà chính là diễn biến của đồng USD và kỳ vọng chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed).
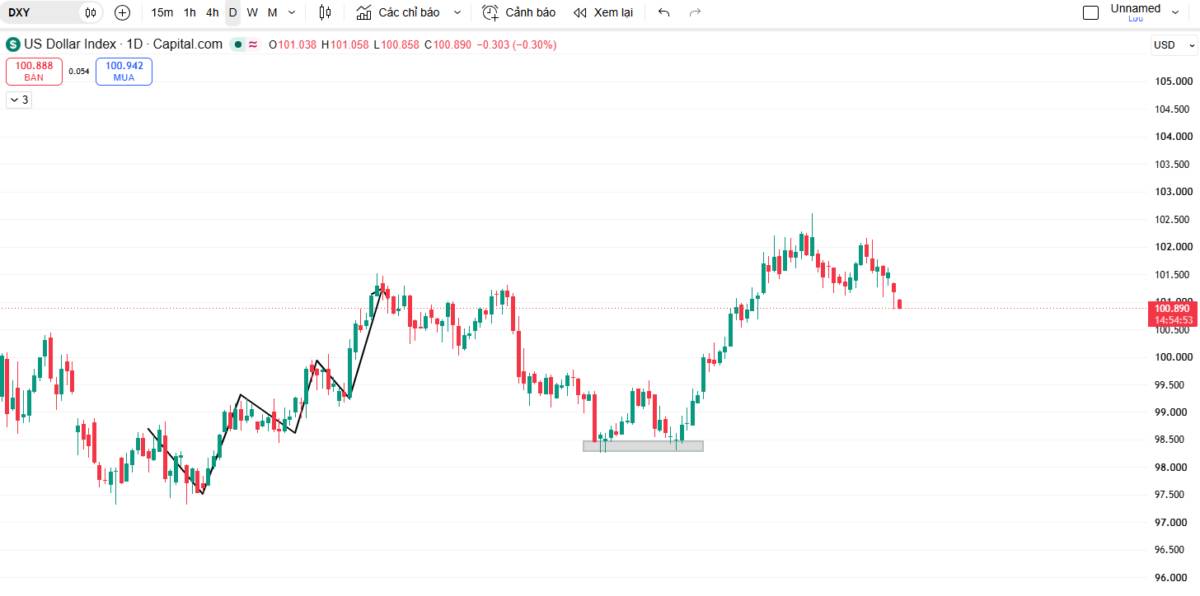
Động lực quan trọng thúc đẩy đà tăng này đến từ sự suy yếu của đồng USD. Chỉ số USD Index (DXY) giảm xuống mức thấp nhất trong 5 tuần, quanh 101,2 điểm, trong bối cảnh lợi suất trái phiếu Chính phủ Mỹ đi xuống.
Thị trường đánh giá kết quả bầu cử có thể tạo ra thế cân bằng quyền lực tại Quốc hội, khiến một số chương trình chính sách của chính quyền Mỹ, bao gồm cắt giảm thuế, áp thuế quan và nới lỏng quy định, gặp khó khăn trong quá trình triển khai. Điều này có thể làm suy yếu một số động lực từng hỗ trợ đồng USD trong năm nay.
Lịch sử cho thấy đồng USD mới là yếu tố quyết định hướng đi của vàng
Nhìn lại các kỳ bầu cử giữa nhiệm kỳ tại Mỹ, có thể thấy phản ứng của thị trường kim loại quý không phụ thuộc trực tiếp vào đảng phái giành chiến thắng, mà chủ yếu chịu tác động từ diễn biến của đồng USD và chính sách tiền tệ.
Trong cuộc bầu cử tháng 11/2010, đảng Cộng hòa giành thêm 64 ghế tại Hạ viện. Tuy nhiên, giá vàng gần như không biến động đáng kể và duy trì quanh 1.358 USD/ounce trong phiên giao dịch tiếp theo. Động lực thực sự của thị trường khi đó đến từ chương trình nới lỏng định lượng QE2 của Fed, khiến đồng USD suy yếu. Trong khi vàng tương đối ổn định ngay sau bầu cử, bạc lại tăng mạnh hơn và thiết lập mức cao kỷ lục mới quanh 25,40 USD/ounce. Kết thúc năm tiếp theo, giá vàng đã tăng khoảng 29% so với thời điểm diễn ra cuộc bầu cử.
Ngược lại, cuộc bầu cử năm 2014 chứng kiến phản ứng hoàn toàn khác. Khi đảng Cộng hòa giành quyền kiểm soát Thượng viện vào ngày 4/11/2014, đồng USD tăng mạnh, đưa chỉ số DXY lên mức cao nhất trong bốn năm, quanh 87,60 điểm. Đồng bạc xanh đồng thời đạt mức cao nhất trong bảy năm so với đồng yên Nhật.
Trong khi đó, giá vàng giảm khoảng 2%, xuống còn 1.144 USD/ounce, mức thấp nhất trong hơn bốn năm rưỡi. Bạc cũng chịu áp lực bán và lùi về vùng giữa 15 USD/ounce.
Điểm đáng chú ý là cả hai cuộc bầu cử đều ghi nhận sự thắng thế của đảng Cộng hòa, nhưng giá vàng lại phản ứng trái chiều. Điều này cho thấy kết quả chính trị không phải yếu tố quyết định duy nhất; hướng đi của đồng USD mới là biến số có ảnh hưởng lớn hơn đối với thị trường kim loại quý.
Bài học từ năm 2015: Đồng USD mạnh có thể tạo ra đáy dài hạn cho vàng
Đợt tăng giá mạnh của đồng USD trong giai đoạn 2014–2015 không chỉ xuất phát từ yếu tố chính trị, mà chủ yếu được thúc đẩy bởi sự khác biệt trong chính sách tiền tệ giữa các ngân hàng trung ương lớn.
Thời điểm đó, Fed chuẩn bị bước vào chu kỳ tăng lãi suất, trong khi Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Nhật Bản (BOJ) lại mở rộng các biện pháp kích thích kinh tế nhằm đối phó với nguy cơ giảm phát.
Sự phân kỳ chính sách này đã tạo động lực mạnh mẽ cho đồng USD. Chỉ số DXY vượt qua vùng kháng cự quan trọng 88–89 điểm, lần đầu tiên chạm mốc 100 vào ngày 11/3/2015 và đạt đỉnh 100,33 chỉ hai ngày sau đó. So với mức 79,78 điểm vào cuối tháng 6/2014, đồng USD đã tăng gần 26%.
Đà tăng của đồng bạc xanh đã gây sức ép lớn lên vàng, đẩy giá kim loại quý xuống mức thấp nhất trong sáu năm, quanh 1.045,85 USD/ounce vào đầu tháng 12/2015.
Ngày 16/12/2015, Fed thực hiện đợt tăng lãi suất đầu tiên sau gần một thập kỷ. Ngay sau đó, đồng USD tiếp tục tăng giá, trong khi vàng có thời điểm giảm 2,4%, xuống gần 1.047 USD/ounce. Bạc cũng lùi về khoảng 13,63 USD/ounce.
Tuy nhiên, điều đáng chú ý là vùng giá thấp này lại trở thành điểm đảo chiều quan trọng của vàng. Trong quý I/2016, giá vàng tăng khoảng 16%, ghi nhận quý tăng mạnh nhất trong gần 30 năm, dù đồng USD chưa thực sự suy yếu đáng kể.
Đồng USD chỉ đạt đỉnh chu kỳ vào ngày 3/1/2017, tại 103,82 điểm, nhưng vàng đã tạo đáy từ hơn một năm trước đó.
Diễn biến này cho thấy thị trường vàng đôi khi có khả năng phản ánh trước những thay đổi của chu kỳ kinh tế và chính sách tiền tệ. Khi giá vàng không còn giảm sâu dù đồng USD tiếp tục tăng, đó có thể là tín hiệu cho thấy phần lớn thông tin tiêu cực đã được phản ánh vào giá.
Mối quan hệ giữa vàng và USD qua những bước ngoặt lớn của thị trường
Trong nhiều chu kỳ trước đây, những đỉnh và đáy quan trọng của vàng thường xuất hiện gần thời điểm đồng USD đạt các vùng cực trị.
Tháng 9/2011: Vàng đạt đỉnh lịch sử gần 1.920 USD/ounce sau khi chỉ số USD Index suy yếu xuống vùng 70 điểm.
Tháng 3/2020: Đồng USD tăng vọt lên quanh 103 điểm trong giai đoạn thị trường tài chính toàn cầu biến động mạnh. Vàng giảm trong ngắn hạn, nhưng khoảng 5 tháng sau đã vượt mốc 2.000 USD/ounce khi đồng USD suy yếu.
Tháng 9/2022: DXY đạt đỉnh chu kỳ gần 114,7 điểm, mức cao nhất kể từ năm 2002. Cùng thời điểm, giá vàng lùi về vùng 1.620 USD/ounce. Đây cũng là nền tảng cho một chu kỳ tăng giá kéo dài sau đó.
Những diễn biến này củng cố một quy luật đáng chú ý: Đồng USD thường tạo đỉnh khi vàng tiến gần vùng đáy, và ngược lại, vàng có xu hướng đạt đỉnh khi đồng USD suy yếu mạnh.
Năm 2026: Đồng USD đang đứng trước một vùng kháng cự mang tính quyết định
Kể từ đầu năm 2026, thị trường đã chứng kiến sự đảo chiều đáng kể trong tương quan giữa hai tài sản.
Chỉ số USD Index phục hồi từ mức thấp nhất trong 52 tuần là 95,55 điểm lên mức cao nhất 102,94 điểm, tương đương mức tăng khoảng 7,7%. Đáng chú ý, DXY đã quay trở lại vùng 100–103 điểm, khu vực từng đóng vai trò là vùng kháng cự quan trọng trong quá khứ.
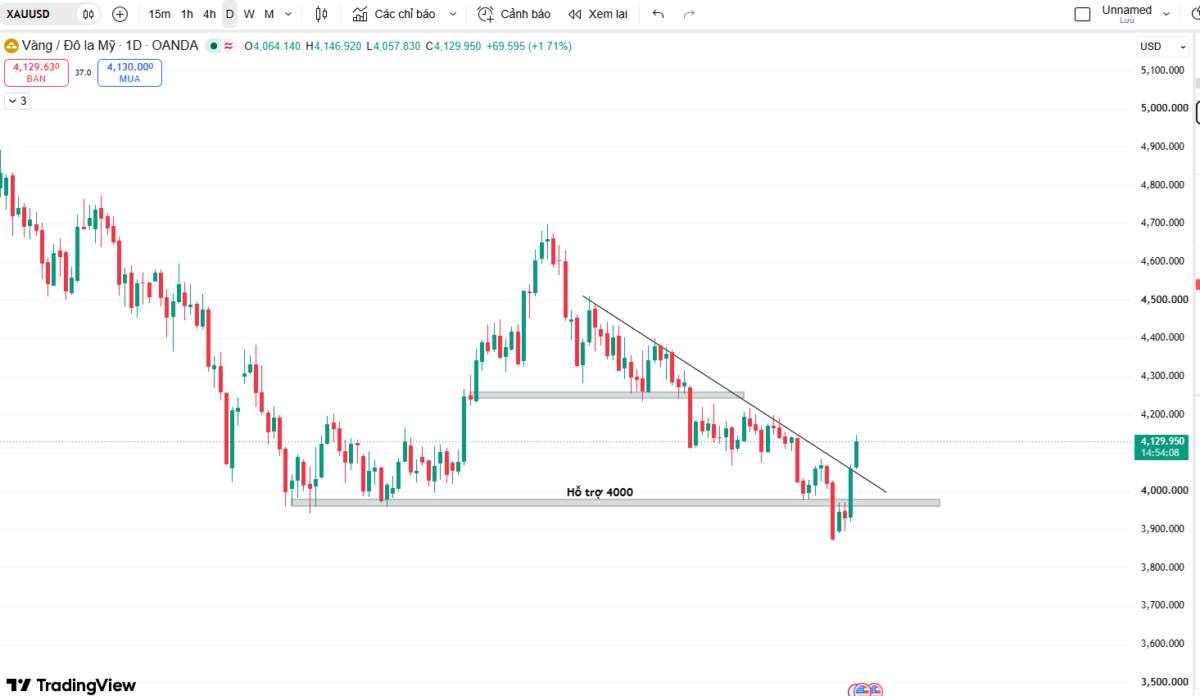
Trong cùng giai đoạn, giá vàng giảm hơn 26% so với đỉnh, có thời điểm đóng cửa tuần dưới 3.900 USD/ounce. Bạc thậm chí chịu áp lực mạnh hơn khi mất hơn một nửa giá trị so với mức đỉnh trên 100 USD/ounce hồi đầu năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


