





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điểm mặt cơ hội sinh lời từ GEG và KDH
GEG được kỳ vọng hưởng lợi khi cơ cấu nguồn điện dịch chuyển về năng lượng tái tạo, trong khi KDH đứng trước chu kỳ tăng trưởng mới từ Gladia. Tuy nhiên, phía sau triển vọng là hai bài toán khác nhau về lợi nhuận và dòng tiền.
Một bên mở rộng công suất, một bên đẩy mạnh bàn giao dự án; cả hai cùng có câu chuyện tăng trưởng nhưng chất lượng lợi nhuận và áp lực tài chính là điểm cần theo dõi.
GEG: Công suất tăng nhưng lợi nhuận chưa tăng
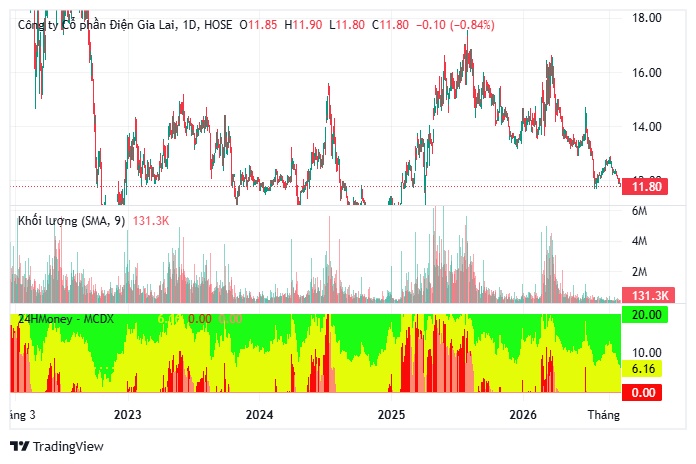
Theo dự phóng của VDSC, sản lượng điện của GEG năm 2026 có thể tăng 4,5% nhờ các dự án Đức Huệ 2 và VPL 2. Doanh thu dự kiến đạt 2.850 tỷ đồng, giảm 5%, trong khi lợi nhuận sau thuế cổ đông công ty mẹ còn 391 tỷ đồng, giảm tới 44% do không còn khoản doanh thu hồi tố.
Điểm đáng chú ý nằm ở cấu trúc tăng trưởng. Trong bối cảnh El Niño có thể khiến thủy điện suy giảm sản lượng, các nguồn năng lượng tái tạo mới được kỳ vọng bù đắp phần thiếu hụt. GEG dự kiến bổ sung 130 MW công suất trong giai đoạn 2026-2029, tạo dư địa mở rộng sản lượng và doanh thu trong các năm tiếp theo.
Với định giá dự phóng 2026 ở mức P/E 12,9 lần và P/B 0,8 lần, câu chuyện của GEG nghiêng nhiều về tăng trưởng công suất và hiệu quả dài hạn hơn là bứt tốc lợi nhuận ngay trong năm nay.
KDH: Lợi nhuận cao nhưng chất lượng tăng trưởng cần tách lớp
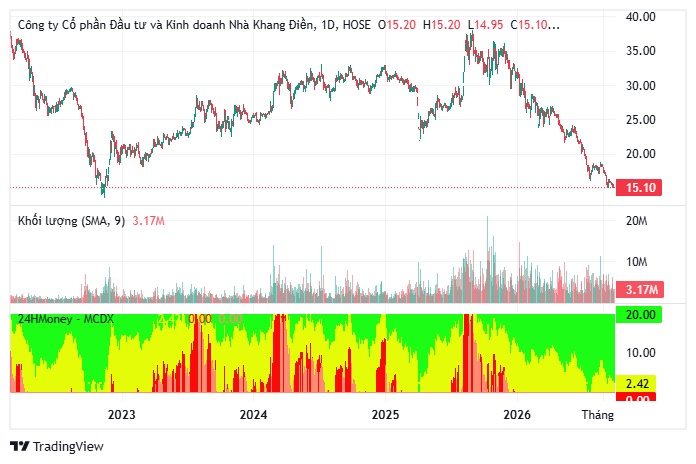
Với KDH, BSC dự báo lợi nhuận sau thuế cổ đông thiểu số năm 2026 đạt 1.484 tỷ đồng, tăng 41%, trong khi doanh thu thuần chỉ 1.664 tỷ đồng, giảm 64%. Khoảng cách lớn này đến từ các khoản thu nhập bất thường, gồm lãi thoái vốn và giao dịch mua rẻ.
Nếu loại bỏ yếu tố bất thường, lợi nhuận 2026 chỉ khoảng 302 tỷ đồng, giảm 71%. Sang năm 2027, doanh thu được dự báo tăng 213% lên 5.209 tỷ đồng khi Gladia by The Water và Gladia Heights tiếp tục đóng góp. Lợi nhuận cốt lõi khi đó được kỳ vọng cải thiện đáng kể.
Tuy nhiên, nợ vay cuối quý II/2026 đã lên 16.659 tỷ đồng, tăng 64% so với cuối năm 2025 sau khi sáp nhập An Lập. Đây là biến số quan trọng đối với dòng tiền trong bối cảnh doanh nghiệp cần vốn cho phát triển dự án.
Hai câu chuyện, hai điểm nghẽn: GEG cần biến công suất mới thành lợi nhuận thực chất; KDH cần biến quỹ dự án thành dòng tiền đủ mạnh để cân bằng đòn bẩy tài chính.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


