





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Địa ốc giảm 15%, chưa chắc đã rẻ
Mặt bằng lãi suất thả nổi tiến sát mốc 12% - 16%/năm đang ép nhiều chủ sở hữu bán tháo, song mức giá giảm 10% - 15% đôi khi chỉ đưa bất động sản về đúng giá trị thực.
Hết thời hạn ưu đãi ân hạn nợ gốc và lãi suất, làn sóng xả hàng của nhà đầu tư dùng đòn bẩy tài chính cao bắt đầu gia tăng. Tuy nhiên, việc nhận diện đúng tài sản "cắt lỗ" thực sự thay vì giảm một phần lợi nhuận là bài toán sống còn cho người mua trong giai đoạn này.
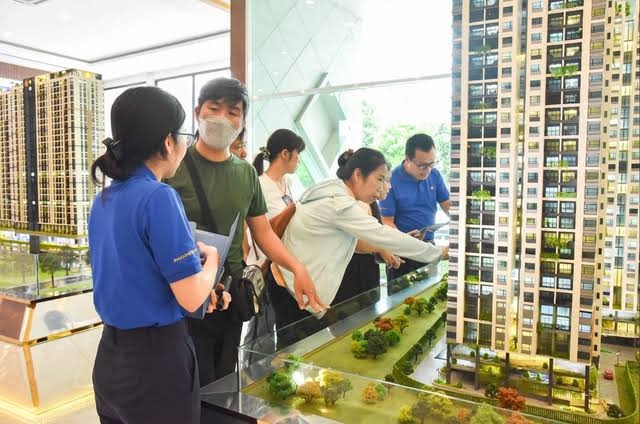
Thị trường bất động sản hiện đối mặt tình trạng chủ sở hữu bán với mức giảm sâu, đặc biệt các dự án sắp bàn giao. Nguyên nhân chính là áp lực dòng tiền từ những người sử dụng đòn bẩy cao. Trong giai đoạn ưu đãi, nhà đầu tư được hưởng lãi suất thấp, ân hạn nợ gốc, thậm chí chủ đầu tư hỗ trợ lãi suất. Khi các chính sách này kết thúc, áp lực tài chính tăng mạnh. Theo thông tin từ thị trường, lãi suất vay mua nhà hiện dao động từ 10,5% đến 16% tùy từng ngân hàng và điều kiện vay. Thời điểm nhận nhà trùng với khoảng vay chuyển sang lãi suất thả nổi, khiến nhiều chủ sở hữu buộc phải bán để giảm dư nợ.
Một số bất động sản thứ cấp hiện thấp hơn 10-15% so với mặt bằng cuối năm 2025. Tuy nhiên, cần phân biệt giữa cắt lỗ thực sự và giảm lãi. Nếu mua 9 tỷ đồng, tài sản tăng lên 11 tỷ rồi bán 10 tỷ, đó là cắt lãi chứ chưa chắc cắt lỗ. Để xác định cắt lỗ, phải so sánh với giá giao dịch thực tế tại cuối 2024 và cuối 2025, không chỉ nhìn giá rao hiện tại. Giảm 15% chưa đồng nghĩa mua được giá hời nếu dự án ban đầu được định giá theo kỳ vọng tương lai. Một sản phẩm sau 2-3 năm bán bằng hoặc thấp hơn giá sơ cấp ban đầu, chưa chắc là 'món hời'.
Khi 'săn hàng', cần đặc biệt quan tâm đến tình hình tài chính của người bán. Tìm hiểu người bán đang vay bao nhiêu, lãi suất hiện tại, đang cố định hay thả nổi, và khi nào khoản vay chuyển sang lãi thả nổi. Người chịu áp lực trả nợ sẽ có khả năng thương lượng khác với người chỉ muốn chốt lời. Ưu tiên những sản phẩm có nhu cầu ở thực, đã có dân cư hoặc có khả năng thu hút dân nhanh trong 3 năm, có thể ở hoặc cho thuê được, thay vì sản phẩm quá xa chỉ dựa vào kỳ vọng tăng giá.
Nếu sử dụng đòn bẩy, cân nhắc không vay quá 50% giá trị tài sản và tính rõ mỗi tháng khả năng trả ngân hàng. Trong bối cảnh lãi suất được định hướng giảm, có thể cân nhắc kỳ cố định khoảng một năm và đàm phán mức phạt trả trước hạn thấp nhất. Khi lãi suất giảm, sẽ có dư địa để cơ cấu hoặc vay lại với chi phí thấp hơn.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


