





 Mã liên quan


 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dầu đang tràn ra từ Vịnh Mexico. Tại sao giá dầu vẫn trên 100 đô la một thùng?
Tám tháng sau khi chiến tranh Mỹ-Iran bùng nổ, thị trường dầu đang định giá không phải thực tế hiện tại mà là những gì có thể xảy ra sau bầu cử giữa nhiệm kỳ Mỹ, trong khi chi phí vận chuyển gấp năm lần mức trước chiến tranh và kho dự trữ toàn cầu gần mức thấp nhất kể từ năm 2016
Natasha Kaneva, người đứng đầu nhóm chiến lược hàng hóa toàn cầu tại JPMorgan, đặt câu hỏi mà thị trường dầu hiện đang vật lộn để trả lời: “Giá dầu là bao nhiêu? Tám tháng sau khi chiến tranh với Iran bùng phát, điều lẽ ra là câu hỏi đơn giản đã trở nên khó trả lời một cách đáng ngạc nhiên.”
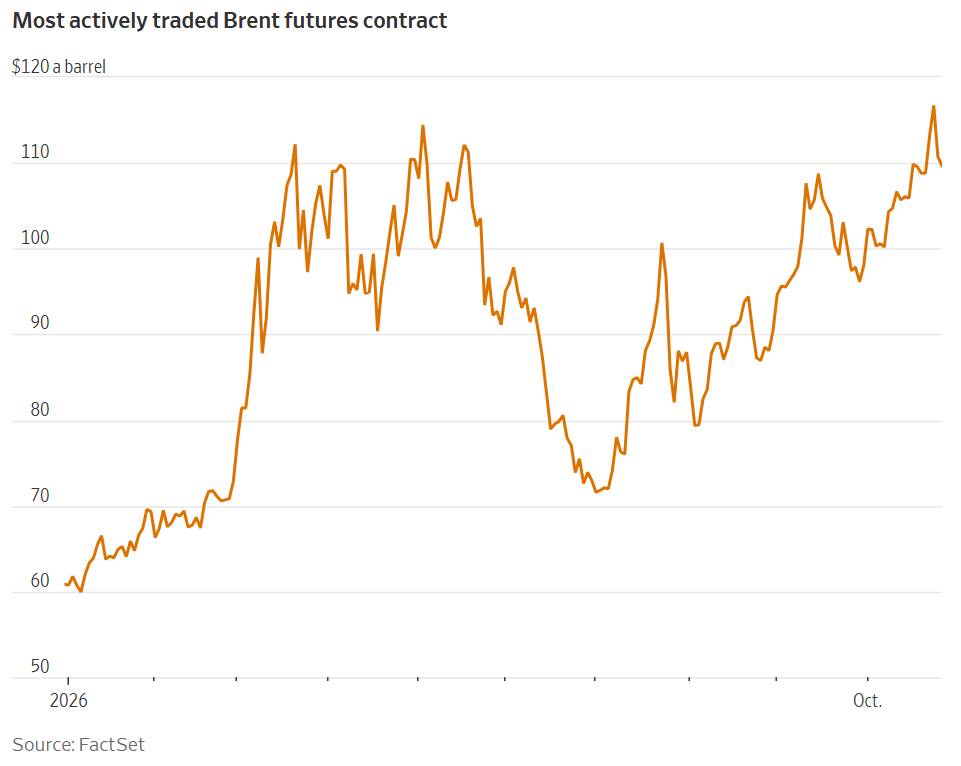
Mô hình của Kaneva đặt giá trị hợp lý của Brent ở 94 Đô la mỗi thùng. Brent hiện đang giao dịch ở 111 Đô la. Khoảng cách 17 Đô la giữa giá trị cơ bản và giá thị trường, gần như bằng toàn bộ lợi nhuận của nhiều nhà lọc dầu trong một phiên thông thường, là thước đo cho một cấu trúc thị trường không bình thường và không ai dự đoán được tám tháng trước.
Và bức tranh đang trở nên phức tạp hơn. Xuất khẩu dầu Vùng Vịnh Ba Tư trong tuần tính đến ngày 18 tháng 10, bao gồm vận chuyển qua Hormuz và các tuyến đường thay thế, đã phục hồi lên hơn 24 triệu thùng mỗi ngày, vượt mức trước chiến tranh là 23,3 triệu. Nhưng đến tuần tính đến ngày 26 tháng 10, xuất khẩu đã giảm xuống ít nhất 15,7 triệu thùng mỗi ngày. Sự biến động đó, trong một tuần, là câu chuyện tốt nhất về lý do tại sao 17 Đô la phần bù rủi ro trong mỗi thùng dầu là hợp lý trong mắt các nhà giao dịch ngay cả khi nó trông quá mức theo mô hình cơ bản của JPMorgan.
Cơ Cấu Phần Bù Rủi Ro: Goldman Sachs Định Lượng Điều Thị Trường Đang Định Giá
Goldman Sachs ước tính rằng nỗi lo ngại về gián đoạn cung ứng đã thêm khoảng 27 Đô la vào giá Brent, khi các nhà giao dịch đòi hỏi nhiều hơn để đáp ứng rủi ro gia tăng. Ngân hàng cho biết các nhà lọc dầu đang mua dầu trong khi nguồn cung còn có sẵn và các nhà đầu tư đang mua hợp đồng tương lai dầu để phòng ngừa trước cú sốc năng lượng.
Phân tách đó có ý nghĩa quan trọng. Khi các nhà lọc dầu mua dầu trước vì lo ngại nguồn cung tương lai, họ đang trả giá cao hơn ngày hôm nay để tránh tình trạng không có hàng ngày mai. Khi các nhà đầu tư mua hợp đồng tương lai để phòng ngừa rủi ro, họ đang đặt cược tiền vào xác suất của một sự kiện tiêu cực. Cả hai hành vi đều đẩy giá lên mà không phản ánh tăng cầu thực tế trong nền kinh tế.
Nguồn gốc cụ thể của sợ hãi là thực và có thể xác định. Các nhà đầu tư lo ngại Mỹ có thể nối lại các cuộc tấn công vào Iran sau cuộc bầu cử giữa nhiệm kỳ tuần tới, khả năng có thể kích hoạt một đợt gián đoạn nguồn cung Trung Đông khác. Tờ Wall Street Journal đã báo cáo rằng Mỹ đã thông báo cho một số quốc gia Ả Rập Vùng Vịnh chuẩn bị cho một chiến dịch quân sự ngắn, mạnh sau cuộc bầu cử giữa nhiệm kỳ của Mỹ.
Khả năng đó thực hơn nhiều bây giờ so với tháng 4 và tháng 5, khi lệnh ngừng bắn đang có hiệu lực và Mỹ và Iran đang tiến gần đến một thỏa thuận hòa bình. Năm tháng sau, bức tranh đó đã thay đổi hoàn toàn.
Hệ Thống Vận Chuyển Tạm Thời Và Chi Phí Cơ Sở Không Bền Vững
Ngoài rủi ro chính trị, có một thực tế hoạt động về thị trường dầu Vùng Vịnh mà giải thích tại sao ngay cả khi xuất khẩu phục hồi, nó không thể được duy trì ở mức hiện tại với chi phí có thể chịu đựng được trong dài hạn.
Chi phí vận chuyển dầu thô từ Vùng Vịnh đến châu Á đã tốn gần 36 Đô la mỗi thùng vào đầu tháng 10, hơn năm lần mức trước chiến tranh, theo Cơ quan Năng lượng Quốc tế. Điều đó không phải là chi phí giao thông thông thường. Đó là chi phí của rủi ro, phí bảo hiểm thêm, tuyến đường thay thế dài hơn, chuyển tải từ tàu sang tàu và các thao tác phức tạp mà ngành vận chuyển đang thu phí vì không có cái nào được thiết kế để trở thành bình thường.
Giovanni Staunovo, chiến lược gia hàng hóa của UBS, chỉ ra rằng “sự phục hồi này trùng hợp với sự suy giảm mạnh trong an ninh hàng hải khi các tàu vẫn dễ bị tấn công và chi phí bảo hiểm và vận chuyển đã tăng mạnh.”
Tuần này, Cơ quan Eo biển Vùng Vịnh Ba Tư Iran, một cơ quan mới được thành lập yêu cầu chủ tàu đăng ký với cơ quan này để đi qua Eo biển Hormuz, đã nhắm vào công ty vận chuyển Sinokor của Hàn Quốc, cảnh báo sẽ có hành động pháp lý không xác định đối với tất cả tàu Sinokor bắt đầu từ ngày 1 tháng 11. Trong ba tháng qua, các tàu thuộc sở hữu của Sinokor chiếm hơn một phần năm lưu lượng tàu chở dầu xác nhận và xác định qua Eo biển Hormuz, theo dữ liệu từ Kpler. Động thái đó một mình có thể xóa bỏ phần lớn sự phục hồi xuất khẩu.
Tấm Đệm Không Còn: Kho Dự Trữ Và Vấn Đề Dự Phòng
Thị trường dầu hoạt động với sự hiểu biết ngầm rằng khi nguồn cung bị gián đoạn, kho dự trữ đóng vai trò như bộ đệm để lấp đầy khoảng trống. Kho dự trữ chiến lược, cả của chính phủ và thương mại, là hệ thống an toàn của thị trường.
Hệ thống an toàn đó đã bị tiêu hao đáng kể. Kho dự trữ dầu trên đất liền toàn cầu có thể được sử dụng sẵn sàng đang ở gần mức thấp nhất kể từ ít nhất năm 2016, theo số liệu mới nhất từ Cơ quan Năng lượng Quốc tế. Điều đó có nghĩa là trong khi xuất khẩu từ Trung Đông có thể đang tăng lên, tổng nguồn cung cho thị trường, bao gồm cả nguồn cung cho các nhà lọc dầu trong nước, vẫn dưới mức năm ngoái.
Đây là lý do cụ thể về mặt kỹ thuật tại sao thị trường định giá rủi ro gián đoạn cao hơn so với những gì mô hình cơ bản dựa trên luồng xuất khẩu có thể gợi ý. Với kho dự trữ đệm ở mức thấp, cùng lượng gián đoạn nguồn cung sẽ tạo ra tác động giá lớn hơn so với khi bộ đệm đầy hơn. Thị trường hợp lý khi đòi hỏi phần bù cao hơn cho kịch bản đó, ngay cả khi chính kịch bản đó chưa xảy ra.
Biến Số Trung Quốc: Người Nhập Khẩu Lớn Nhất Trở Lại
Ẩn trong câu chuyện về rủi ro địa chính trị và chi phí vận chuyển là một sự phát triển ít được chú ý có thể thay đổi cấu trúc thị trường một cách độc lập: Trung Quốc đang tăng nhập khẩu.
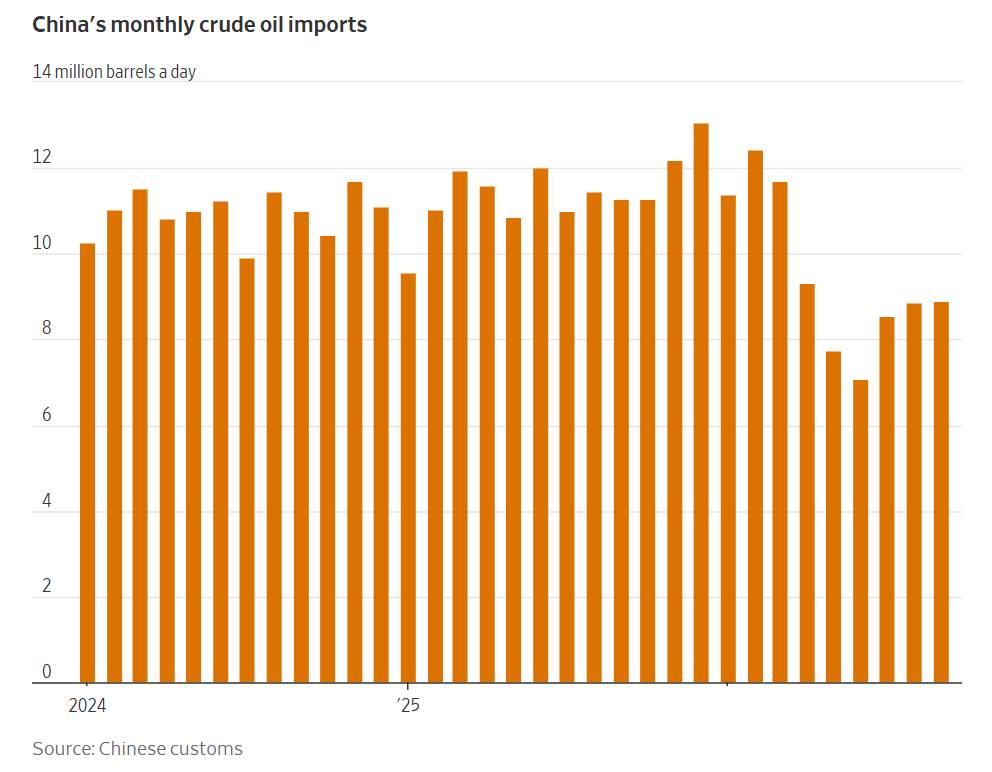
Trung Quốc, nhà nhập khẩu dầu lớn nhất thế giới, trước đó đã cắt giảm nhập khẩu dầu thô hàng tháng xuống mức thấp nhất trong nhiều năm đầu năm nay. Bằng cách cắt giảm nhập khẩu ba triệu thùng mỗi ngày vào tháng 5 và tháng 6, tương đương khoảng mức tiêu thụ dầu hàng ngày kết hợp của Ý và Pháp, Trung Quốc đã đóng vai trò quan trọng trong việc giữ giá dầu xuống.
Nhưng Trung Quốc đã tăng nhập khẩu dầu kể từ khi chạm đáy vào tháng 6. Dữ liệu theo dõi tàu gợi ý lượng nhập khẩu tháng 10 của Bắc Kinh tăng thêm so với tháng 9, một lời nhắc nhở “về cách hành vi mua của Trung Quốc có thể thay đổi cán cân trong thị trường dầu toàn cầu,” theo lời Kieran Tompkins, kinh tế gia hàng hóa tại Capital Economics.
Điều này tạo ra một lực cầu bổ sung cùng lúc với nguồn cung không ổn định và kho dự trữ ở mức thấp. Ba yếu tố cùng hoạt động theo cùng hướng, đồng thời với rủi ro leo thang chính trị tiềm ẩn ngay bên kia cuộc bầu cử giữa nhiệm kỳ Mỹ, là lý do tại sao ngay cả những người tin rằng Brent ở 94 Đô la là “công bằng” không thể xây dựng lập luận thuyết phục rằng nó sẽ giao dịch ở đó trong ngắn hạn.
Cơ Chế Hormuz Mới: Iran Tạo Ra Trật Tự Tiếp Cận Mới
Sự phát triển quan trọng nhất trong tuần này không phải là giá dầu hay dữ liệu xuất khẩu. Đó là tuyên bố của Cơ quan Eo biển Vùng Vịnh Ba Tư Iran rằng nó sẽ thực hiện hành động pháp lý chống lại Sinokor bắt đầu từ ngày 1 tháng 11 nếu tàu của công ty này không tuân thủ yêu cầu đăng ký mới.
Cơ quan này, mới được thành lập, đại diện cho sự phát triển quan trọng trong cách Iran đang quản lý Hormuz. Thay vì đóng cửa eo biển, điều sẽ kích hoạt phản ứng quân sự Mỹ ngay lập tức, Iran đang tạo ra một cơ chế quản lý tiếp cận có chọn lọc, đòi hỏi đăng ký và có khả năng tạo ra nguồn thu từ phí, đồng thời duy trì quyền loại trừ tàu không tuân thủ.
Đây là mô hình chứa đựng nhiều bất ổn hơn đóng cửa hoàn toàn, theo một cách kỳ lạ, vì nó tạo ra mức độ không chắc chắn liên tục về việc tàu nào sẽ được phép đi qua và dưới điều kiện nào. Một eo biển bị đóng hoàn toàn có thể được định giá và quản lý. Một eo biển mở có chọn lọc với tính kiểm soát của Iran là một biến rủi ro mà không một mô hình nào có thể định lượng rõ ràng.
Ý Nghĩa Cho Thị Trường Tài Chính Rộng Hơn
Thị trường dầu không tồn tại trong chân không. Brent ở 110 Đô la, mức xăng cao hơn 4 Đô la mỗi gallon ở Mỹ, và chi phí vận chuyển gấp năm lần bình thường đều tích hợp vào nền kinh tế theo những cách lan tỏa qua các loại tài sản khác.
Đối với lạm phát và chính sách Cục Dự trữ Liên bang, dầu cao tiếp tục cung cấp một lực cản cho kỳ vọng lạm phát đang hội tụ về mục tiêu 2% theo dữ liệu xu hướng lõi. CPI tổng thể tháng 9 in nóng chủ yếu do giá năng lượng, và nếu Brent duy trì trên 100 Đô la qua mùa đông, quỹ đạo lạm phát trở nên khó dự đoán hơn, phức tạp hóa tính toán chính sách cho Ủy ban Thị trường Mở Liên bang.
Đối với thu nhập doanh nghiệp, các công ty năng lượng tiếp tục hưởng lợi từ giá cao. Nhưng các ngành công nghiệp với chi phí đầu vào năng lượng cao, vận tải, sản xuất và nông nghiệp, đang đối mặt với áp lực biên lợi nhuận mà có thể làm phức tạp câu chuyện thu nhập trong quý tới.
Đối với phân bổ danh mục, sự kết hợp của giá năng lượng cao với rủi ro địa chính trị gia tăng trước cuộc bầu cử giữa nhiệm kỳ Mỹ ủng hộ duy trì phân bổ hàng hóa và tiếp tục chú ý đến vàng như là phòng ngừa rủi ro đuôi.
Kết Luận: Giá Nào Là Thực?
Câu hỏi của Kaneva, giá dầu là bao nhiêu, không phải là câu hỏi tu từ. Đó là câu hỏi phân tích mà câu trả lời phụ thuộc vào liệu bạn đang định giá thực tế hiện tại hay phân phối xác suất của tương lai.
Nếu điểm mốc là khoảng 94 Đô la cho giá trị hợp lý cơ bản, thị trường đang trả phần bù 17 Đô la cho rủi ro sự kiện trong một phân phối trong đó phần đuôi bên phải, leo thang sau bầu cử giữa nhiệm kỳ và tấn công Đảo Kharg, có thể dễ dàng đẩy Brent lên 130 đến 150 Đô la hoặc cao hơn. Phần bù 17 Đô la được trả ngay bây giờ bảo hiểm chống lại kịch bản đó. Theo cách nhìn đó, nó có thể không quá mức.
Nếu điểm mốc là một giải quyết ngoại giao giảm rủi ro về không và xuất khẩu Vùng Vịnh ổn định ở mức hiện tại, 94 Đô la hoặc thấp hơn trở thành mục tiêu hợp lý.
Sự không chắc chắn đó không thể được giải quyết bởi bất kỳ mô hình nào. Đây là một trong những thị trường hiếm hoi nơi thông tin chính trị không thể quan sát được, liệu chính quyền Trump sẽ nối lại các cuộc tấn công sau ngày 3 tháng 11, trực tiếp quyết định dải giá nhiều hơn bất kỳ phân tích cung cầu nào.
Đó là môi trường mà nhà đầu tư cần cẩn thận hơn với sự phân bổ vị thế hướng và ưu tiên quản lý rủi ro kép, phòng ngừa cả leo thang và de-escalation, hơn là đặt cược một chiều vào bất kỳ kịch bản nào.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


