





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cuối năm 2026, VPB, MSB và TCB có gì đáng chú ý?
BSC Research vừa công bố báo cáo cập nhật về VPBank, MSB và Techcombank, trong đó đề cập tăng trưởng tín dụng, chất lượng tài sản và nguồn vốn của các ngân hàng.
VPBank:
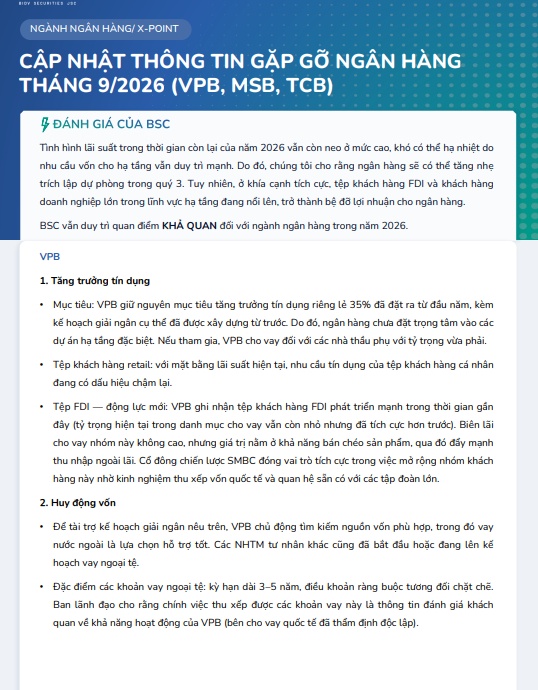
VPBank vẫn kiên định với mục tiêu tăng trưởng tín dụng riêng lẻ năm 2026 ở mức 35%. Với kế hoạch giải ngân được định hình từ đầu năm, ngân hàng không đặt trọng tâm vào các dự án hạ tầng đặc biệt; nếu có tham gia, VPBank chủ yếu đóng vai trò cho vay nhà thầu phụ với tỷ trọng vừa phải trong bối cảnh tín dụng cá nhân chững lại do mặt bằng lãi suất cao.
Động lực mới từ FDI: Một điểm sáng được BSC Research ghi nhận là tệp khách hàng FDI đang cải thiện tích cực dù tỷ trọng hiện tại còn nhỏ.
Lợi thế cạnh tranh: Mặc dù biên lãi cho vay FDI không quá cao, nhóm này lại có nhu cầu sử dụng hệ sinh thái sản phẩm tài chính đa dạng, giúp ngân hàng gia tăng thu nhập ngoài lãi. Sự hỗ trợ từ cổ đông chiến lược SMBC đóng vai trò cầu nối quan trọng nhờ mạng lưới quan hệ rộng khắp với các tập đoàn toàn cầu.
Chủ động nguồn vốn: Để phục vụ giải ngân, VPBank tích cực tìm kiếm nguồn vốn ngoại với các khoản vay nước ngoài kỳ hạn 3 - 5 năm (xu hướng cũng đang được nhiều ngân hàng tư nhân khác áp dụng).
MSB:
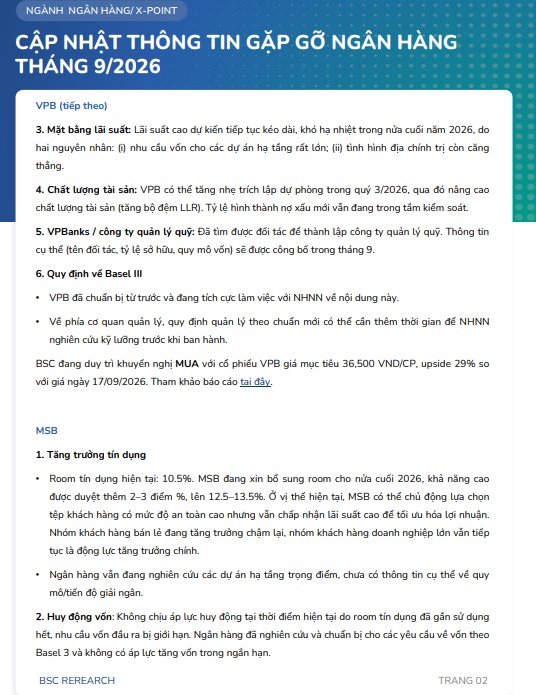
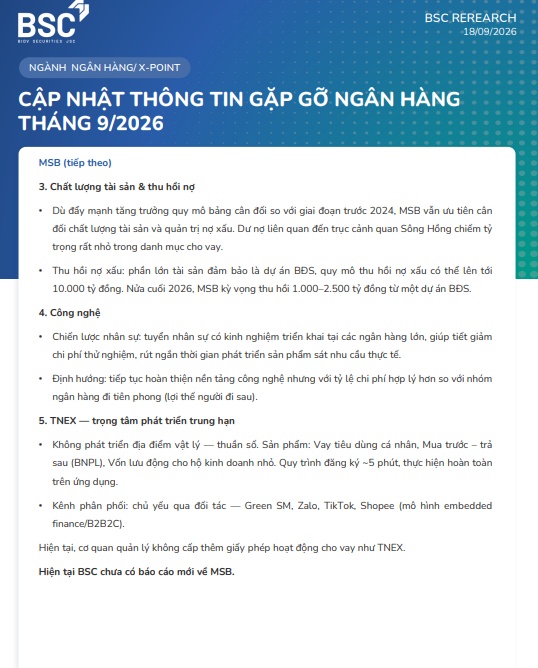
MSB đang sở hữu tiềm năng thu hồi nợ xấu rất lớn với quy mô có thể lên tới 10.000 tỷ đồng, trong đó phần lớn tài sản bảo đảm là các dự án bất động sản giá trị.
Điểm nhấn ngắn hạn: Ngay trong nửa cuối năm 2026, ngân hàng kỳ vọng bỏ túi khoảng 1.000 - 2.500 tỷ đồng từ một dự án bất động sản đơn lẻ.
Quản trị rủi ro: Dù bảng cân đối đã được mở rộng mạnh mẽ so với giai đoạn trước năm 2024, MSB vẫn đặt ưu tiên hàng đầu cho việc kiểm soát chất lượng tài sản. Đặc biệt, dư nợ liên quan đến trục cảnh quan Sông Hồng chỉ chiếm tỷ trọng rất nhỏ trong danh mục.
Tăng trưởng tín dụng: Hạn mức tín dụng (room) hiện tại của MSB còn khoảng 10,5% và ngân hàng đang xin bổ sung cho nửa cuối năm. BSC Research dự báo MSB có thể được cấp thêm 2 - 3 điểm %, nâng tổng room lên 12,5% - 13,5%. Do room đã gần cạn, áp lực huy động vốn lúc này không quá lớn, với động lực tăng trưởng chính đến từ nhóm doanh nghiệp lớn trong khi bán lẻ có phần chậm lại.
Techcombank:
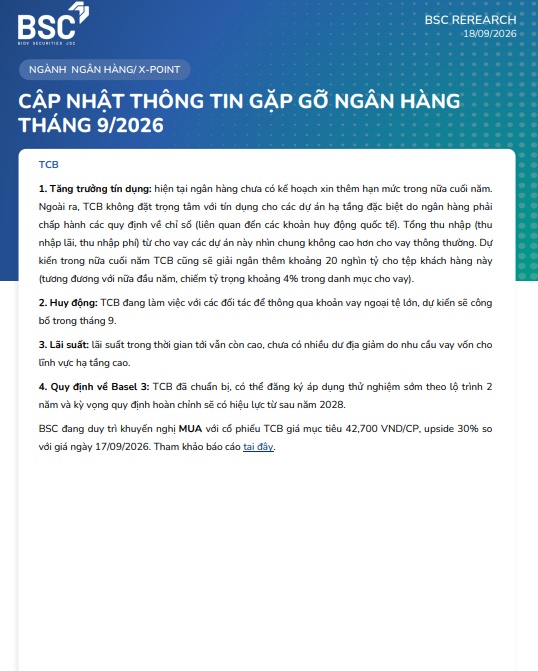
Techcombank hiện không có kế hoạch xin thêm hạn mức tín dụng trong nửa cuối năm 2026 và không ưu tiên các dự án hạ tầng đặc biệt do vướng các ràng buộc tuân thủ từ các khoản huy động quốc tế.
Hiệu quả tài chính: Theo BSC Research, tổng thu nhập (gồm cả lãi và phí) từ cho vay dự án hạ tầng thường không vượt trội hơn so với cho vay thông thường.
Quy mô giải ngân: Dù vậy, Techcombank vẫn dự kiến bơm thêm khoảng 20.000 tỷ đồng cho nhóm khách hàng này trong nửa cuối năm (tương đương nửa đầu năm), đưa dư nợ mảng này chiếm khoảng 4% tổng danh mục.
Dấu ấn quốc tế: Điểm đáng chú ý là Techcombank đang làm việc với các đối tác để thu xếp một khoản vay ngoại tệ quy mô lớn, dự kiến chính thức công bố ngay trong tháng 9 này.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


